Besoin d’acheter du matériel, de renouveler votre stock ou de faire face à un problème de trésorerie ? Lorsque vous êtes entrepreneur, les occasions d’avoir besoin d’argent ne manquent pas. Et malheureusement, votre banquier n’est pas toujours aussi réactif que vous le souhaiteriez !
Heureusement pour vous, les solutions de crédit pro en ligne se sont multipliées ces dernières années. Elles permettent désormais d’emprunter sans avoir à prendre rendez-vous en agence, et parfois de recevoir les fonds en seulement quelques jours.
Alors, comment fonctionne un crédit professionnel en ligne ? Combien pouvez-vous espérer emprunter ? Et quelles sont les meilleures solutions pour financer votre activité ?
C’est ce que nous allons voir dans cet article ⤵️.
Crédit pro en ligne : définition rapide
Un crédit professionnel (ou prêt professionnel, c’est la même chose) est un emprunt destiné à financer les besoins d’une entreprise ou d’un indépendant. Contrairement à un crédit à la consommation, il n’est donc pas destiné à financer vos dépenses personnelles.
Le principe est assez simple, et généralement connu de tous : vous empruntez une somme d’argent, que vous remboursez ensuite selon un échéancier défini à l’avance, avec des intérêts et éventuellement des frais supplémentaires (ex. assurance emprunteur, frais de dossier).
Quelle est la différence entre un crédit professionnel en ligne et un crédit pro « traditionnel » ? L’ensemble des démarches peut se faire sur Internet, de la simulation à la signature du contrat.
La digitalisation des banques a d’abord touché les services aux particuliers en priorité, avant de s’immiscer dans la sphère professionnelle. Donc nous sommes encore loin d’un service en ligne bien ancrer dans les habitudes.
Concrètement, un prêt professionnel en ligne permet généralement de :
- Simuler votre emprunt et connaître son coût
- Vérifier votre éligibilité, sans passer par un rendez-vous en agence
- Transmettre les justificatifs nécessaires par voie électronique
- Signer votre contrat à distance (avec un code reçu par SMS, par mail, ou via votre application)
- Recevoir les fonds directement sur votre compte professionnel
✅ Le principal avantage est donc la simplicité du parcours. Mais attention, cela ne veut pas dire que l’argent est accordé automatiquement ! Comme pour n’importe quel crédit, le prêteur va d’abord s’assurer que votre entreprise est capable de rembourser.
Crédit professionnel en ligne ou prêt bancaire classique ?
Les deux solutions permettent de financer votre entreprise, mais elles ne répondent pas forcément aux mêmes besoins.
| Critère | Crédit pro en ligne | Crédit bancaire traditionnel |
|---|---|---|
| Demande | En ligne, parfois directement dans l’application bancaire | En agence ou à distance |
| Délai de réponse | Parfois immédiat pour une première réponse | Variable selon les banques et les dossiers, mais rarement immédiat |
| Versement des fonds | Potentiellement sous quelques jours | Variable selon le financement |
| Montant emprunté | Sommes généralement limitées, et dossiers standards | Peut financer des projets de grande ampleur et atypiques |
| Durée | Souvent courte ou intermédiaire (quelques années maximum) | Possibilité de financements sur de longues durées |
| Accompagnement | Principalement à distance | Conseiller bancaire, selon l’établissement |
| Coût | Variable en fonction du dossier, pas forcément plus cher qu’en direct | Variable en fonction du dossier, pas forcément moins cher qu’en ligne |
➡️ Selon moi, le crédit professionnel en ligne est particulièrement intéressant et efficace pour les besoins de financement courants : un nouvel ordinateur, une machine, du stock ou un décalage ponctuel de trésorerie.
En revanche, si vous souhaitez financer l’achat d’un immeuble professionnel ou un investissement de plusieurs centaines de milliers d’euros, mieux vaut probablement vous tourner vers une banque proposant des crédits de longue durée… et de toute façon vous n’aurez pas le choix !
Pour quels besoins utiliser un crédit professionnel en ligne ?
Un prêt professionnel n’est pas nécessairement destiné à financer un gros investissement. Il existe de nombreuses situations dans lesquelles quelques milliers d’euros seront un petit coup de pouce bienvenu pour votre business.
Acheter du matériel sans vider sa trésorerie
C’est l’un des usages les plus classiques du crédit professionnel.
Un restaurateur qui doit remplacer son four, un artisan qui souhaite acheter une nouvelle machine, ou un consultant qui a besoin de renouveler son équipement informatique, tous peuvent préférer emprunter plutôt que de puiser dans leur trésorerie.
Par exemple, si vous avez 15 000 € sur votre compte professionnel et que vous devez acheter une machine à 8 000 €, payer comptant revient à renoncer à plus de la moitié de votre tréso 😅.
En empruntant, vous conservez donc davantage de liquidités pour régler vos charges courantes, et vous étalez le paiement de votre actif dans le temps.
L’idée n’est évidemment pas de s’endetter à tout prix, mais juste de conserver une marge de sécurité pour votre entreprise, si vous en avez besoin.
Financer votre stock ou votre besoin en fonds de roulement
Autre cas fréquent : vous devez payer vos fournisseurs avant d’encaisser les ventes correspondantes. Malheureusement, c’est comme ça que beaucoup de petites entreprises finissent asphyxiées…
C’est notamment le cas des commerçants qui constituent leur stock avant une période importante, comme Noël ou les soldes.
➡️ Un financement professionnel à court terme permet alors de couvrir ce décalage.
Mais ce n’est pas tout. Il peut également servir à payer une grosse facture imprévue ou à patienter lorsqu’un client important tarde à vous régler.
Dans ces situations, un crédit de trésorerie à court terme sera normalement plus adapté qu’un prêt d’investissement sur plusieurs années.
Accompagner le développement de votre entreprise
Enfin, un crédit pro peut vous aider à accélérer le développement de votre activité :
- Lancer une campagne publicitaire,
- Financer une formation professionnelle,
- Recruter un collaborateur,
- Développer un nouveau produit ou service,
- Aménager un local professionnel
➡️ Dans tous les cas, le bon financement est celui dont le montant et la durée sont cohérents avec votre projet. Si votre retour sur investissement est trop faible, alors que le coût du crédit est conséquent, c’est sans doute que ça n’est pas une bonne option.
Exemple de crédit pro en ligne avec Shine
Les comptes pro en ligne ne se contentent plus de fournir un compte courant, une carte bancaire et des virements. De plus en plus commencent également à intégrer des solutions de financement.
C’est le cas de Shine, qui a lancé en septembre 2026 une nouvelle offre de crédit professionnel directement accessible depuis son application.
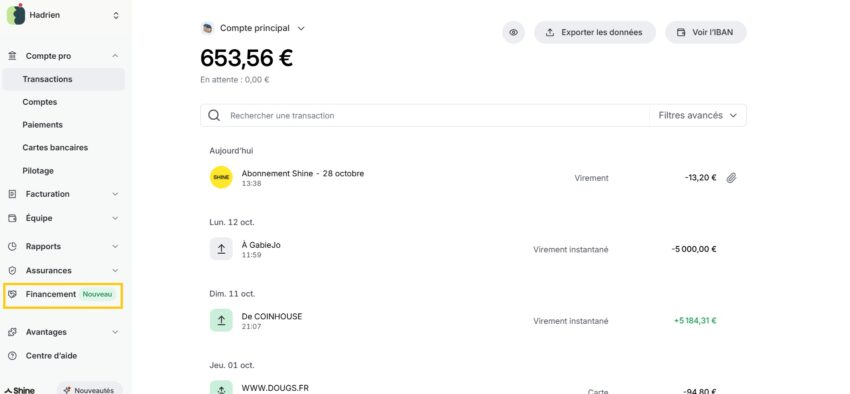
Et comme en plus je suis client Shine, je vais pouvoir tester concrètement comment ça fonctionne, à commencer par cliquer sur l’onglet « Financement » en bas du menu de mon tableau de bord :
Jusqu’à 50 000 € pour financer votre activité
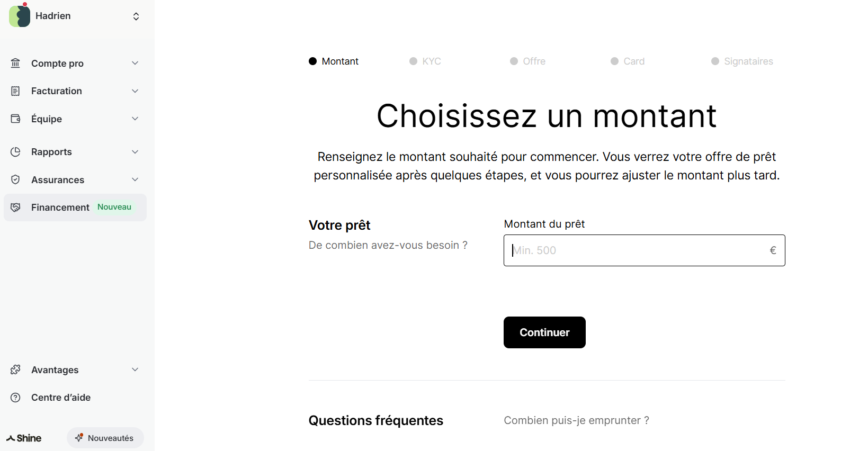
La première étape consiste à indiquer le montent d’emprunt souhaité. Le minimum est de 500 euros, et le maximum de 50 000 euros.
⚠️ Cela ne veut pas dire que vous pouvez systématiquement emprunter 50 000 €. Le montant que votre entreprise peut emprunter dépend de plusieurs facteurs, comme votre chiffre d’affaires et votre capacité à rembourser.
Vous pouvez tout à fait commencer par un petit prêt et augmenter le montant ultérieurement, tant que vous n’avez pas atteint le maximum auquel peut prétendre votre entreprise.
🔎 Ensuite, une analyse automatique de votre dossier est effectuée, en regardant notamment votre historique de transactions. Puis une offre vous est faite (ou pas).
Si vous êtes éligible, voici les principales caractéristiques du prêt professionnel proposé via Shine :
| Caractéristique | Prêt professionnel Shine |
|---|---|
| Montant empruntable | De 500 € à 50 000 € |
| Durée du crédit | De 4 à 18 mois |
| Remboursement | Hebdomadaire (tous les mercredis, attention, ça n’est pas mensuel) |
| Réponse initiale | Instantanée lors de la simulation |
| Versement des fonds | Sous 48 heures ouvrées après validation |
| Taux d’intérêt | Personnalisé selon le profil |
| Souscription | Entièrement en ligne, dans l’application Shine |
| Profils éligibles | Eentreprises Individuelles (EI), micro-entreprises, SAS, SASU, SARL et EURL |
✅ Ce que j’apprécie particulièrement chez Shine, c’est la rapidité du parcours. Vous pouvez obtenir une première réponse immédiatement, connaître le montant proposé et consulter le coût du crédit avant de vous engager.
Et si votre demande est acceptée, Shine annonce un versement des fonds sous 48 heures ouvrées après validation.
Attention toutefois : une première réponse positive ne signifie pas nécessairement que votre financement sera définitivement accordé.
Concrètement, Shine n’est qu’un intermédiaire. L’établissement de crédit derrière tout ça est Froda, un établissement de crédit suédois, supervisé par l’Autorité suédoise de surveillance financière. En revanche, tout le parcours de souscription s’effectue depuis l’application Shine.
Comment obtenir un prêt professionnel chez Shine ?
Une fois que vous avez indiqué le montant souhaité, si vous êtes éligible vous recevez une offre de prêt.
✅ Il n’y a pas de frais de dossier. Le taux d’intérêt est le seul coût du prêt.
Notez que dans la plupart des cas, Froda exige au moins 1 garant pour le prêt, et celui-ci doit être lié à l’entreprise.
Si l’offre reçue vous convient, vous n’avez plus qu’à la signer électroniquement, et alors les fonds sont généralement versés sous 24 heures ouvrées, directement sur votre compte Shine.
Le 1er mois avec Shine est gratuit pour toutes les offres, profitez-en pour essayer !
Vous pouvez suivre vos remboursements directement depuis votre espace bancaire Shine.
Quelles sont les conditions pour emprunter chez Shine ?
Pour faire une demande de prêt professionnel via Shine, vous devez notamment :
- Être titulaire d’un compte professionnel Shine (globalement comme toutes les banques qui vous demandent d’avoir un compte chez elle dès qu’elles vous font crédit)
- Disposer d’une carte Shine active à votre nom
- Avoir ouvert votre compte depuis au moins 6 mois, ou depuis au moins 3 mois si votre entreprise existe depuis plus de 2 ans (c’est notamment ce qui permet d’analyser votre historique de transactions pour estimer votre solvabilité)
- Exercer sous un statut éligible : EI, SAS, SASU, SARL ou EURL
- Présenter une activité et des revenus compatibles avec les critères d’analyse du prêteur
➡️ Vous ne pouvez donc pas ouvrir un compte Shine aujourd’hui et obtenir immédiatement ce prêt demain, puisque l’ancienneté du compte fait partie des critères d’éligibilité.

L’offre de financement de Shine n’est pas accessible si vous avez un besoin immédiat, et que vous n’êtes pas déjà client Shine. En revanche, son existence vient conforter l’opinion positive que j’ai sur Shine, ce qui fait d’ailleurs que j’ai choisi cette banque pro pour mes sociétés. Si vous êtes intéressé aussi, je vous invite à lire mon avis sur le compte pro Shine.
Quelles sont les autres solutions de crédit pro en ligne ?
L’offre de prêt professionnel de Shine ne répond pas à tous les besoins. Et heureusement, d’autres solutions existent. Faisons un petit tour d’horizon.
Le financement de trésorerie à court terme
Vous attendez le règlement d’une facture client, mais vous devez payer un fournisseur immédiatement ? Dans ce cas, emprunter sur 12 ou 18 mois n’est pas forcément très pertinent…
C’est notamment pour répondre à ce genre de besoin que Shine propose un partenariat avec Defacto, une fintech spécialisée dans le financement de trésorerie des entreprises.
Cette solution permet notamment de financer des factures clients ou fournisseurs sur des durées très courtes, allant d’un jour à quatre mois.
Chez Defacto, le coût annoncé est de 0,05 % par jour sur le montant effectivement financé, selon les conditions de l’offre partenaire.
Prenons un exemple : vous empruntez 5 000 € pendant 30 jours.
À raison de 0,05 % par jour, le coût théorique du financement est de 75 € sur cette période, hors éventuels frais supplémentaires.
✅ L’avantage est de ne pas rester endetté pendant plusieurs mois pour répondre à un problème de trésorerie qui ne dure que quelques semaines.
En revanche, si vous renouvelez régulièrement ce type de financement, son coût peut rapidement augmenter.
➡️ À mon avis, Defacto peut donc être une solution pertinente pour absorber un décalage temporaire de trésorerie, plutôt que pour financer un investissement de long terme.
Autre avantage, là où l’offre de financement de Shine va jusqu’à 50 000 €, avec Defacto vous pouvez financer vos factures jusqu’à 1 000 000 € sur 4 mois maximum. Nous ne sommes pas sur les mêmes ordres de grandeur !
Le microcrédit professionnel avec l’Adie
Vous venez de créer votre entreprise et vous n’avez pas encore suffisamment d’historique pour obtenir un crédit bancaire ?
Dans ce cas, le microcrédit professionnel peut être une solution intéressante.
L’Adie, une association spécialisée dans le financement des entrepreneurs, accompagne notamment les personnes ayant des difficultés à obtenir un prêt bancaire classique.
Grâce au partenariat entre Shine et l’Adie, vous pouvez accéder à des financements pouvant atteindre 12 000 €, avec une durée de remboursement maximale de 48 mois, sous réserve d’éligibilité.
Ce financement peut notamment servir à acheter du matériel, un véhicule professionnel ou constituer un premier stock.
✅ Autre avantage : l’Adie propose également un accompagnement aux créateurs d’entreprise, ce qui peut être particulièrement utile lorsqu’on se lance.
En revanche, il ne s’agit pas d’un crédit gratuit non plus. Par conséquent, le taux et les éventuelles garanties doivent être étudiés avant de vous engager.
Le crédit bancaire traditionnel et le crédit-bail
Enfin, il ne faut pas oublier les solutions de financement plus classiques.
Pour financer un véhicule, une machine ou des équipements coûteux, le crédit-bail peut par exemple être intéressant.
Son fonctionnement est différent de celui d’un prêt : l’entreprise utilise le bien contre le versement de loyers et peut, selon le contrat, disposer d’une option d’achat à la fin.
De leur côté, les banques traditionnelles peuvent proposer des prêts professionnels sur des durées bien plus longues.
➡️ Si vous devez financer un investissement important sur cinq, sept ou dix ans, je vous recommande donc de comparer ces offres avec les crédits pro en ligne.
Comment choisir le meilleur crédit pro en ligne ?
Le meilleur crédit professionnel n’est pas forcément celui qui permet d’obtenir de l’argent le plus rapidement.
À mon avis, quatre critères sont essentiels à analyser pour faire le bon choix.
1. Le coût total du crédit
C’est évidemment le premier point à regarder !
Deux établissements peuvent vous proposer le même montant, mais à des coûts très différents.
Pour comparer les offres, vérifiez notamment :
- Le taux d’intérêt annuel
- Les éventuels frais de dossier
- Le montant total des intérêts et commissions
- Les frais ou pénalités de remboursement anticipé
- Les garanties et assurances éventuellement demandées
➡️ L’indicateur qui est le juge de paix en la matière, c’est le Taux Annuel Effectif Global (TAEG). Entre deux prêts, sur des montants et durées équivalents, celui qui a le TAEG le plus faible sera celui qui vous coûtera le moins cher.
2. La durée et la fréquence de remboursement
C’est un critère trop souvent négligé.
Un remboursement sur six mois coûtera généralement moins cher en intérêts qu’un remboursement sur trois ans, toutes choses égales par ailleurs. Mais les échéances seront aussi beaucoup plus élevées.
Et surtout, vérifiez la fréquence des prélèvements !
Par exemple, avec Shine, les remboursements sont hebdomadaires et non mensuels.
Cela peut convenir à un commerçant qui encaisse régulièrement ses clients. En revanche, pour un consultant qui facture en fin de mois et se fait parfois payer à 30 ou 60 jours, cela demande une organisation de trésorerie différente.
➡️ Mon conseil : choisissez un échéancier compatible avec vos encaissements, et pas uniquement avec votre chiffre d’affaires annuel.
3. La rapidité de déblocage des fonds
Une réponse rapide est appréciable, surtout lorsqu’un fournisseur attend son règlement ou qu’une machine tombe en panne.
Mais attention à bien distinguer :
- La réponse de pré-éligibilité
- L’acceptation définitive du dossier
- Le versement effectif des fonds
Chez Shine, la première réponse peut être immédiate et les fonds sont annoncés sous 48 heures ouvrées après validation. Dans une banque pro traditionnelle, demandez à votre conseiller quels son les délais habituels. Mais généralement, ne vous attendez pas à recevoir les fonds sous deux jours ouvrés après votre rendez-vous.
4. Les conditions d’éligibilité
Enfin, tous les crédits ne sont pas accessibles aux mêmes entreprises.
Certains établissements exigent plusieurs années d’activité, un chiffre d’affaires minimum ou des comptes bénéficiaires.
D’autres peuvent financer des entreprises plus récentes, mais demander un garant ou des justificatifs supplémentaires.
Pour gagner du temps, vérifiez donc votre éligibilité avant de commencer une demande.
Comment obtenir un crédit professionnel en ligne ?
Pour maximiser vos chances d’obtenir un financement, je vous recommande de procéder en quatre étapes.
Première étape : définissez précisément votre besoin. Quel montant vous faut-il ? Pour quel projet ? Et surtout, en combien de temps pensez-vous pouvoir rembourser ?
Deuxième étape : préparez vos justificatifs. Selon l’établissement, on pourra vous demander vos derniers bilans, vos relevés bancaires, des documents d’identification (comme un kbis par exemple) ou un prévisionnel de trésorerie.
Troisième étape : comparez plusieurs propositions. Ne vous arrêtez pas au taux annoncé. Regardez aussi les frais, la fréquence de remboursement, les garanties et le coût total.
Quatrième étape : signez votre contrat seulement après avoir vérifié les conditions. Un financement rapide n’est une bonne nouvelle que si votre entreprise peut en supporter les remboursements !
Conclusion : le crédit pro en ligne, une bonne solution pour les petites entreprises ?
Le crédit professionnel en ligne a un avantage évident : il facilite l’accès au financement pour les indépendants et les petites entreprises, avec des démarches généralement beaucoup plus simples que dans une banque traditionnelle. Et qui dit en ligne, ne dit pas forcément plus cher.
Dans tous les cas, je vous recommande de commencer par comparer le coût total du crédit avec la capacité de remboursement réelle de votre entreprise. Car emprunter facilement, c’est bien. Pouvoir rembourser sereinement, c’est encore mieux !
Le 1er mois avec Shine est gratuit pour toutes les offres, profitez-en pour essayer !
Questions fréquentes
Oui, certains établissements de crédit peuvent financer des entreprises récentes, sans exiger plusieurs bilans comptables. L’organisme prêteur évaluera toutefois votre activité, votre capacité de remboursement et les éventuelles garanties.
Tout dépend de l’établissement et du type de financement. À titre d’exemple, le prêt professionnel de Shine permet d’emprunter entre 500 € et 50 000 €, sous conditions d’éligibilité.
Certaines plateformes annoncent un versement rapide après acceptation. Shine indique notamment un déblocage sous 48 heures ouvrées après validation du financement. Mais attention, l’octroi du crédit n’est jamais garanti.
Oui, les micro-entrepreneurs peuvent accéder à des crédits professionnels, sous réserve de remplir les conditions du prêteur. C’est notamment possible avec Shine, pour les clients éligibles disposant de l’ancienneté de compte requise.
Il dépend du montant emprunté, de la durée du crédit, de la situation financière de l’entreprise et du prêteur. Chez Shine, le taux est personnalisé et communiqué lors de la simulation.
Oui, certains financements professionnels ne nécessitent pas d’apport personnel, notamment pour des besoins de trésorerie. En revanche, le prêteur peut demander des garanties ou refuser le financement selon le profil de l’entreprise.