Un petit supplément qui ne serait pas trop. Pour préparer leurs vieux jours, les Français ne se contentent plus de la retraite obligatoire. Pour compléter cette dernière, la quête d’un ou plusieurs placements peut se révéler nécessaire, pour conserver son niveau de vie une fois à la retraite. En effet, plusieurs indicateurs inquiètent le Conseil d’orientation des retraites (COR) :
- À horizon 2070, le déséquilibre de notre système de retraite par répartition passerait de 5 à 80 milliards d’euros.
- En cause : la baisse de la fécondité, un nombre de cotisants par retraité qui diminue (5 pour 1 en 1945 vs 1,3 pour 1 en 2070), et une hausse du temps passé à la retraite.
- Conséquence : le taux de remplacement (c’est-à-dire le pourcentage de votre revenu d’activité touché sous forme de pension) ne serait plus que de 50% à horizon 2070.
➡️ Dans ce contexte, comment mettre de côté de façon efficace pour ses vieux jours ? Comment faire une fois qu’on est déjà à la retraite ? Focus sur les meilleurs placements pour préparer ou profiter de votre retraite.
Comment choisir ses placements pour la retraite ?
Avant d’entrer dans le détail des placements les plus adaptés à la retraite, prenons le recul nécessaire pour établir votre stratégie. Votre choix va en effet être déterminé par plusieurs critères, notamment :
- Votre âge : plus vous êtes éloigné de la retraite, plus vous pouvez favoriser une stratégie risquée, à l’inverse, plus vous vous en approchez, plus il faut sécuriser.
- Votre profil de risque : même en étant encore loin de la retraite, une stratégie en grande partie risquée ne conviendra pas à tout le monde. Il faut dans ce cas viser des placements permettant une prise de risque plus modérée.
- Votre niveau d’imposition : un placement comme le plan d’épargne retraite (PER) sera surtout intéressant à partir d’une certaine tranche marginale d’imposition (TMI à 30% ou plus).
Pour éviter les mauvaises surprises, il est également judicieux d’évaluer à peu près l’argent dont vous aurez besoin en plus à la retraite. Pour établir le montant à atteindre, il existe des règles comme celle des 4%. Vous pouvez également utiliser des simulateurs dédiés (comme le nôtre sur le PER), afin de visualiser combien votre épargne mensuelle vous apportera comme revenus supplémentaires à la retraite.
Schématiquement, il faut comprendre que votre épargne va connaître deux phases :
- La phase d’accumulation : c’est celle qui correspond à votre vie active. L’objectif est de maximiser la performance afin d’obtenir un capital conséquent à la retraite.
- La phase de consommation : c’est celle qui correspond à votre vie à la retraite. L’objectif est de réduire le risque et de piocher dans le capital accumulé en en laissant le moins possible aux impôts. Ou de miser sur des placements qui distribuent directement des revenus réguliers.
Assurance vie : un placement flexible la retraite
- Fiscalité avantageuse sur les retraits à partir de 8 ans
- Univers d’investissement large
- Adaptée à une prise de risque minime comme maximale
- Retrait possible à tout moment
- Avantage fiscal à la succession
- Possibilité de transformer votre capital en rente
- Vigilance à avoir sur les frais des contrats
Pour qui ? Pour tout le monde ! L’assurance vie est un placement universel qui vous accompagnera de vos premières années professionnelles à votre succession.
Véritable couteau suisse de l’épargne, l’assurance vie est un placement qui s’adaptera facilement à tous vos projets de vie, dont la retraite :
- pendant la phase d’épargne : les supports d’investissement dynamiques (investis en Bourse par exemple) vous permettent de viser une performance pouvant aller jusqu’à 8% par an en moyenne.
- une fois à la retraite : vous pouvez continuer à investir ou sécuriser votre épargne grâce au fonds euros, dont le capital est garanti, et piocher dans votre capital avec une fiscalité avantageuse.
Par ailleurs, l’un des avantages de l’assurance vie est que vous n’êtes pas obligé de constituer ni de vous occuper de votre portefeuille boursier vous-même. Vous pouvez en effet opter pour une gestion libre ou pilotée au choix.
Parmi les différents supports d’investissement existant, je vous conseille d’utiliser des ETF (aussi appelés trackers) pour la phase d’épargne, car ils permettent d’investir en Bourse à moindres frais.
Assurance vie à la retraite : rachats programmés ou rente viagère ?
Le jour de la retraite venu, pour récupérer votre capital, l’assurance vie propose deux modes de retrait :
- la sortie en capital : vous effectuez des rachats (retraits) partiels du montant que vous souhaitez. Ils peuvent être libres ou programmés, avec un retrait mensuel ou trimestriel par exemple. Ainsi, votre capital sera versé de façon régulière, tel un complément de retraite, avec une fiscalité avantageuse.
- la sortie en rente : vous convertissez alors votre capital en rente viagère, à savoir un revenu fixe que vous êtes assuré de toucher jusqu’à votre décès, même si vous vivez centenaire. Néanmoins, la rente viagère a un coût élevé et elle ne permet pas de continuer à faire fructifier votre capital, je ne la recommande donc que dans de rares cas.
💡 En prime : en plus d’être intéressante sur les retraits, la fiscalité l’est également lors de la succession.
Quelles sont les meilleures assurances vie pour la retraite ?
La qualité d’une assurance vie est très variable d’une banque ou d’une compagnie d’assurance à l’autre. Les frais, quand ils sont trop élevés, peuvent avoir des conséquences catastrophiques sur le capital final obtenu. Aussi, pour ne pas vous tromper, vous pouvez consulter notre comparatif des meilleures assurances vie, ou passer directement à l’action avec nos deux contrats favoris :

L’assurance-vie la moins chère du marché, tout simplement !
- Fonds euros : 2,33% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
+ 2,70% de bonus
Frais au plancher, bourse et immobilier : excellent contrat multifonction !
- Fonds euros : 3,08% à 3,26% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
Jusqu’à 200€ + 1,80% de bonus
PER : préparer sa retraite et réduire ses impôts
- Les versements sont déductibles du revenu imposable
- Univers d’investissement large
- Investissements dynamiques ou sécurisés au choix
- Retrait possible pour l’achat de sa résidence principale
- Possibilité de transformer votre capital en rente
- Les fonds sont bloqués jusqu’à la retraite
- Les retraits sont imposés si vous avez bénéficié de l’avantage fiscal sur les versements
Pour qui ? Le PER est parfaitement adapté aux jeunes seniors (50 ans ou plus) pour qui la période de blocage des fonds sera plus courte. Il est également un excellent produit pour ceux qui connaissent une perte de revenu importante à leur retraite (indépendant, professions libérales, commerçants, etc).
Le Plan d’Épargne Retraite (PER) est un produit issu de la loi PACTE de 2019. Côté pratique, il fonctionne exactement comme l’assurance vie, en gestion libre ou pilotée, avec, au choix :
- un fonds euros (sans risque),
- et des unités de compte, plus risquées (investies en actions, obligations, immobilier, entreprises non cotées, etc.)
Son atout majeur est qu’il vous permet de défiscaliser vos versements aujourd’hui, tout en vous constituant un capital retraite pour demain. C’est donc un produit de placement idéal pour votre retraite si vous subissez un niveau de fiscalité élevé. ⤵️
Déduction fiscale du PER : combien pouvez-vous économiser ?
Lorsque vous effectuez un versement sur votre PER, vous bénéficiez d’une réduction d’impôt, dans la limite d’un plafond fixé par l’État. Plus précisément, vos versements sont retranchés de votre revenu imposable.
Par exemple, si votre revenu net imposable est de 100 000 €, vous vous situez probablement dans la tranche marginale d’imposition à 41%. En effectuant un versement de 10 000 € en année N, vous retirez 10 000 € de votre revenu annuel et réalisez in fine une économie de 4 100 € sur vos impôts en année N+1 (10 000 x 41 % = 4100).
Si vous conservez votre PER une fois à la retraite, vous pouvez continuer de profiter de cet avantage fiscal jusqu’à 70 ans.
Sortie du PER à la retraite : capital ou rente viagère ?
Une fois liquidés vos droits à la retraite, il existe deux manières de récupérer votre argent :
- La sortie en capital : vous retirez votre capital d’un seul coup ou de façon fractionnée, à l’échéance souhaitée.
- La sortie en rente : votre capital devient la propriété de l’assureur. Celui-ci s’engage à vous verser, à vie, un revenu mensuel. Plus le capital accumulé est important, plus votre rente sera élevée. Et, plus vous êtes âgé au moment de la conversion, plus votre rente sera importante.
➡️ Cela différencie le PER des anciens placements d’épargne retraite (Pero, Article 83, Madelin…) avec lesquels la sortie en rente est toujours obligatoire.
PER : les limites du blocage des fonds et de la fiscalité à la sortie
Le PER est un produit bloqué. Impossible d’effectuer le moindre retrait avant votre départ à la retraite, sauf pour l’achat de votre résidence principale ou en cas d’accidents de la vie (décès ou invalidité du conjoint, surendettement, etc.).
Par ailleurs, vous devez avoir en tête que, si vous profitez de l’avantage fiscal lors des versements, vos retraits seront, eux, bel et bien fiscalisés. Il s’agit donc d’un report d’imposition. Mais cela reste avantageux pour deux raisons :
- Si vos revenus diminuent à la retraite, il y a des chances que votre TMI baisse aussi. Vous serez donc moins imposés sur les retraits.
- De plus, vous bénéficiez tout au long de la vie du PER d’un effet de levier fiscal : un versement de 1 000 € dans la tranche à 30% ne vous « coûte » en réalité que 700 €, car vous économisez 300 € d’impôts. Mais ce sont bien 1 000 € qui vont fructifier jusqu’à votre retraite.

Ne cédez pas à la tentation de verser excessivement sur votre PER pour le gain fiscal, car en cas de besoin de l’argent versé vous ne pourrez plus revenir en arrière. La stratégie idéale est plutôt d’associer un PER et une assurance vie pour cumuler défiscalisation et disponibilité du capital.
Quels sont les meilleurs PER pour préparer sa retraite ?
Comme avec l’assurance vie, les frais peuvent largement amputer la performance de votre PER :
- ❌ Fuyez les PER qui prélèvent des frais sur versements et d’arbitrage,
- ✅ et optez pour ceux qui ont des frais de gestion réduits
Vous les trouverez essentiellement auprès des courtiers en ligne indépendants. Et pour vous simplifier la vie, voici notre sélection des meilleurs PER. Et parmi ceux-ci voici trois contrats particulièrement intéressants :
Un excellent PER aux frais réduits et supports diversifiés
- Fonds euros : 3,08% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
Jusqu’à 200€ offerts !
Une gestion pilotée 100% ETF
- PER sans fonds euros
- Versement minimal : 1000 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- Gestion pilotée
jusqu’à 1000 € offerts

Gestion pilotée la moins chère du marché
- Fonds euros : 1,45% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
Frais de gestion offerts
PEA : investir en Bourse avec un horizon retraite
- Plus-values totalement exonérées d’impôts après 5 ans
- Haut potentiel de rendement sur la durée
- Frais réduits
- Clôture si retrait avant 5 ans
- Plafond de versement de 150 000 €
- Placement 100% risqué (investi uniquement en Bourse)
Pour qui ? Le PEA est particulièrement adapté aux jeunes actifs qui souhaitent préparer leur retraite le plus tôt possible grâce à un placement performant.
Le plan d’épargne en actions (PEA) est une enveloppe qui vous permet d’investir dans des actions françaises et européennes.
✅ Son avantage ? Après 5 ans de détention, les gains sont totalement exonérés d’impôts (mais des prélèvements sociaux de 18,6%).
Comme le PEA est un placement investi uniquement en Bourse, je vous recommande :
- d’investir à long terme, le plus tôt possible,
- d’investir régulièrement pour lisser la prise de risque,
- de diversifier vos investissements grâce à des ETF (des paniers de plusieurs actions).
Le PEA est un excellent placement retraite. Durant la phase d’épargne, vous pouvez espérer une performance élevée, les actions étant l’actif le plus rentable sur le long terme (8% par an en moyenne). Et en phase de retrait, l’avantage fiscal du PEA est imbattable.
Si vous êtes déjà à la retraite et/ou autour de 60 ans, ouvrir ou conserver son PEA peut même être une option, en visant au moins une dizaine d’années devant vous pour amortir un éventuel krach.
Quels sont les meilleurs PEA pour la retraite ?
Un PEA vous coûtera généralement moins cher qu’une assurance vie ou un PER, néanmoins, certains pièges sont à éviter.
- ❌ En particulier, certaines banques prélèvent des frais de tenue de compte ou des frais d’inactivité.
- ✅ Mieux vaut s’orienter vers un PEA qui ne prélèvera que des frais de courtage.
💡 De plus, si vous investissez dans des produits qui versent des dividendes (actions ou ETF), ils peuvent vous servir de complément de revenus à la retraite.
Pour passer à l’action, voici nos deux PEA préférés :
300€ offerts
Des tarifs ultra-compétitifs et une plateforme high tech !
- 0 frais de sortie
- 0 frais de garde/inactivité
transfert et CAC 40 gratuit
Et pour plus de choix, retrouvez notre comparatif complet des PEA du marché !
Les SCPI : pour un complément de retraite régulier
- Investir dans l’immobilier sans les contraintes locatives
- Toucher des revenus stables et réguliers
- Des rendements autour de 4,5% avec une prise de risque modérée
- Une fiscalité réduite dans le cadre des SCPI européennes
- Fiscalité importante quand vous investissez en direct
- Frais d’entrée élevés sur une majorité de SCPI
Pour qui ? Les SCPI sont idéales si vous êtes déjà à la retraite ou en passe de l’être. En effet, avec une tranche marginale d’imposition plus basse, la fiscalité sera moins punitive et les revenus dégagés viendront compléter votre retraite.
Pour un revenu stable et régulier, rien de mieux qu’un loyer qui tombe tous les mois ! L’immobilier est d’ailleurs le réflexe de beaucoup de Français qui achètent un bien dans le but de le mettre en location pour leurs vieux jours.
🚨 Toutefois, il faut avoir conscience que la gestion d’un investissement locatif peut être chronophage : trouver le bien, trier les locataires, faire face aux impayés, s’occuper des travaux, des réunions de copro, etc. Tout cela nécessite une énergie que l’on n’a pas toujours à la retraite !
C’est là que les SCPI sont une alternative très intéressante !
➡️ Le principe des SCPI ? Vous investissez via une société de gestion dans des parcs immobiliers professionnels (bureaux, locaux commerciaux, plateformes logistiques, etc.). C’est cette dernière qui s’occupe de trouver et de gérer les locataires (des entreprises), ainsi que de l’entretien des biens. Vous n’avez rien à faire !
En contrepartie de votre investissement, la société de gestion vous reverse une part des loyers perçus, de façon régulière. Vous touchez ainsi tous les mois ou tous les trimestres des dividendes qui peuvent servir de retraite complémentaire. La rentabilité moyenne des SCPI a été de 4,92% en 2025, mais les meilleures du marché ont distribué plus de 7%.
➡️ Une SCPI est donc un placement immobilier diversifié qui permet de générer un revenu régulier et 100% passif. Cela en fait un des meilleurs placements pour les seniors.
Quelles SCPI choisir pour compléter sa retraite ?
Mais avec plus de 200 SCPI disponibles en France, il n’est pas forcément évident de trouver laquelle va le mieux répondre à vos besoins, d’autant qu’il est conseillé de diversifier son portefeuille avec plusieurs SCPI différentes.
Vous trouverez une mini sélection ci dessous, et encore davantage dans notre classement des meilleures SCPI du marché.

SCPI à capital Variable gérée par EPSICAP REIM depuis octobre 2021.
- Rendement 2025 : 7.01%
- Secteur: Diversifiée
- Prix d’une part : 257 €
- Frais de souscription : 6%
- Frais de gestion : 12%
- Taux d’occupation : 99%
- Délais de jouissance : 5 mois
jusqu’à 5% de cashback

Fiscalité des SCPI à la retraite : comment limiter les impôts ?
Bémol : la fiscalité des SCPI n’est pas toujours avantageuse. Les loyers tombent dans le giron de l’impôt sur le revenu et, selon votre taux marginal d’imposition, cela peut coûter cher. Il y a néanmoins deux façons de réduire la fiscalité de votre investissement en SCPI :
- la première consiste à souscrire à des SCPI au sein d’une assurance vie pour profiter de son cadre fiscal avantageux (c’est alors la fiscalité de l’assurance vie qui s’applique).
- la seconde, un peu plus complexe, consiste à souscrire à des parts de SCPI en nue-propriété.
S’agissant généralement d’investissements non négligeables (plusieurs milliers d’euros), je vous conseille de vous faire accompagner par des spécialistes afin que l’opération soit bien ficelée.
➡️ Pour souscrire à des SCPI, vous pouvez, par exemple, prendre rendez-vous avec les experts de Louve Invest, ou ceux de France SCPI. Celui-ci peut se faire à distance, n’engage à rien, et vous permettra d’y voir plus clair sur les solutions qui s’offrent à vous !
Comment répartir son épargne entre PER, PEA, assurance vie et SCPI ?
Ce panorama de différents placements distincts ne doit pas vous empêcher, si vous le pouvez, de cumuler ces différentes enveloppes. Par exemple :
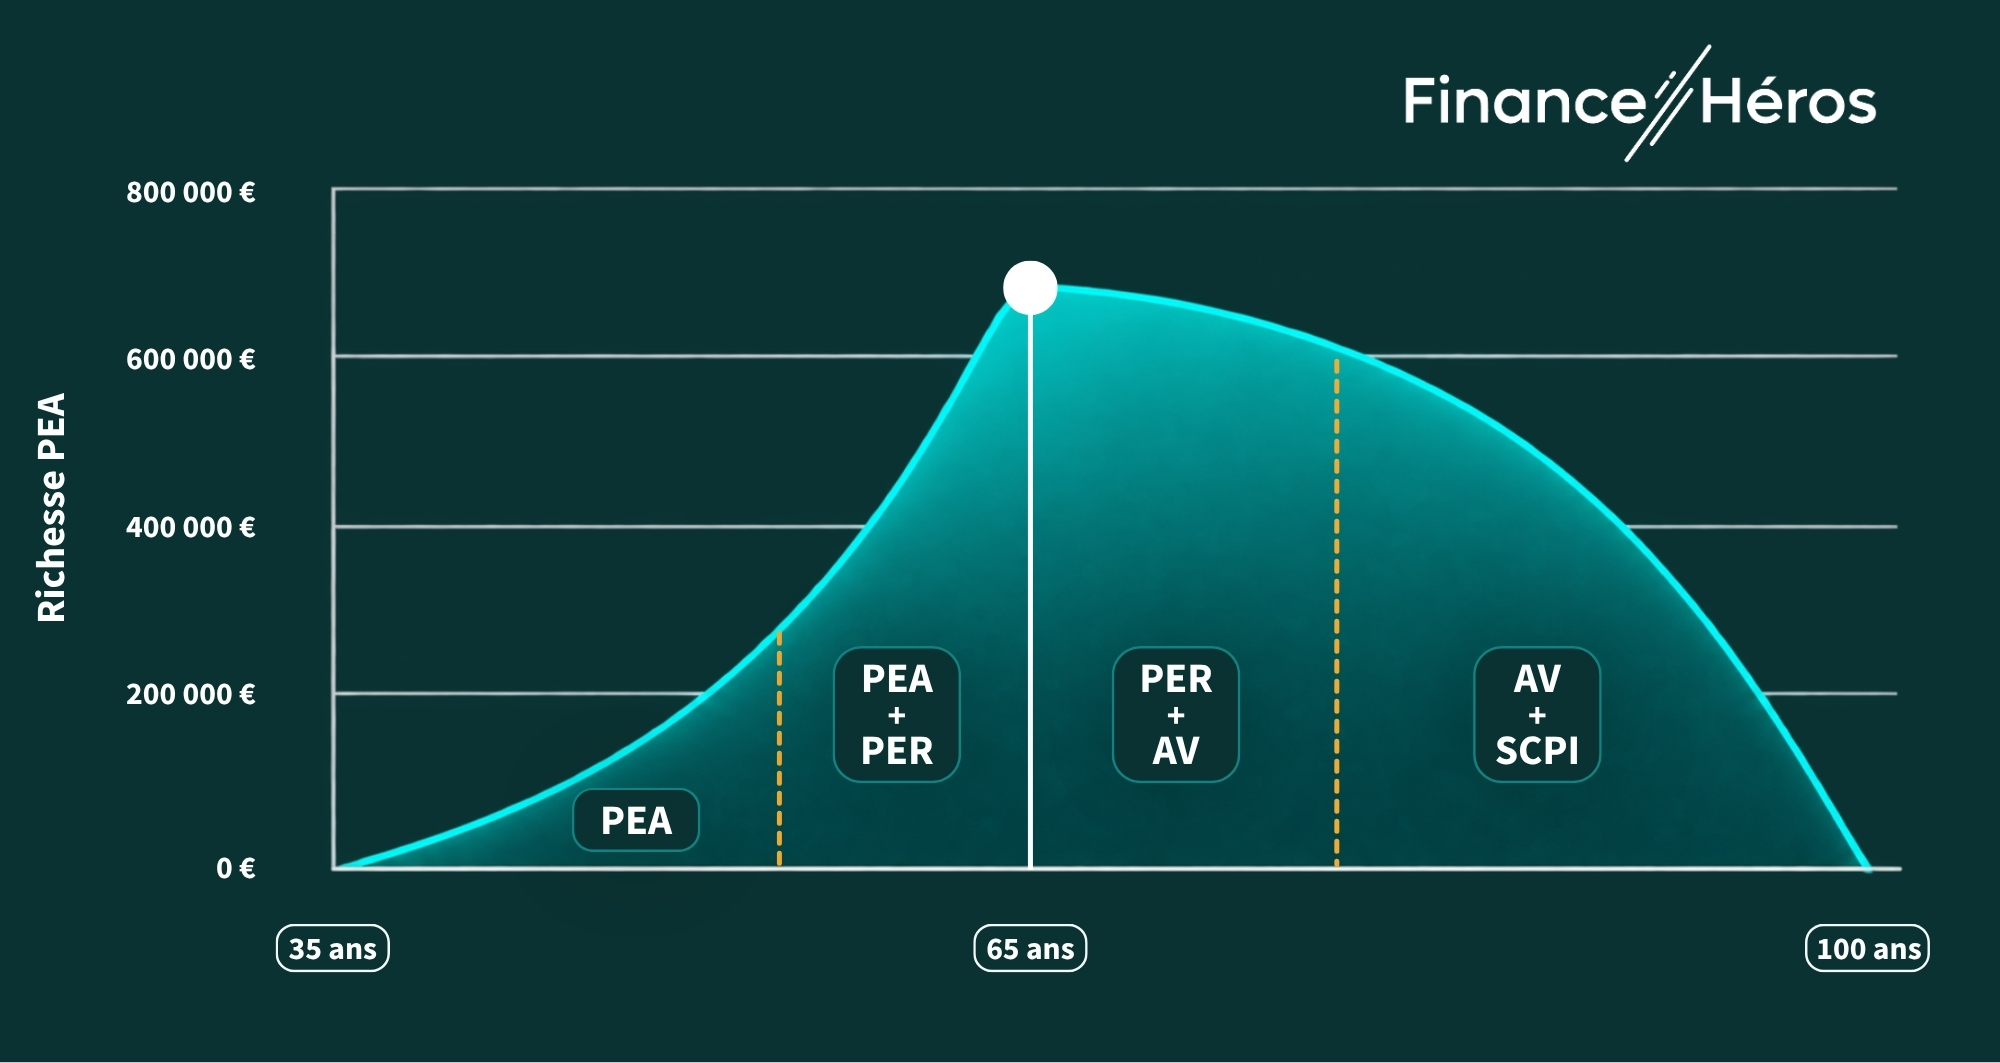
- Si vous avez moins de 35 ans : le PEA est un bon point de départ pour maximiser la performance.
- Si vous avez moins de 45 ans : combiner votre PEA avec une assurance vie est une option, pour intégrer une partie sans risque (via le fonds euros de l’assurance vie), un en misant principalement sur les supports boursiers.
- Si vous avez entre 45 et 60 ans : vous pouvez ajouter un PER au PEA et à l’assurance vie, pour réduire vos impôts au moment de votre vie où vous serez sans doute le plus imposé.
- Si vous avez plus de 60 ans : vous pouvez continuer à sécuriser votre épargne avec le fonds euros, tout en ajoutant des SCPI pour en tirer des revenus réguliers.
Voici par exemple une façon de cumuler ces différentes enveloppes durant votre vie active puis à la retraite. Durant la phase d’épargne, on mise sur la performance avec le PEA puis sur la réduction de ses impôts avec le PER. Puis, à la retraite, on fait place à la sécurité du fonds euros et aux revenus passifs des SCPI.
Si vous bénéficiez, durant votre vie active, d’un dispositif d’épargne salariale (PEE ou PER collectif), il faut également en profiter, surtout si votre entreprise l’abonde, c’est-à-dire complète vos versements.
Tableau comparatif des placements retraite : rendement, fiscalité et accessibilité
Voici un tableau récapitulatif pour une vue plus synthétique des différents placements adaptés à la retraite :
| Assurance vie | PER | PEA | SCPI | |
|---|---|---|---|---|
| C’est bloqué ? | Non, votre argent reste dispo à tout moment | Oui, jusqu’à la retraite | Non, mais si vous retirez avant 5 ans le PEA est clôturé. | Non, mais il peut y avoir des pénalités en cas de sortie avant un certain nombre d’années |
| Sur quoi j’investis ? | Presque tout : fonds euros, actions, obligations, ETF, immobilier, non-coté, etc. | Presque tout : fonds euros, actions, obligations, ETF, immobilier, non-coté, etc. | Des actions d’entreprises cotées en Bourse en Europe, et des ETF du monde entier | De l’immobilier professionnel |
| C’est risqué ? | De nul à élevé | De nul à élevé | Élevé (à court et moyen terme) | Modéré |
| Combien ça peut rapporter ? | Entre 2% et 3% sur ce qui est sans risque, jusqu’à 8% par an sur des actions (à long terme) | Entre 2% et 3% sur ce qui est sans risque, jusqu’à 8% par an sur des actions (à long terme) | Jusqu’à 8% (à long terme) | Près de 5% en moyenne, plus de 7% par an pour les meilleures |
| Il y a un avantage fiscal sur les retraits ? | Oui, au bout de 8 ans | Non (sauf si vous n’avez pas profité de l’avantage fiscal sur les versements) | Oui, au bout de 5 ans. | Non, sauf au sein d’une assurance vie |
| Sinon, je paye combien d’impôts ? | Avant 8 ans : 30% (flat tax à taux réduit) | Barème progressif de l’IR pour les versements, flat tax (31,4%) pour les gains | Avant 5 ans : 31,4% (flat tax) sur les gains. | Barème progressif de l’IR + prélèvements sociaux (17,2%) |
| Il y a un plafond ? | Non | Non | Oui (150 000 €) | Non |
| Je dois m’en occuper moi-même ? | Au choix : gestion libre ou pilotée | Au choix : gestion libre ou pilotée | Au choix : gestion libre ou pilotée | Oui en direct, non via une assurance vie |
| Ça s’ouvre chez qui ? | Banques, assureurs, courtiers en ligne | Banques, assureurs, courtiers en ligne | Banques, assureurs, courtiers en ligne | Société de gestion de SCPI, ou via une assurance vie |
| Où trouver le meilleur ? | Meilleures assurances vie | Meilleurs PER | Meilleurs PEA | Meilleures SCPI |
Questions fréquentes
Le plus tôt possible ! Commencer à épargner à 30 ou 40 ans permet de profiter pendant plusieurs décennies des intérêts composés et donc de réduire l’effort d’épargne nécessaire. Mais il n’est jamais trop tard : à 50 ou 60 ans, vous pouvez encore vous constituer un capital significatif. Votre allocation devra simplement être adaptée au temps restant avant votre départ à la retraite.
Non. Même à 65 ans, votre horizon de placement peut encore être de vingt ou trente ans. Conserver une partie de votre patrimoine en actions peut donc permettre de continuer à rechercher de la performance et de lutter contre l’inflation.
En revanche, une fois à la retraite, une part obligataire et/ou immobilière peut être introduite afin d’avoir des revenus plus réguliers et plus prévisibles.
Le PER permet de déduire sous conditions vos versements de votre revenu imposable, mais votre épargne est en principe bloquée jusqu’à la retraite. L’assurance-vie ne procure pas cet avantage fiscal à l’entrée, mais votre argent reste disponible à tout moment. Les deux placements sont donc complémentaires : le PER pour optimiser votre fiscalité et l’assurance-vie pour conserver davantage de flexibilité.
Attention toutefois, le PER n’est fiscalement avantageux qu’à condition que votre taux marginal d’imposition baisse une fois à la retraite ou, a minima, qu’il n’augmente pas.
Sur l’état actuel du système de retraites français, et la retraite à laquelle vous pouvez vous attendre, retrouvez cette vidéo d’analyse des retraites françaises.
ASPIM — Performances des SCPI en 2025
Abonnez-vous
à notre newsletter
Une fois par mois, recevez une analyse, un conseil, ou un bon plan pour vos investissements.
100% activable – 0% baratin
Offert : le guide en 5 vidéos pour se lancer en Bourse
Offert : le guide en 5 vidéos pour se lancer en Bourse Ça m'interesse !