Le PER est le placement le plus efficace pour investir tout en réduisant vos impôts. Les montants versés sur votre PER sont en effet – dans une certaine limite – déductibles de votre revenu imposable.
⚠️ Mais attention, tout n’est pas si simple ! Certains conseillers bancaires ont tendance à « oublier » de vous parler de sa fiscalité à la sortie. Car ce qui est économisé en impôts à l’entrée (sur les versements) est récupéré par le fisc à la sortie (sur les retraits), ce qui peut, dans certains cas, annuler le gain fiscal ! Ceci dépend de différents paramètres (sortie en rente ou en capital, TMI à la retraite, etc.) que je vais vous expliquer plus bas.
➡️ Dans cet article je vous détaille ce qu’il faut savoir sur la fiscalité du PER. Et je vous explique en particulier comment être gagnant fiscalement.
- Le PER permet de réduire vos impôts pendant votre vie active : les versements volontaires sont déductibles de votre revenu imposable, dans certaines limites. En contrepartie, les sommes déduites sont imposées à la sortie. L’intérêt fiscal dépend donc notamment du fait que votre niveau d’imposition soit plus faible à la retraite.
- La fiscalité en cas de déblocage anticipé dépend du motif. Pour l’achat de votre résidence principale, c’est la double peine (si vous avez déduit vos versements) : barème de l’impôt sur le revenu + flat tax. En revanche, en cas d’accident de la vie (invalidité, décès du conjoint, etc.), le capital et les gains sont exonérés d’impôt sur le revenu. Seuls les gains restent soumis aux prélèvements sociaux.
- Les retraits sur un PER peuvent se faire en rente ou en capital. En cas de sortie en capital, la fiscalité distingue les versements effectués et les gains générés. En cas de sortie en rente, c’est l’ensemble de la rente qui est imposée.
- Les PER d’entreprise suivent les mêmes principes fiscaux : les versements volontaires déduits sont imposés à la sortie. À l’inverse, les versements non déduits bénéficient d’une fiscalité allégée. Enfin, les sommes issues de l’épargne salariale (participation, intéressement, abondement) bénéficient d’un régime avantageux.
La fiscalité du PER individuel en cas de déduction des versements
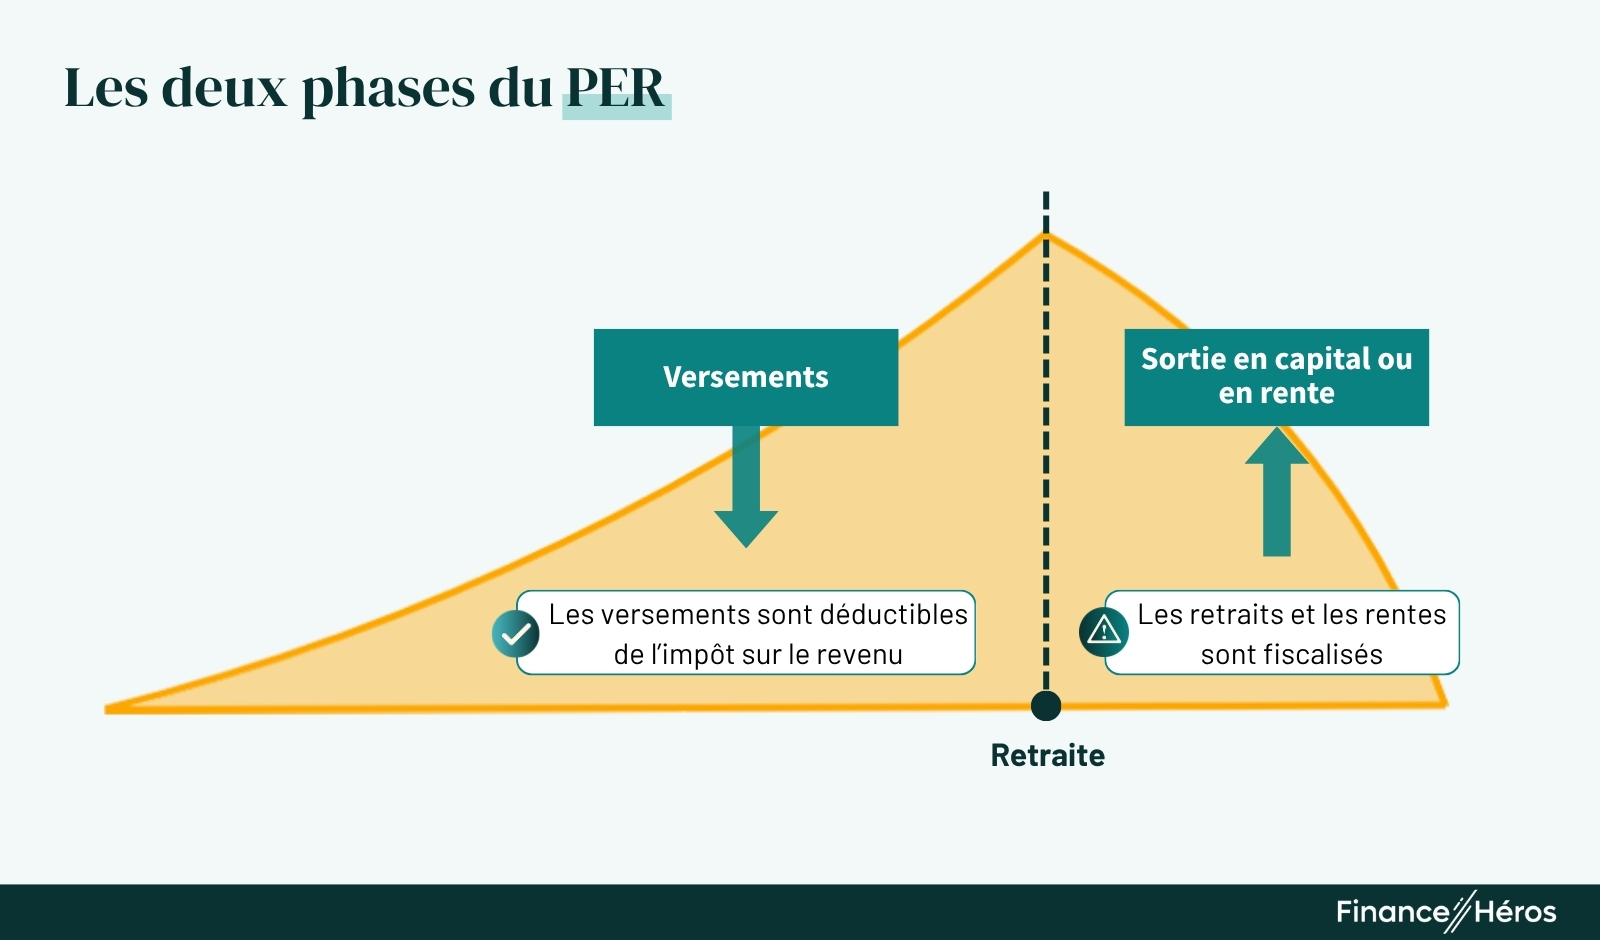
La fiscalité du PER doit être appréhendée en deux temps :
- Pendant la phase d’épargne : vos versements vous permettent de réduire vos impôts, en les déduisant de votre revenu imposable.
- Pendant la phase de retraite : la fiscalité s’applique sur le capital retiré ou les rentes qui vous sont versées.
La défiscalisation des versements
✅ Vos versements sont déductibles de votre revenu imposable : c’est l’atout principal du PER !
🚫 Cet avantage est toutefois soumis à une limite : c’est ce qu’on appelle le plafond d’épargne retraite, autrement dit le montant maximal que vous pouvez déduire de vos revenus imposables grâce à votre PER.
La règle générale veut que vous ne puissiez déduire chaque année plus de 10% de vos revenus à l’aide de votre PER. Toutefois, cette règle est encadrée par un plafond et un plancher :
- le plafond est de 37 680 € en 2026 : impossible de déduire davantage même si 10% de vos revenus correspondent à un montant supérieur.
- le plancher est de 4 710 € : vous pouvez déduire jusqu’à ce montant, même si 10% de vos revenus correspondent à un montant inférieur.
Le montant maximal de 37 680 € est réévalué chaque année. Il est égal à 10% de 8 fois le PASS annuel (Plafond de la Sécurité Sociale). Ceci avant prise en compte des plafonds inutilisés des années précédentes, d’une éventuelle mutualisation avec le conjoint. Les indépendants bénéficient aussi d’un plafond supérieur. Pour en savoir plus, découvrez nos 7 astuces pour maximiser votre réduction d’impôt avec un PER.
Depuis le 1er janvier 2026, les versements réalisés à compter du 70e anniversaire du titulaire du PER ne sont plus déductibles fiscalement.
Exemple : calcul de déduction fiscale
🧮 Prenons un exemple pour mieux comprendre :
- Un salarié a un revenu imposable de 50 000 € par an.
- Sa tranche marginale d’imposition (TMI) est donc celle à 30%.
➡️ Selon la règle générale, il peut par conséquent déduire au maximum 10% de son revenu imposable avec son PER, soit 5 000 € (10% de 50 000 = 5 000).
- Sur une année N : ce salarié décide donc de verser 5 000 € sur son PER, afin de bénéficier de la déduction d’impôt maximale à laquelle il a droit. En année N, son revenu imposable de 50 000 € passe donc à 45 000 €.
- En année N+1 : il ne paye d’impôts sur le revenu que sur un montant de 45 000 €. Et son économie d’impôt finale est de 1 500 € (5 000 de versement × 30%), à condition que la totalité de la déduction s’impute sur la tranche à 30%.
La fiscalité du PER à la sortie
Une fois l’âge de la retraite arrivé, vous pouvez récupérer le capital accumulé de deux façons :
- en rente : vous cédez le capital à l’assureur, qui s’engage à vous verser une rente à vie, dont le montant est fixé selon le capital constitué et votre âge.
- en capital : vous restez propriétaire de vos économies et vous les retirez quand vous le souhaitez en une ou plusieurs fois.
Ce qu’il faut savoir c’est que ces deux modes de sortie ne subissent pas la même fiscalité ⤵️
Fiscalité des rentes viagères du PER individuel
Si vous décidez de transformer votre PER en rente viagère, c’est le régime des rentes viagères à titre gratuit qui s’applique. Votre rente est alors doublement imposée :
- Impôts sur le revenu : au même titre qu’une pension de retraite, la rente est imposée selon votre tranche d’imposition, après déduction d’un abattement de 10%.
- Prélèvements sociaux : au taux de 18,6%, mais sur une part de la rente qui dépend de votre âge lors de son premier versement :
- moins de 50 ans : 70% de la rente,
- de 50 à 59 ans : 50%,
- de 60 à 69 ans : 40%,
- à partir de 70 ans : 30%.
➡️ Pour les prélèvements sociaux, plus le premier versement de la rente intervient tard, moins elle est taxée.
🧮 Prenons un exemple :
- Vous partez à la retraite à 65 ans,
- vous touchez une rente annuelle de 10 000 €,
- votre TMI est de 11%.
Calculons ce qui est dû pour la partie impôts sur le revenu et prélèvements sociaux :
- Impôt sur le revenu : on applique d’abord l’abattement de 10% sur 10 000 €, donc seulement 9 000 € sont imposables. Puis la TMI de 11% : 9 000 x 11% = 990 € d’impôts sur le revenu.
- Prélèvements sociaux : on applique le taux de 18,6% à 40% de la rente (donc sur 4 000 €), car l’âge du 1er versement est 65 ans : 4 000 x 18,6% = 744 € de prélèvements sociaux.
- Revenu net perçu : 10 000 € (rente brute) – 990 – 744 = 8 266 € de rente nette. Ce qui fait environ 690 € nets par mois de rente.
Pour les revenus 2025 déclarés en 2026, notez que l’abattement est au minimum de 454 euros, et au maximum de 4 439 € par foyer fiscal.
Fiscalité de la sortie en capital du PER individuel
Lors d’une sortie en capital, il faut faire le distinguo entre :
- La fraction de votre capital total qui correspond aux versements que vous avez effectués sur votre PER tout au long de sa vie.
- La fraction du capital total qui correspond aux gains générés par votre PER (les intérêts et plus-values).
Ces deux parties sont imposées différemment :
- Les versements : ils sont taxés au barème progressif de l’impôt sur le revenu (tranche à 45%, puis 41% puis 30%, etc. selon votre revenu imposable). Ils sont, en revanche, exonérés de prélèvements sociaux.
- Les gains : c’est la fiscalité habituelle des placements financiers qui s’applique. À savoir le prélèvement forfaitaire unique (flat tax) à 31,4% (12,8% d’impôt sur le revenu + 18,6% de prélèvements sociaux).
Notez que vous pouvez être dispensé du PFU (flat tax) et préférer l’imposition au barème progressif.
🧮 Prenons un exemple :
- Vous souhaitez retirer une partie de votre PER en capital,
- le montant de votre PER le jour de votre départ en retraite est de 200 000 €.
- vous souhaitez retirer 40 000 €,
- votre TMI à la retraite est de 11%.
Ce capital de 200 000 € est décomposé ainsi :
- 150 000 € correspondent au total de ce que vous avez versé sur votre PER tout au long de votre vie active (soit 75% du total),
- 50 000 € sont les gains générés par ces versements (soit 25% du total).
Pour un retrait de 40 000 €, on retire à la fois des versements et des gains dans les mêmes proportions :
- 30 000 € de versements (75%),
- 10 000 € de gains (25%).
Calculons ce qui est dû pour les versements puis les gains :
- Versements : ce retrait augmente vos revenus et vous fait passer en partie dans la tranche à 30% Pour simplifier, disons que vous devez 15 000 € dans la tranche à 30% et 15 000 € dans celle à 11%. Ce qui nous donne 15 000 x 30% = 4 500 et 15 000 x 11% = 1650, soit 6 150 €.
- Gains : on applique la flat tax de 31,4% à 10 000 = 3 140 €.
- Revenu net perçu : 40 000 € (retrait brut) – 6 150 – 3 140 = 30 710 € de capital net d’impôts.

Vos versements sont déductibles de votre revenu imposable à l’entrée mais ils sont soumis à l’impôt sur le revenu à la sortie. Le PER sera donc plus efficace si votre taux marginal d’imposition (TMI) baisse une fois à la retraite.
Toutefois, le PER peut rester pertinent même si votre TMI reste la même. En effet, vous allez alors profiter de l’effet de levier fiscal puisque vous pouvez investir vos économies d’impôts et ainsi générer davantage d’intérêts.
➡️ Pour en mesurer l’effet, je vous recommande d’utiliser ce simulateur de PER complet.
Fiscalité des cas de sortie anticipée
Savez-vous que vous n’êtes pas obligé d’attendre le jour de votre départ en retraite pour débloquer votre PER ? Il existe en effet des cas dits de déblocage anticipé. Mais le capital récupéré dans ces cas de figure n’échappe pas pour autant à l’impôt !
Il faut toutefois distinguer deux cas de figure :
🏠 Si vous débloquez votre PER pour acheter votre résidence principale, la fiscalité applicable est identique à celle d’une sortie en capital au moment de la retraite :
- Les versements sont soumis au barème progressif de l’impôt sur le revenu.
- Les gains sont soumis à la flat tax (ou PFU) de 31,4%.
⚠️ Il faut être très vigilant lors d’un rachat pour achat de sa résidence principale, car le montant que vous allez récupérer va venir s’ajouter à vos revenus de l’année en cours, ce qui peut vous faire passer à une tranche d’imposition supérieure.
🧮 Exemple :
- Vous gagnez 50 000 € par an.
- Vous êtes dans la tranche (TMI) à 30%
- Vous débloquez les 150 000 € sur votre PER pour acheter votre résidence principale, dont 100 000 € correspondant à vos versements.
Pour arrondir, disons que la TMI à 41% démarre à 85 000 €. 35 000 € du capital retiré va s’ajouter à vos 50 000 € de revenus et vous faire atteindre la limite de la tranche à 30%. Les 65 000 € restants vont dépasser et vous faire passer dans la tranche à 41%.
➡️ On recommande donc rarement de casser votre PER dans cette situation.
🚧 En revanche, si vous débloquez votre PER en raison d’un accident de la vie, le fisc se montre plus clément :
- Les versements sont exonérés d’impôts sur les revenus.
- En revanche les gains et plus-values restent soumis aux prélèvements sociaux (18,6%).
Pour rappel, les cas de déblocage anticipé (avant la retraite) d’un PER sont les suivants :
- Acquisition de la résidence principale
- L’invalidité (de 2e ou 3e catégorie) concernant le titulaire, ses enfants, son époux/épouse ou son partenaire de PACS
- Le décès du conjoint marié ou du partenaire de PACS (excluant le concubin)
- L’expiration des droits à l’assurance chômage
- Une situation de surendettement (validée par la commission de surendettement)
- La cessation d’activité non salariée à la suite d’un jugement de liquidation judiciaire
- La situation d’un enfant à charge gravement malade, en situation de handicap ou victime d’un accident d’une particulière gravité (nouveau cas entré en vigueur en juin 2026)
Fiscalité du PER sans déduction des versements volontaires
La déduction des versements de votre revenu imposable est un atout majeur du PER. Mais vous n’êtes pas obligé d’y avoir recours ! Dans ce cas de figure, comme vous ne bénéficiez pas de l’avantage fiscal à l’entrée (sur les versements), la fiscalité est plus clémente à la sortie (lors des retraits).
Cette fiscalité particulière s’applique aussi aux versements qui vont au-delà du plafond de déduction auquel vous avez droit.
🧮 Par exemple : même si vous ne pouvez déduire que 5 000 € par an (10% de 50 000 €), rien ne vous empêche de verser 10 000 € sur votre PER. Dans ce cas, les 5 000 € « en plus » ne seront pas déduits de votre revenu imposable, et seront soumis à cette fiscalité particulière.
➡️ Pour comprendre cette fiscalité qui s’applique aux versements non déduits, il convient à nouveau de distinguer sortie en rente et sortie en capital.
Fiscalité de la sortie en rente (sans déduction des versements)
Si vous décidez de sortir en rente viagère, c’est le régime des rentes viagères à titre onéreux qui s’applique. Dans ce cas, seule une fraction de la rente est soumise à l’impôt sur le revenu et aux prélèvements sociaux, selon votre âge au jour du premier versement :
| Âge au premier versement de la rente | Part de la rente qui est imposable |
|---|---|
| Moins de 50 ans | 70% |
| De 50 à 59 ans | 50% |
| De 60 à 69 ans | 40% |
| Plus de 69 ans | 30% |
➡️ Pour ce qui est des prélèvements sociaux, plus vous êtes âgé au moment du 1er versement, moins la rente est imposée. Une fois la part taxable de la rente connue, elle subit une double imposition :
🧮 Prenons un exemple :
- Vous partez à la retraite à 65 ans,
- vous touchez une rente annuelle de 10 000 €,
- votre TMI est de 11%.
Pour une rente brute de 10 000 € par an, la part imposable s’élève donc à 4 000 € (40% de 10 000 € à 65 ans). C’est cette assiette unique qui subit la double taxation :
- Impôt sur le revenu (IR) : à votre TMI de 11%, vous paierez 440 € (4 000 x 11%).
- Prélèvements sociaux : c’est le taux de 18,6% qui s’applique à 4 000 €, soit 744 € (4 000 x 18,6%)
- Revenu net perçu : 10 000 € (rente brute) – 440 – 744 = 8 816 € de rente nette. Ce qui fait environ 734 € par mois de rente nette.
✅ On voit que la fiscalité du PER s’avère plus avantageuse que précédemment (sortie en rente mais avec déductions des versements) car seule une partie de la rente est imposée, en fonction de l’âge que vous avez au moment du versement de la rente.
Fiscalité de la sortie en capital (sans déduction des versements)
Comme lors du précédent exemple de sortie en capital, il faut faire la distinction entre :
- La fraction de votre capital total qui correspond aux versements
- La fraction du capital total qui correspond aux gains générés.
Ici, ces deux parties sont imposées ainsi :
- Les versements : 0%, ils sont intégralement exonérés d’impôt. Vous récupérez vos versements en intégralité, sans impôts ni prélèvements sociaux.
- Les gains : 31,4%, c’est la flat tax qui s’applique.
🧮 Reprenons notre exemple de tout à l’heure pour une sortie en capital :
- le montant de votre PER le jour de votre départ en retraite est de 200 000 € (150 000 € de versement, 50 000 € de gains),
- vous souhaitez retirer 40 000 €,
- votre TMI à la retraite est de 11%.
Calculons ce qui est dû pour les versements puis les gains dans ce cas de figure :
- Versements : vous êtes exonéré d’IR et de prélèvements sociaux, vous ne payez donc rien sur les 30 000 € correspondant aux versements.
- Gains : on applique la flat tax de 31,4% à 10 000 = 3 140 €.
- Revenu net perçu : 40 000 € (retrait brut) – 3 140 = 36 860 € de capital net d’impôts.
➡️ Dans ce cas, la fiscalité est finalement équivalente à celle de la plupart des placements financiers et le Plan d’Épargne Retraite ne présente pas d’avantages particuliers.
Je vous déconseille de faire des versements non déductibles, car c’est vous priver de tout l’avantage du PER ! Si vous atteignez le plafond de l’épargne retraite, reportez votre excédent d’épargne vers une bonne assurance-vie ou un bon PEA !
Tableau récapitulatif : fiscalité du PER Individuel
Résumons ce que nous venons de voir dans le tableau ci-dessous ⤵️
| On déduit les versements | On ne déduit pas les versements | |
|---|---|---|
| À l’entrée | Versements déductibles des revenus imposables Dans la limite des plafonds | – |
| Imposition en cas de sortie en rente | Barème de l’impôt sur le revenu après abattement de 10% + Prélèvements sociaux de 18,6% sur une fraction de la rente déterminée selon l’âge lors de son premier versement | Abattement de 30 à 70% selon l’âge, puis : Barème de l’impôt sur le revenu + Prélèvements sociaux (18,6%) |
| Imposition en cas de sortie en capital (et pour achat de sa résidence principale) | Versements : barème de l’impôt sur le revenus Gains : 31,4% | Versements : 0% d’impôts sur le revenu Gains : 31,4% |
| Déblocage en cas d’accident de la vie | Versements : 0% d’impôts sur le revenu Gains : 18,6% de prélèvements sociaux | Versements : 0% d’impôts sur le revenu Gains : 18,6% de prélèvements sociaux |
Selon votre profil et votre niveau d’imposition le PER peut être très efficace ou, au contraire, contre productif. Si jamais votre niveau d’imposition est faible, je vous conseille plutôt l’assurance-vie ou le PEA, fiscalement plus avantageux à la sortie.
La fiscalité du PER d’entreprise
Le Plan d’Épargne Retraite (PER) d’entreprise se décline en deux grandes catégories :
- Le PER d’entreprise collectif (PERECO ou PERCOL) qui est facultatif,
- Le PER d’entreprise obligatoire (PERO) qui est obligatoire pour certaines catégories de salariés.
Fiscalité du PER d’entreprise à l’entrée
✅ Vous pouvez alimenter ces deux PER avec des versements volontaires. Dans ce cas, les versements sont déductibles de votre revenu imposable, dans les mêmes conditions que pour le PER Individuel.
Il est possible d’avoir à la fois un PER individuel et un PER d’entreprise. Mais attention, posséder plusieurs PER ne multiplie pas vos avantages fiscaux. Le plafond annuel de déduction des versements volontaires s’applique de manière globale à l’ensemble de vos contrats (PERIN + PERECO + PERO).
Je vous conseille de privilégier un PER individuel plutôt que de faire des versements volontaires sur un PER collectif. En effet, vous aurez plus de souplesse sur la gestion et la possibilité de choisir parmi les meilleurs PER ici. De son côté, votre entreprise ne fera pas nécessairement le meilleur choix…
Fiscalité du PER d’entreprise à la sortie
Comme pour le PER individuel, il faut distinguer la sortie en capital (quand elle est possible) et la sortie en rente, ainsi que l’origine des versements.
➡️ Globalement, comme sur un PER individuel, la fiscalité sera plus clémente à la sortie si vous n’avez pas déduit vos versements, ainsi que pour les versements qui correspondent à des dispositifs d’épargne salariale (intéressement, participation, abondement de l’employeur, etc.).
Sortie en capital (PER collectif)
Si vous optez pour une sortie en capital sur un PER collectif (PERECO ou PERCOL), il faut distinguer différents versements :
- Les versements volontaires déduits du revenu imposable,
- Les versements issus de l’épargne salariale (intéressement, participation, abondement de l’employeur, etc.)
- Les versements volontaires non déduits.
Voici l’imposition en cas de sortie en capital pour ces 3 façons d’alimenter un PER collectif :
| Type de versements sur PER collectif | Imposition en cas de sortie en capital |
|---|---|
| Versements volontaires déduits du revenu imposable | Versements : barème progressif de l’impôt sur le revenu, sans abattement de 10%. Gains (intérêts et plus-values) : PFU (flat tax) 31,4 % |
| Versements volontaires non déduits | Versements : exonération d’impôts sur le revenu Gains : PFU (flat tax) 31,4% |
| Versements issus de l’épargne salariale | Versements : exonération d’impôts sur le revenu Gains (intérêts et plus-values) : prélèvements sociaux (18,6%) |
➡️ On voit que le cas le plus favorable en termes d’imposition à la sortie est pour les versements issus des dispositifs d’épargne salariale.
Sortie en rente (PER collectif)
Si vous optez pour une sortie en rente viagère dans le cadre d’un PER collectif, la fiscalité va dépendre de l’origine du capital que vous allez percevoir. S’il s’agit :
- de versements volontaires qui ont été déduits du revenu imposable,
- de versements issus de l’épargne salariale (intéressement, participation, abondement de l’employeur, etc.) et des versements non déduits.
| Type de versements sur PER collectif | Imposition de la rente |
|---|---|
| Versements volontaires déduits du revenu imposable | Barème progressif de l’impôt sur le revenu (après un abattement forfaitaire de 10%) + prélèvements sociaux (18,6%) sur une fraction de la rente déterminée selon l’âge lors de son premier versement |
| Versements issus de l’épargne salariale volontaires et versements volontaires non déduits | Barème progressif de l’impôt sur le revenu + prélèvements sociaux (18,6%) mais après un abattement (entre 30 et 70%) selon l’âge au versement de la première rente. |
➡️ La situation est plus favorable dans le deuxième cas (épargne salariale et versements non déduits), car vous bénéficiez d’un abattement d’au moins 30% sur la fiscalité de votre rente. Pour les versements volontaires que vous décidez de déduire de votre revenu imposable, la fiscalité est la même que sur un PER individuel.
Sortie en rente (PER obligatoire)
Dans le cas d’un PER obligatoire (PERO), la sortie en rente viagère est obligatoire pour récupérer l’épargne issue des cotisations obligatoires (versées par l’employeur et, éventuellement, par le salarié). Dans ce cas, la rente est imposée :
- au barème progressif de l’impôt sur le revenu, après un abattement forfaitaire de 10%,
- et aux prélèvements sociaux applicables aux pensions de retraite (CSG, CRDS, CASA et, le cas échéant, cotisation maladie), dont le taux dépend des revenus du bénéficiaire et peut atteindre 10,1 % dans le cas général.
Les cotisations obligatoires peuvent aussi être exceptionnellement récupérées sous forme de capital, si la rente viagère ne dépasse pas 110 € par mois, avec l’accord de l’assureur. Dans ce cas, la part correspondant aux versements est imposée au barème progressif (sans abattement de 10%), et soumise aux prélèvements sociaux des revenus de remplacement. Les gains sont soumis au PFU de 31,4%.
Sortie en capital (PER obligatoire)
Un PER obligatoire peut également recevoir des versements volontaires et de l’épargne salariale. Contrairement aux cotisations obligatoires, ces sommes peuvent être récupérées sous forme de capital à la retraite. La fiscalité dépend alors de l’origine des versements :
- Versements volontaires déduits des revenus imposables : le capital correspondant aux versements est soumis au barème progressif de l’impôt sur le revenu, sans abattement de 10%. Les gains sont soumis au PFU (flat tax) de 31,4%.
- Versements volontaires non déduits : le capital correspondant aux versements est exonéré d’impôt et de prélèvements sociaux. Seuls les gains sont soumis au PFU (flat tax) de 31,4%.
- Épargne salariale (intéressement, participation, abondement) : le capital et les gains sont exonérés d’impôt sur le revenu. Seuls les gains sont soumis aux prélèvements sociaux de 18,6%.
Tableau récapitulatif : fiscalité à la sortie des PER d’entreprise
Pour une vision synthétique, voici un tableau qui reprend la fiscalité à la sortie des PER d’entreprise selon le type de versement et de sortie (rente ou capital) :
| Origine des versements | Sortie en capital | Sortie en rente |
|---|---|---|
| Versements volontaires déduits | Versements : barème de l’IR sans abattement de 10%. Gains : PFU de 31,4%. | Impôt sur le revenu après abattement de 10% + Prélèvements sociaux de 18,6 % sur une fraction de la rente selon l’âge. |
| Versements volontaires non déduits | Versements exonérés Gains : PFU de 31,4 %. | Impôt sur le revenu + Prélèvements sociaux de 18,6% sur une fraction de la rente selon l’âge. |
| Épargne salariale (intéressement, participation, abondement) | Versements et gains exonérés d’impôts sur le revenu Gains : Prélèvements sociaux de 18,6% | Impôt sur le revenu + Prélèvements sociaux de 18,6% sur une fraction de la rente selon l’âge. |
| Cotisations obligatoires (employeur et salarié) | Impossible, sauf petites rentes (110 €/mois maximum). Dans ce cas : cotisations imposées au barème sans abattement de 10%, avec prélèvements sociaux des revenus de remplacement Gains soumis au PFU de 31,4 %. | Impôt sur le revenu après abattement de 10% + Prélèvements sociaux applicables aux pensions de retraite, selon les revenus du bénéficiaire. |
La fiscalité du PER en cas de décès
Le décès du souscripteur entraîne la fermeture du PER. La fiscalité applicable au PER en succession varie selon si vous avez souscrit un PER assurantiel ou un PER compte-titres :
- Avec un PER assurantiel, c’est la fiscalité de l’assurance vie qui s’applique (à quelques nuances près, notamment autour de l’âge pivot de 70 ans).
- Avec un PER bancaire, c’est la fiscalité du compte-titres qui s’applique. Le capital est intégré à la succession, et les héritiers paieront des droits de succession en fonction du lien de parenté qu’ils ont avec le défunt.
➡️ On vous donne les détails dans notre article dédié à la fiscalité du PER en cas de décès.
Questions fréquentes
Pour calculer les gains fiscaux que vous pouvez réaliser lors d’un versement, il faut d’abord identifier votre tranche marginale d’imposition. Ensuite, il faut multiplier ce pourcentage par le montant de votre versement. Attention toutefois, ce calcul n’est valable que si vous restez dans la même tranche marginale d’imposition.
Le plafond de déduction du PER est égal à 10% des revenus nets de l’année N-1. Ce montant ne peut dépasser 8 fois 10% du PASS annuel et ne peut être inférieur à 4 710 euros.
Le PASS est le Plafond Annuel de la Sécurité Sociale. Il est établi chaque année par décret et sert d’étalon pour de nombreuses mesures sociales et fiscales. En 2026, son montant s’élève à 48 060 €.
Le transfert d’un PER n’entraîne aucune fiscalité. Votre contrat peut néanmoins prévoir des frais de transfert.
Oui, la Loi Pacte prévoit que les PERP et les contrats Madelin puissent être transformés en PER sans frottement fiscal.
Il existe au moins 70 PER commercialisés en France, avec des différences significatives en termes de frais, de performances, ou de supports d’investissement disponibles. Pour vous aider à naviguer parmi cette multitude de contrats, consultez notre palmarès complet des Plans Epargne Retraite (PER).
LE PER présente avant tout des avantages fiscaux. Il permet notamment de déduire vos versements de votre revenu imposable et ainsi faire des économies d’impôts. En revanche, le gros défaut du PER c’est qu’il est bloqué jusqu’à la retraite. Consultez cet article pour avoir la liste de tous les avantages et les inconvénients du PER.