Depuis le début des années 2000, différents acteurs ont progressivement transformé le système bancaire. Après les banques en ligne, ce sont les néobanques, connues également sous le nom de banques mobiles, qui révolutionnent le monde financier. En plus d’un mode de fonctionnement 100 % digital et l’ouverture de comptes facilitée, les néobanques proposent de multiples fonctionnalités novatrices.
Quels critères devez-vous privilégier pour choisir la meilleure néobanque ? J’ai analysé et testé toutes les offres du marché pour vous offrir un comparatif des meilleures banques mobiles, et voici ma sélection ! 👌
Les meilleures néobanques de notre comparatif
- Des comptes accessibles rapidement et à moindres coûts
- Des cartes virtuelles ou physiques souvent gratuites (hors frais d’envoi)
- Les cartes virtuelles disponibles immédiatement
- Sans conditions de revenus
- Plafonds de paiement généralement confortables
- Manque d’assurance sur les cartes gratuites
- Pas de cartes à débit différé
- Il faut généralement payer pour accéder aux meilleures fonctionnalités
- Service client de qualité variable
Si vous appréciez le confort de votre banque traditionnelle et cherchez uniquement à réduire les frais, je vous conseille notre comparatif des meilleures banques en ligne.
Voici ma sélection des meilleures banques mobiles. Vous trouverez plus bas mon comparatif détaillé. 👇

20€ offerts !

1 mois offert !

Jusqu’à 100€ offerts

Amazon Prime offert
La meilleure néobanque verte et éthique

2 mois offerts
La meilleure néobanque crypto

3 mois Premium offerts !
Quelle néobanque choisir selon votre usage ?
Toutes les néobanques ne répondent pas au même besoin. Pour faire votre choix, je vous conseille de partir des opérations que vous réaliserez vraiment : payer au quotidien, voyager, partager un compte ou déposer de l’argent liquide.
Pour en faire votre compte principal : Revolut
Revolut est mon choix si vous voulez gérer vos dépenses courantes depuis une seule application. Son IBAN français, ses virements, son compte joint et ses outils de budget en font une solution complète. En revanche, si vous recevez régulièrement des chèques ou déposez des espèces, vérifiez que ses services correspondent à vos habitudes avant d’y transférer toutes vos opérations.
Pour voyager : Revolut ou N26 Go
Revolut est pratique pour payer en devises et gérer plusieurs monnaies, à condition de surveiller les limites de change et de retrait de votre abonnement. Si vous retirez souvent des espèces hors zone euro, N26 Go mérite aussi votre attention : contrairement à N26 Standard, cette formule ne facture pas de commission N26 sur les retraits en devises. Par contre, elle est payante (9,90€/mois).
Pour un compte gratuit : Revolut Standard ou N26 Standard
Ces deux offres permettent de disposer d’un compte et d’une carte virtuelle sans cotisation mensuelle. Je choisirais Revolut Standard pour ses fonctionnalités de gestion et ses comptes en devises, ou N26 Standard si vous préférez une application plus simple. Dans les deux cas, vérifiez les frais de livraison d’une carte physique et les limites applicables aux retraits.
Pour déposer des espèces et encaisser des chèques : Nickel
Nickel est le choix le plus évident si vous utilisez encore ces deux moyens de paiement. Vous pouvez obtenir une carte et un RIB dans un Point Nickel, puis alimenter votre compte en espèces ou encaisser un chèque depuis l’application. Le compte classique coûte 25 € par an et ces opérations peuvent entraîner des frais : tenez-en compte si vous les effectuez souvent.
Pour gérer des dépenses à deux : Revolut ou bunq
Revolut propose un véritable compte joint à deux titulaires, pratique pour les charges d’un couple. bunq offre davantage de souplesse si vous voulez créer plusieurs comptes pour séparer vos projets ou partager des dépenses avec d’autres personnes ; ses comptes communs sont accessibles avec les formules payantes concernées. Le bon choix dépend donc surtout du nombre de personnes et de comptes que vous souhaitez gérer.
Les meilleures néobanques en détail
Revolut : la banque mobile la plus complète
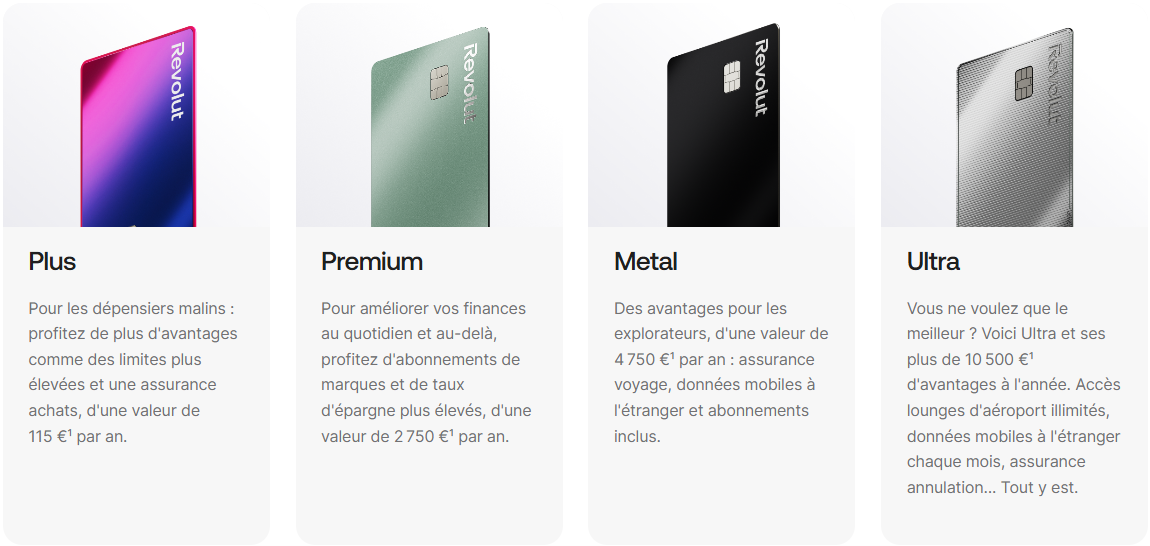
Revolut était une des premières banques mobile à voir le jour, en 2015. Aujourd’hui forte de plus de 80 millions de clients (dont 8 millions en France), c’est tout simplement la reine des néobanques : innovante, accessible, et tout à fait capable de devenir votre nouveau compte principal.
➡️ Voici les points importants qui propulsent Revolut en tête du classement :
- Des cartes physiques et virtuelles accessibles sans conditions de revenus, et personnalisables.
- Une solution pratique et pas chère pour avoir des comptes en devises et faire du change.
- Des possibilités d’investissement innovantes et faciles d’accès : en matières premières et actions.
- Les comptes rémunérés en différentes devises, avec un taux bonifié pour les comptes payants.
- La possibilité d’avoir un RIB français : plus de discrimination à l’IBAN.
- Une application très ergonomique et fonctionnelle, parmi les meilleures des néobanques.
- Un système de cashback intéressant hors Europe et auprès des marques partenaires.
- Le compte avec carte dédiée aux mineurs « Revolut Kids & Teens » : accessible gratuitement aux enfants des clients Revolut, de 6 à 17 ans.
- L’eSIM internationale : pour pouvoir consulter son compte partout dans le monde, à frais réduits.
La banque mobile Revolut est également présente dans notre comparatif des banques en ligne et des meilleures banques mobile pour mineurs. Et ce n’est pas pour rien : c’est la plus complète des néobanques, proposant une offre gratuite solide, et des prestations payantes haut de gamme avec Premium, Metal et Ultra.
💡 Revolut Business est même un des rares comptes pro en ligne gratuits.
Jusqu’à 20€ offerts par Revolut
Bunq : la néobanque qui se met au vert

Fondée en 2012 à Amsterdam, Bunq est la plus ancienne banque mobile de notre sélection. Elle se distingue surtout par ses outils de gestion du budget et son aspect écologique. En effet, à chaque paiement, vous avec une chance qu’un arbre soit planté.
Vous pouvez ouvrir un compte bunq avec un IBAN français et choisir entre quatre formules : Free (0 €), Core (3,99 €), Pro (9,99 €) et Elite (18,99 € par mois).
➡️ La néobanque néerlandaise vous propose également de nombreuses fonctionnalités :
- La possibilité de répartir votre argent entre plusieurs comptes, jusqu’à 25 avec Pro ou Elite, et d’associer vos cartes aux comptes de votre choix.
- Des comptes joints et partagés pour gérer les dépenses à deux.
- Des comptes en devises et des paiements à l’étranger, avec des conditions de change qui varient selon la formule. Pour vos transferts internationaux, comparez aussi les frais avec ceux de Wise.
- Un compte d’épargne rémunéré : le taux peut atteindre 3,01 % brut par an, selon le montant épargné et les conditions du taux bonus. Il s’applique à l’épargne, pas au solde du compte utilisé pour payer.
- La possibilité de déposer des espèces en France avec Core, Pro ou Elite, via PaysafeCash : jusqu’à 100 € sans frais par mois, puis des frais de 2,5 %.
- Un accès aux actions et aux ETF depuis l’application, par l’intermédiaire de Ginmon. Si vous investissez régulièrement, comparez ses conditions avec celles d’un compte-titres ou d’une gestion pilotée en ligne.
Face à Revolut ou N26, je choisirais bunq avant tout pour organiser mes comptes et mes dépenses. Mais également pour son aspect écologique.
D’ailleurs, le compte Free permet de découvrir l’application. Mais les cartes physiques et plusieurs fonctions qui font l’intérêt de bunq nécessitent un abonnement payant.
1 mois offert pour essayer bunq
➡️ Plus de détails dans mon avis complet sur Bunq.
N26 : la néobanque allemande parfaite pour voyager

Présente en France depuis 2017, la néobanque allemande N26 était la première à proposer une carte en métal aux clients hexagonaux. D’ailleurs, il existe aujourd’hui 4 types de comptes : Standard (Gratuit), Smart (4,90€/mois), Go (9,90€/mois) et Metal (16,90€/mois).
✅ Voici ce que je retiens de N26 :
- Un compte et une carte en quelques minutes, sans conditions.
- Un compte rémunéré jusqu’à 1,50% bruts/an avec l’Épargne Express Metal.
- Aucuns frais à l’étranger avec Go et Metal : que ce soit pour les paiements ou les retraits.
- Des plafonds de paiement très confortables : 100 000€ par mois.
- Des prêts personnels pour financer tous vos projets, jusqu’à 50 000€.
- Des outils de gestion de budget simples et pratiques.
- De très bonnes assurances voyage avec les cartes payantes.
Jusqu’à 100€ offerts en action par N26
➡️ Tout ce qu’il faut savoir est dans mon avis sur N26.
Nickel : la banque mobile la plus rapide et accessible

Nickel est la néobanque la plus atypique de France. Sa particularité ? En plus d’être disponible en ligne, Nickel est présente chez plus de 8 000 buralistes ou commerçants partenaires, dans tout le pays. Uniquement à l’aide d’une pièce d’identité et un numéro de téléphone portable, n’importe qui peut ouvrir un compte avec un RIB français et une carte Mastercard. Et même pas besoin d’attendre votre moyen de paiement, vous pouvez l’acheter directement en magasin !
➡️ Voici les points différenciants de la néobanque Nickel :
- Un compte, une carte, un RIB en 5 minutes avec 25€, une pièce d’identité et un numéro de téléphone.
- Ouverte à tous : interdits bancaires, surendettés et plus de 198 nationalités !
- Pas besoin d’un autre compte ailleurs : vous pouvez alimenter votre compte Nickel en cash dès l’ouverture.
- L’accès à plus de 8 000 points Nickel dans toute la France pour vos dépôts et retraits d’espèces.
- Envoi d’argent partout dans le monde avec RIA.
En bref, la banque mobile Nickel est idéale pour toute personne ayant besoin d’un RIB et d’une carte de paiement en France. Touristes, étudiants, non-résidents ou interdits bancaires, peu importe, Nickel vous accueille à bras ouverts. 😇
Vous n’avez même pas besoin de posséder un autre compte ou une autre carte bleue pour en profiter ! Enfin, sa tarification est claire et limpide, et Nickel se paye même le luxe de proposer la carte bancaire en métal la moins chère du marché !
6 mois Amazon Prime offerts avec Nickel Chrome
➡️ Lisez mon avis sur Nickel pour en savoir plus.
Les meilleures banques mobiles vertes et éthiques
Alors que nous constatons chaque jour un peu plus les effets du réchauffement climatique, les néobanques vertes et éthiques ont placé leurs responsabilités sociales et environnementales au cœur de leurs préoccupations. Difficile de départager Helios et Green-Got sur ce terrain, même si leurs approches sont légèrement différentes.
Green-Got : la pépite des banques vertes
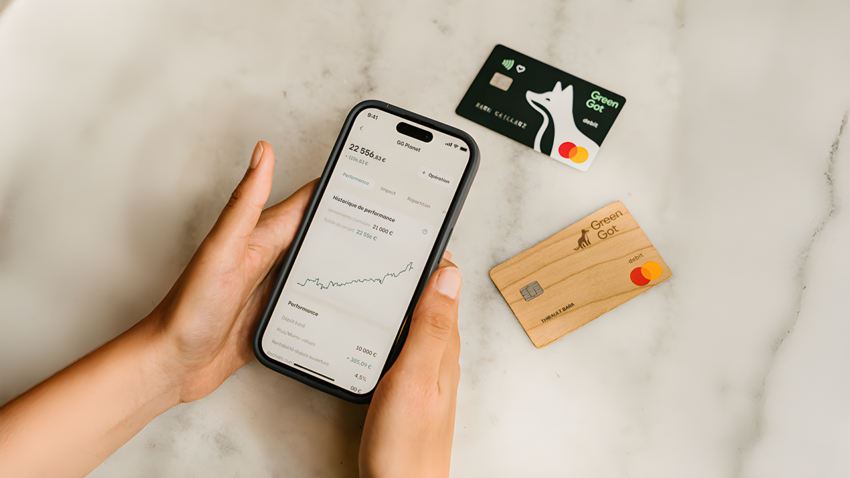
Green-Got (contraction de Green – vert et Ingot – lingot) et Helios sont proches dans leurs philosophies comme leurs offres. En effet, Green-Got propose également sa carte en bois de cerisier (ou en PVC recyclé) et la possibilité de suivre son impact écologique au sein de l’application.
✅ Parmis ses point forts, je retiens :
- Un compte courant (ou commun) à impact positif.
- Les paiements sans frais à l’étranger, même avec le compte Essentiel.
- L’arrondi à chaque paiement pour soutenir des associations.
- Les assurances et garanties avec la carte du compte Premium.
- L’assurance-vie verte accessible indépendament du compte courant.
- Le compte pro pour les indépendants.
- Des nouvelles fonctionnalités développée selon les votes des clients.
➡️ Je vous invite à lire mon avis complet sur Green-Got pour plus d’informations.
🚨 En exclusivité avec Finance Héros, profitez de deux mois offerts à l’ouverture de votre compte Green-Got avec le code « F-HEROS« .
2 mois offerts chez Green-Got avec le code F-HEROS
Helios : la néobanque la plus verte ?

Helios etait le dieu grec du soleil, mais aujourd’hui, c’est surtout une banque mobile qui refuse catégoriquement d’investir le moindre centime dans un projet polluant. Elle met l’accent sur le financement de projets éco-responsables, comme la construction d’une centrale photovoltaïque en Nouvelle Calédonie.
Helios propose également un compte joint avec des cartes assorties en plastique recyclé, ainsi qu’une carte bancaire en bois naturel de cerisier du plus bel effet ! 😍
Si vous avez envie de vous engager en faveur des causes qui vous sont chères et de la transition écologique, consultez notre comparatif des meilleures banques vertes et éthiques !
Bonus : la meilleure néobanque crypto friendly

Deblock est une néobanque française souhaitant réconcilier la banque et les cryptomonnaies. En effet, il n’est pas rare de voir ses opérations vers les plateformes crypto se faire bloquer par les banques traditionnelles.
✅ Parmi ses points forts, je retiens :
- Un établissement Français et bien régulé : ACPR, AMF, PSCA…
- Un compte courant rémunéré à 4% par an (net de frais).
- Des cartes bancaires gratuites virtuelles ou physiques…
- … avec des plafonds de paiement confortables.
- Un véritable portefeuille crypto.
➡️Pour en savoir plus, je vous renvoie vers notre avis complet sur Deblock.
Profitez de 3 mois de Premium offerts grâce au code « HEROS »
Les banques mobiles recalées du classement 🛑
Ma French Bank était la néobanque de la Banque Postale. Elle a malheureusement fermé ses portes fin 2023.
De même, Sumeria (anciennement Lydia) déçoit sur son offre gratuite, trop limitée à mes yeux. D’autant plus que les fonctionnalités les plus pratiques et innovantes sont accessibles uniquement avec les abonnements payants.
Le super tableau comparatif des meilleures néobanques
| Revolut | N26 | Nickel | Bunq | Green-Got | Deblock | |
|---|---|---|---|---|---|---|
| Coût de la carte (offre standard) | Gratuite | Gratuite | 25€/an | Gratuite | De 6,90€ à 12,90€/mois | Gratuite |
| Processus d’ouverture de compte | Rapide – sans justificatif de revenus | Ultra rapide – sans conditions | Ultra rapide – sans condition de revenus | Rapide – sans justificatif de revenus | Rapide – sans justificatif de revenus | Rapide – sans justificatif de revenus |
| Frais à l’étranger | Paiements à l’étranger : gratuits Retraits en devise : 200 € ou cinq retraits gratuits | Paiements à l’étranger : gratuits Retraits en devise : 1,70% | Paiements à l’étranger : 1€ Retraits en devise : 2,50€ | Paiements par carte : 0,5% du montant Retraits en devise : 0,5% du montant | Paiements à l’étranger : gratuits Retraits en devise : 2€/retrait | Paiements à l’étranger : selon abonnement Retraits en devise : selon abonnement |
| IBAN français |  | | | | | |
| Crédit / découvert | | |  | | | |
| Epargne et investissement | | | | | | |
| Dépôt d’espèces | | | | | | |
| Dépôt de chèques | | | | | | |
| Apple Pay / Google Pay | | | | | | |
| Ergonomie de l’interface mobile | ⭐⭐⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐⭐ | ⭐⭐⭐⭐ |
| Fonctionnalité innovante | Statistiques des dépenses, connexion des comptes externes à l’application, cashback, système de coffres personnels pour économiser ou créer des cagnottes. | Des outils de gestion de budget pratiques et intuitifs, les cartes gratuites et sans frais ou commissions à l’étranger. | Système de cashback, plafonds de carte modifiables, paiement sans contact. | Épargne rémunérée, compte joint ou partagé, chance de planter un arbre à chaque paiement | Arrondi à chaque paiement pour soutenir des associations, compte courant à impact positif et les assurances du compte Premium. | Plafonds de paiements et retraits confortables pour utiliser ses cryptos, cashback et compte rémunéré. |
| Notre avis en bref | Des tarifs encore plus intéressants que N26 et une application à la fois simple et originale. Depuis l’IBAN français et ses possibilités d’investissement innovantes, difficile de trouver des défauts à la banque mobile britannique. | La carte gratuite idéale pour voyager à l’étranger sans frais. La possibilité de faire un crédit en partenariat avec Younited est appréciable et les assurances des cartes payantes sont très bonnes. | Il s’agit de l’offre la plus simple et atypique de toutes les banques mobiles mais elle n’en est pas moins efficace ! C’est la solution la plus rapide pour obtenir un RIB et une carte bancaire, sans oublier les dépôts d’espèces. Cependant, la tarification n’est pas des plus avantageuses… | Très proche de Revolut ou N26 dans ses fonctionnalité, bunq vous offre une chance de planter un arbre à chaque paiement. Elle est néanmoins un peu plus chère que ses concurrentes. | La banque en ligne verte la plus complète, avec une assurance vie ISR. Dommage pour l’absence de compte 100% gratuit. | La banque mobile idéale pour acheter et utiliser des cryptomonnaies en toute fluidité. Ce n’est pas la plateforme crypto la moins chère mais sa praticité peut faire la différence. |
| Notre avis complet | Avis Revolut | Avis N26 | Avis Nickel | Avis Bunq | Avis Green-Got | Avis Deblock |
| Offre | Revolut : 20€ offerts | N26 : 100€ max offerts | Nickel : Amazon Prime offerts | bunq : 1 mois offerts | Green-Got : 2 mois offerts | Deblock : 3 mois de Premium offerts |
➡️ Pour aller plus loin, consultez mon comparatif des cartes bancaires en ligne.
Ce que vous devez savoir sur les banques mobiles
Alors que les banques en ligne sont peu ou prou une version numérique de votre banque traditionnelle, les néobanques vous proposent un service bancaire plus restreint et intégralement sur mobile.
Certaines banques sont néanmoins à la frontière entre la banque en ligne et la banque mobile, comme par exemple Revolut ou Sumeria (Lydia). Je les ai catégorisés en fonction de leurs offres, leurs fonctionnalités. Et leur pertinence en tant que compte principal ou secondaire.
Un compte, une carte, une application 👌
L’offre des néobanques repose sur les prestations bancaires essentielles, à savoir :
- un compte avec un RIB ;
- une carte bancaire (physique, ou carte bancaire virtuelle) ;
- une application mobile.
Ainsi, en optant pour une néobanque, vous renoncez généralement à la possibilité de vous déplacer dans une agence physique, de consulter un conseiller ou d’accéder à d’autres prestations financières (découverts, crédits, épargne, livrets bancaires, assurance-vie…). Néanmoins, vous pourrez y ouvrir un compte courant instantanément, et sans condition de revenus.
Les banques mobiles revendiquent un retour aux services bancaires de base, c’est-à-dire payer et être payé, en s’appuyant sur les nouvelles technologies pour rendre l’opération la plus simple possible. Mais il ne faut pas oublier les fonctionnalités innovantes qui leur permettent de se démarquer.
Néobanques VS banques en ligne : quelles différences ?
Les néobanques ne sont pas (toujours) des banques 😮
Contrairement aux banques en ligne, les néobanques ne sont pas des établissements bancaires au sens exact du terme. En effet, ce sont généralement des établissements de paiement qui, souvent, ne possèdent pas de licence bancaire (établissements de crédit). C’est pourquoi vous ne pourrez y obtenir les mêmes services financiers que dans une banque en ligne. Je vous explique tout de suite la différence. 👇
Bien que la plupart des néobanques soient de simples établissements de paiement, sans licence bancaire, certaines banques mobiles comme Revolut ont décidé de l’obtenir afin d’offrir toujours plus de fonctionnalités à leurs clients.
Pas de crédit, de découvert, ni de remise de chèques… 😥
Les banques en ligne qui possèdent leur propre agrément bancaire (ou soutenues par des banques traditionnelles), vous offrent une large gamme de services, en particulier des crédits et la possibilité d’être à découvert (ce qui ne vient pas sans agios).
A contrario, les néobanques se contentent généralement de vous fournir un compte bancaire avec une carte pour recevoir des fonds et payer. Par conséquent, si vous optez pour une néobanque, il sera peut-être difficile d’abandonner totalement votre banque traditionnelle ou votre banque en ligne.
Elle fera plutôt office de compte secondaire avec des fonctionnalités non proposées par votre banque habituelle. Comme par exemple du change de devises instantané, la création de sous-comptes, ou encore le trading de matières premières et de cryptomonnaies.
En outre, la plupart des néobanques n’offrent pas certains services que l’on attend d’une banque traditionnelle : vous ne pourrez effectuer ni de remise de chèque, ni de dépôt d’espèces par exemple (à quelques exceptions près, comme Nickel). En outre, si vous êtes en couple, vous ne pourrez pas non plus ouvrir de véritable compte joint, mais un simple compte commun, ce qui n’est pas tout à fait identique en termes de fonctionnement.
Enfin, peu de néobanques proposent les solutions de placements préférées des Français (assurance-vie, PEA, livrets, PER, etc.), en dehors d’un compte-titres ordinaire pour l’achat de cryptomonnaies ou de matières premières.
Si ces services sont indispensables pour vous, je vous conseille notre comparatif des meilleures banques en ligne, dont voici le trio de tête :

Jusqu’à 260€ offerts
20€ offerts !

Jusqu’à 280€ offerts
Ouvrez un compte bancaire en quelques minutes ! ✌
Les modalités d’ouverture de compte au sein de votre banque traditionnelle peuvent souvent être longues et fastidieuses. Entre les justificatifs à fournir, l’obligation de domiciliation du salaire, ou le délai avant de recevoir votre carte bancaire, cela s’apparente parfois à un parcours du combattant ! 🙄
À l’inverse, si vous souhaitez ouvrir un compte dans une néobanque, cela ne vous prendra généralement quelques minutes et aucune condition de revenus ne sera exigée. Et vous pourrez utiliser directement votre eCarte bleue sans avoir à attendre de recevoir votre carte physique !

Si vous recherchez une banque complémentaire simple et rapide pour gérer vos opérations courantes via votre smartphone, ou pour voyager, une néobanque sera idéale. Cependant, je vous conseille de ne pas vous séparer de votre banque en ligne ou de votre banque traditionnelle pour votre épargne de précaution et vos crédits immobiliers.
De même, ouvrir un compte commun entre personnes sans liens officiels peut être parfois un véritable parcours du combattant. Mais heureusement, certaines néobanques comme Sumeria ou bunq vous permettent de gérer et partager un compte très facilement. C’est une solution idéal pour les colocations ou les couples en union libre.
Sur quels critères choisir la meilleure néobanque ?
Sur le marché des banques mobiles, beaucoup d’acteurs se disputent la place de meilleure néobanque. Pour vous aider à y voir plus clair, j’ai listé les critères les plus pertinents et les meilleures offres que vous pourrez trouver. 👇
La banque mobile la moins chère : Revolut 🤑
Si vous cherchez la néobanque la moins chère, toutes tarifications confondues, Revolut sera la meilleure. Sans surprise, son compte de base comprend une carte gratuite, mais la tarification des comptes haut de gamme est tout aussi satisfaisante.
En plus d’être la banque mobile la moins chère, Revolut est également une des meilleures néobanques pour voyager. Elle est suivie de près par Bunq et N26, dont j’apprécie également les tarifs qui restent bas, mais pas gratuits à tous les niveaux. Enfin, mentionnons l’application dédiée aux enfants : Revolut Junior. Géré par les parents et débordant de fonctionnalités éducatives, ce compte pour mineur avec carte est offert à tous les enfants des clients Revolut.
Jusqu’à 20€ offerts par Revolut
La néobanque la plus rapide : Nickel 🚀
Pour ouvrir un compte bancaire rapidement, Nickel est de loin la mieux placée. La néobanque française revendique une inscription en 5 minutes, vous pourrez ensuite récupérer immédiatement votre carte bancaire chez un buraliste (ou un point Nickel). C’est clairement la solution la plus rapide, même si je déplore la facturation de 20€ par an sur la formule de base. Seule Ma French Bank proposait également de récupérer sa carte physique, en bureau de poste mais elle est en cours de fermeture.
Par ailleurs, vous pouvez déposer des espèces sur votre compte Nickel : il s’agit d’une prestation rare, uniquement disponible chez bunq. Sans oublier que vous n’avez pas l’obligation de détenir un autre compte ou une autre carte pour ouvrir un compte chez Nickel. 👍
1 COMPTE + 1 CARTE + 1 RIB
La meilleure banque mobile “made in France” 🥖
Si certaines néobanques étrangères imposent leur présence en France, prenez garde toutefois au revers de la médaille en souscrivant un compte étranger ! Car auparavant, ouvrir un compte chez N26 qui est une néobanque allemande, ou encore chez Bunq (néerlandaise), vous rendait titulaire d’un compte bancaire étranger.
Vous preniez alors un double risque :
- Des organismes français pouvaient refuser votre RIB étranger pour le versement de certaines prestations (la CAF par exemple) ou le prélèvement de factures.
- Vous risquiez d’oublier de déclarer au fisc chaque année l’existence d’un compte étranger, et d’en subir les pénalités.
➡️ Aujourd’hui, toutes les néobanques dans ce comparatif vous offrent un RIB Français à l’ouverture du compte. Et pour les plus chauvins, les meilleures néobanques 100% françaises sont selon moi les banques vertes. Comme Green-Got.
Les fonctionnalités innovantes des meilleures néobanques
Si on apprécie la dématérialisation complète de la relation bancaire et la tarification légère, vous pourrez aussi choisir votre néobanque pour ses prestations innovantes.
✅ Voici quelques-unes de ces fonctionnalités :
- Outils de catégorisation des dépenses avec photos.
- Visualisation des opérations bancaires en temps réel.
- Virement sans IBAN avec adresse mail ou numéro de téléphone.
- Virements instantanés.
- Virements internationaux peu chers, ou en partenariat avec Wise.
- Paiement mobile sans contact (Google Pay, Apple Pay).
- Ouverture de comptes et sous-comptes en devises différentes.
- Blocage et déblocage instantané de la carte.
- Possibilité d’arrondir la somme de ses achats à l’euro supérieur, ou au-delà, pour épargner automatiquement.
- Création de cagnottes personnelles ou partagées, pour des projets d’épargne ou de dépenses.
- Achat de cryptomonnaies.
- Carte virtuelle pour sécuriser ses achats en ligne.
- Programme de cashback.
- Changement du code de carte dans l’application.
- Des comptes et applications dédiées aux enfants : cf. notre comparatif des meilleures cartes pour mineurs.
Conclusion : quelle est la meilleure néobanque ?
La meilleure néobanque pour vous, sera celle qui offrira ce que votre banque traditionnelle ou en ligne ne vous propose pas. Elle deviendra alors complémentaire à votre banque principale grâce à ses prestations innovantes, pratiques et efficaces. Voire devenir votre compte principale, selon vos besoins.
J’utilise personnellement plusieurs néobanques au quotidien. En effet, je les ai toutes testés pour rédiger mes avis et certaines m’ont offert une expérience tellement agréable que j’ai conservé mes comptes. C’est le cas notamment de Revolut qui est selon moi la plus complète et la plus innovante.
🔎 Voici ma sélection, selon différents critères :
- La néobanque la moins chère : Revolut ou N26.
- La meilleure banque mobile pour voyager : Revolut.
- La banque mobile qui propose l’ouverture de compte la plus rapide : Nickel.
- La meilleure néobanque verte : Green-Got ou bunq.
- La meilleure néobanque pour un compte commun : Revolut ou bunq.
- La néobanque idéale pour utiliser vos cryptos : Deblock.
Si vous cherchez à ouvrir un compte bancaire pour votre entreprise ou votre micro-entreprise, sachez que beaucoup de néobanques ont aussi attaqué ce segment. On vous en dit plus dans notre comparatif des banques pro !
FAQ
Plusieurs critères sont à prendre en compte pour bien choisir sa banque mobile : en plus du prix, il faut prêter attention aux fonctionnalités qui vous intéressent.
Dans notre sélection, nous comparons à la fois les caractéristiques objectives des néobanques, ainsi que nos retours d’expérience. En effet, nous avons testé et analysé chacune d’entre elles pour trouver les meilleures.
Alors que les banques en lignes sont majoritairement rattachées à des grands groupes bancaires (BoursoBank et Société Générale par exemple), les néobanques sont 100% dématérialisées. Et le plus souvent indépendantes. Cela vient en partie de leur désir de bousculer les codes traditionnels du secteur bancaire.
C’est une des forces des banques mobiles : la possibilité d’ouvrir un compte très rapidement, sans conditions ou engagement, depuis leur application. Nickel permet même d’ouvrir un compte chez un buraliste ou un magasin partenaire instantaténément. Vous pouvez acheter votre carte bleue directement sur place et vous n’avez même pas besoin de posséder un autre compte ou une carte bancaire.
La majorité des néobanques proposent 3 types de cartes :
– Une carte standard gratuite, physique ou virtuelle.
– Une carte premium payante offrant plus de fonctionnalités.
– Une carte ultra premium, souvent en métal, proposant des fonctionnalités et avantages exclusifs.
Les néobanques, ont la particularité d’être 100% dématérialisées. Pas de file d’attente interminable au guichet ou de standard téléphonique, tout se passe dans l’application. C’est pour cette raison que les néobanques sont aussi appelées « banques mobile ».
Oui, c’est possible ! Chez Nickel par exemple.
Oui, certaines néobanques le permettent : c’est le cas de Nickel ou Bunq.
La meilleure néobanque ou banque en ligne n’est pas forcément la moins onéreuse. Nous avons donc un article dédié à la banque la moins chère en 2026.
Revolut, bunq et Wise sont les meilleures pour faire du change de devises et des virements hors Europe. Plus d’infos dans notre comparatif des meilleures banques en lignes internationales. Et dans le duel Revolut vs Wise.
Afin de proposer leurs services aux clients Français, les établissements bancaires peuvent obtenir différentes certifications (établissement de crédit, prestataire de paiement…). Ainsi les néobanques ne sont généralement pas de « vraies » banques car elles ne peuvent pas proposer de crédit immobilier ou l’épargne réglementée (Livret A, LDDS, PEL…). Néanmoins, on peut également parler de cartes bancaires sans banques.
Abonnez-vous
à notre newsletter
Une fois par mois, recevez une analyse, un conseil, ou un bon plan pour vos investissements.
100% activable – 0% baratin
Offert : le guide en 5 vidéos pour se lancer en Bourse
Offert : le guide en 5 vidéos pour se lancer en Bourse Ça m'interesse !