
PER Placement-direct, en bref
4.5/5
- Versement minimal : 900 €
- Courtier : Placement-direct
- Assureur : Swiss Life
- Contrat Multisupport
Fonds en euros : 5/5
Unités de compte : 4.5/5
Gestion pilotée : 3.5/5
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
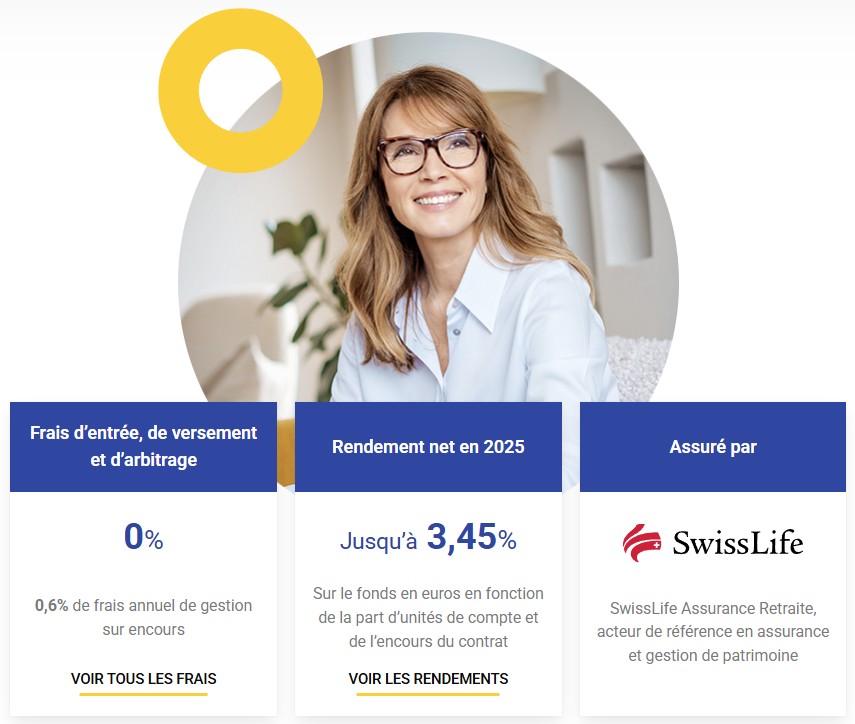
Le PER Placement-direct est un plan d’épargne retraite assuré par Swisslife et commercialisé par le courtier en ligne Placement-direct.fr. C’est un des meilleurs PER du marché (cf notre comparatif des meilleurs PER), en particulier, pour sa gamme de supports d’investissement et son fonds euro boosté.
➡️ Détaillons tout de suite notre avis sur le PER Placement-direct !
PER Placement-direct : ses principaux avantages
Le PER Placement-direct recèle plusieurs atouts :
- Pour commencer, les frais sont au plancher : pas de frais d’arbitrage, pas de frais sur versement et des frais de gestion de 0,6% par an seulement,
- le fonds euro (capital garanti) est particulièrement attractif avec une performance boostée en fonction de la proportion d’unités de compte (UC),
- le nombre de supports d’investissement bat tous les records : plus de 1 000 unités de compte pour diversifier votre placement,
- parmi les supports, on apprécie tout particulièrement la belle gamme d’ETF (trackers), qui sont des placements boursiers à frais réduits,
- des supports immobiliers sont également disponibles.
Les inconvénients du PER Placement-direct
Cela n’a pas été évident de trouver des défauts au PER de Placement-direct, nous avons néanmoins identifié quelques points d’amélioration, assez marginaux :
- Les frais de gestion sur UC sont désormais un brin plus élevés que les meilleurs du marché,
- la gestion pilotée, bien qu’affichant de belles performances, n’inclut pas d’ETF.
Comme vous pouvez le voir, il n’y a donc rien de très gênant !
Toutes les caractéristiques du PER Placement-direct
Pour visualiser les principales caractéristiques du PER Placement-direct, et son positionnement, les voici face à un PER fictif représentant la moyenne du marché et l’un des meilleurs contrats actuels : Lucya CNP PER.
| PER Placement-direct | Moyenne du marché | Lucya CNP PER | |
|---|---|---|---|
| Assureur | Swisslife | – | CNP Assurances |
| Courtier | Placement-direct | – | Lucya |
| Minimum d’ouverture | 900 € | 1 000 € | 500 € |
| FRAIS | |||
| Frais de versement | 0% | 2,55% | 0% |
| Frais de gestion des UC | 0,60% | 0,84% | 0,30% |
| Frais de gestion fonds euros | 0,60% | 0,73% | 0,80% |
| Frais d’arbitrage | 0% | 1% | 0% |
| Frais sur versement rente | 3% | 2,00% | 1,50% |
| SUPPORTS | |||
| Nombre de supports | +1 000 | 200 | +1 200 |
| Fonds euros | 1 | 1 | 1 |
| SCPI | 14 | 0 | 11 |
| SCI | 12 | 0 | 1 |
| OPCI | 0 | 0 | 0 |
| ETF (trackers) | 109 | 0 | 130 |
| Titres vifs | 0 | 0 | 600 |
| Modes de gestion | Libre ou pilotée | Libre ou pilotée | Libre ou pilotée |
➡️ On voit que le PER Placement-direct se rapproche plutôt des meilleurs contrats du marché.
Frais du PER Placement-direct : est-il vraiment compétitif ?
✅ Au niveau des frais, (presque) rien à redire concernant le PER Placement-direct. Les frais des principales opérations sont au plus bas :
- 0% de frais d’entrée,
- 0% de frais sur les versements,
- 0% de frais d’arbitrage.
➡️ Je note simplement qu’au niveau des frais de gestion sur les UC, le PER Placement-direct ne figure désormais plus (de peu) parmi les contrats les moins chers du marché, qui affichent entre 0,30% et 0,50%, contre 0,60% ici.
❌ Attention également aux frais prélevés sur les versements de rente (3%) si vous envisagez ce mode de sortie. Ce n’est toutefois pas le mode de sortie que je vous recommande pour votre PER.
Fonds euros PER Placement-direct : rendements et bonus
✅ Le fonds euros du PER Placement-direct présente plusieurs particularités intéressantes :
- Vous pouvez investir la totalité de votre épargne dessus. Ce n’est pas ce que je recommanderais (sauf pour les profils les plus prudents ou à l’approche de la retraite), mais sachez que c’est possible et que c’est de plus en plus rare.
- Plus vous investissez en UC (supports d’investissement avec un risque de perte en capital) et meilleure sera la performance du fonds euros. Ce mécanisme, classique dans les assurances-vie, est encore assez peu répandu dans les PER.
Ainsi, en 2024 et 2025 :
- si vous aviez investi la totalité (100%) de votre épargne en fonds euros, la performance obtenue aurait été de 1,90%,
- de 2,40% si vous aviez investi entre 40 % et 60 % d’UC,
- et de 3,25% si vous aviez investi dans 60% d’UC au moins.
🚀 Le fonds euros est également bonifié si vous investissez plus de 250 000 € au total dans votre PER, ce qui aurait porté la performance à 3,45% ! Soit un taux bien supérieur à la moyenne en 2025 (2,60%).
Voici, ci-dessous, l’historique des performances du fonds euro Swisslife disponible sur ce contrat :
| Année | Performance |
|---|---|
| 2015 | 2,40% |
| 2016 | 2,20% |
| 2017 | 2,00% |
| 2018 | 1,70% |
| 2019 | 1,30% à 3,00% |
| 2020 | 1,10% à 2,90% |
| 2021 | 1% à 2,90% |
| 2022 | 1,70% à 3,25% |
| 2023 | 1,70% à 4,00% |
| 2024 | 1,90% à 3,45% |
| 2025 | 1,90% à 3,45% |
Les supports d’investissement : ETF, SCPI et fonds disponibles
Finissons notre tour d’horizon du PER de Placement-direct par les supports d’investissement en unités de compte (UC). Avec un catalogue de 1 000 supports, disons-le franchement, vous aurez l’embarras du choix !
Fonds actions et obligations : quels OPCVM dans le PER Placement-direct ?
Placement-direct et l’assureur Swisslife travaillent en architecture ouverte et quasiment toutes les sociétés de gestion sont couvertes : les grands groupes comme Blackrock ou Amundi, ainsi que les plus petites boutiques comme La financière de l’échiquier, Moneta, Mandarine gestion, etc.
➡️ Vous aurez ainsi la possibilité d’investir dans des fonds boursiers (actions, obligations) à travers le monde entier, sous la forme d’OPC ou d’OPCVM.

Les fonds d’investissement « traditionnels », sous forme d’OPC ou d’OPCVM ne sont toutefois pas des supports que je recommande. Pour investir en Bourse via votre PER je vous conseille plutôt de passer par des ETF (Exchange Traded Fund) qui sont moins chargés en frais que les premiers.
ETF du PER Placement-direct : 109 trackers pour investir en Bourse
Pour investir en bourse, ma préférence va aux ETF, qui sont des fonds d’investissement qui répliquent des indices boursiers, comme par exemple le CAC 40 en France, le S&P 500 ou le Nasdaq aux États-Unis.
L’avantage des ETF est triple :
- des frais réduits,
- une large diversification,
- et une transparence totale (il suffit de connaître la composition de l’indice pour savoir dans quoi vous investissez).
✅ Avec plus de 100 ETF, le PER de Placement-direct est l’un des mieux garnis du marché, et par conséquent il fait partie des meilleurs PER pour investir en ETF. Vous aurez par exemple accès :
- à des ETF World (positionnés sur les meilleures entreprises à l’échelle mondiale),
- à des ETF sur les actions américaines (S&P 500, Nasdaq)
- à des ETF européens (Euro Stoxx 50, Dax…)
- à des ETF géographiques ou sectoriels (Brésil, Inde, Chine, secteur de la tech, de l’eau, de l’industrie, etc.)
➡️ Bref, tout ce qu’il faut pour vous constituer un portefeuille d’ETF performant et diversifié.
Et, cerise sur le gâteau, vous pouvez investir en ETF sans frais supplémentaires, c’est-à-dire sans frais de transaction (courtage), habituellement prélevés à l’achat et à la revente des parts d’ETF .
SCPI et SCI du PER Placement-direct : quels supports immobiliers choisir ?
La gamme d’UC comprend aussi plusieurs supports immobiliers, qui pourront se révéler particulièrement intéressants lorsque vous serez à la retraite et que vous souhaiterez tirer des revenus réguliers du capital accumulé.
➡️ À cette fin, le PER Placement-direct donne accès à 14 SCPI et 12 SCI. De mon point de vue, en termes de rendement, les SCPI s’avèreront plus intéressantes. Ces fonds immobiliers figurent d’ailleurs dans notre sélection des meilleurs placements pour la retraite.
Pour ne pas mettre tous ses œufs dans le même panier, on recommande généralement d’investir dans au moins 5 à 10 SCPI. Voici celles qui me paraissent actuellement les meilleures dans le catalogue de ce PER :
| SCPI | Thématique | Frais d’entrée* | Taux de distribution 2025 |
|---|---|---|---|
| ESG Pierre Capitale | Diversifiée | 12 % | 5,05 % |
| Immorente | Diversifiée (commerces dominants) | 12 % | 5,00 % |
| Iroko Zen | Diversifiée | 0 % | 7,14 % |
| Laffitte Pierre | Bureaux | 11,90 % | 5,30 % |
| Mistral Sélection | Diversifiée | 0 % | 8,07 % |
Ces 5 SCPI ont l’avantage pour une majorité d’être diversifiées, sans frais d’entrée pour deux d’entre elles, et de toutes afficher un taux de distribution (rendement) supérieur à la moyenne du marché en 2025.
⚠️ Comme sur beaucoup d’autres PER (et d’assurances-vie), il existe des limites d’investissement en immobilier :
- Sur les SCPI : 40% maximum du versement et 50 000 € maximum par SCPI ;
- Sur les SCI : 40% maximum du versement ;
- Sur les OPCI : aucune limite d’investissement.
✅ Mentionnons un dernier point technique : la totalité des loyers des SCPI vous est reversée. C’est un très bon point car sur d’autres PER, il arrive que seul 85 à 90% des loyers soient reversés.
Mon avis : faut-il ouvrir un PER Placement-direct en 2026 ?
➡️ À la lecture de cet article, vous aurez certainement compris que j’ai un avis très favorable sur le PER Placement-direct.
Et régulièrement, Placement-direct.fr met en place des offres promotionnelles. Alors profitez-en lorsque vous en voyez !
FAQ – PER Placement-direct
Le PER Placement-direct se distingue par une grille de frais très avantageuse : 0 % de frais d’entrée, 0 % de frais d’arbitrage et seulement 0,60 % de frais de gestion annuels sur les unités de compte et le fonds euro. C’est l’un de ses principaux points forts face à la moyenne du marché.
Oui, le PER Placement-direct vous donne accès à plus de 100 ETF, ce qui est rare pour un plan d’épargne retraite. C’est un bon point si vous voulez diversifier votre épargne retraite avec des supports boursiers à frais réduits, comme des ETF World, américains ou européens.
Oui, le fonds euro du PER Placement-direct est l’un des atouts du contrat. Il vous permet d’investir sur un support à capital garanti, dont le rendement peut être bonifié selon la part investie en unités de compte et le montant total placé sur le contrat.
Les inconvénients du PER Placement-direct restent limités. On peut regretter une gamme immobilière qui pourrait être encore plus large et une gestion pilotée qui n’intègre pas d’ETF. Pour le reste, le contrat reste très solide, notamment pour les investisseurs autonomes.
Le PER Placement-direct s’adresse aux épargnants qui veulent préparer leur retraite avec un contrat peu chargé en frais, riche en supports d’investissement et adapté à une gestion diversifiée. Il est particulièrement intéressant si vous souhaitez combiner fonds euro, ETF, fonds actions, obligations et supports immobiliers dans un même PER.