Avec 100 000 euros vous avez atteint un patrimoine financier qui vous permet de faire pour beaucoup de placements différents : bourse, assurance-vie, immobilier, private equity, etc. Bref, vous avez l’embarras du choix ! D’ailleurs, se contenter de faire seul et unique placement est rarement idéal, il faudra plutôt les combiner intelligemment pour obtenir les meilleurs résultats.
➡️ Dans ce guide je vous explique comment bien investir 100 000 euros et quels placements choisir pour maximiser vos performances ! J’en ai également fait une vidéo ci-dessous.
Commencez par définir vos objectifs
Avant de vous demander où placer 100 000 euros, commencez par vous demander à quoi cet argent doit vous servir.
Cette petite introspection préalable est essentielle car vous ne placerez pas votre argent de la même manière pour préparer votre retraite dans 30 ans ou acheter un appartement dans 30 mois.
Votre horizon d’investissement est déterminant dans les choix de vos placements car le court terme est synonyme de prise de risque minimale alors que le long terme permet au contraire de prendre des risques (et d’obtenir de bien meilleures performances).
Cela étant dit, vous pouvez généralement répartir votre épargne en 3 grandes catégories :
- l’épargne de disponibilité : disponible à très court terme pour vos besoins quotidiens,
- l’épargne de précaution : pour pallier un éventuel coup dur,
- l’épargne de moyen ou long terme : pour préparer l’avenir et faire grossir votre capital.
On peut représenter cela sous forme de de pyramide ou chaque poche vise un objectif différent. C’est précisément pour cette raison que je déconseille de chercher à faire un unique placement de 100 000 euros. Il faut au contraire allouer le bon montant à chaque poche.
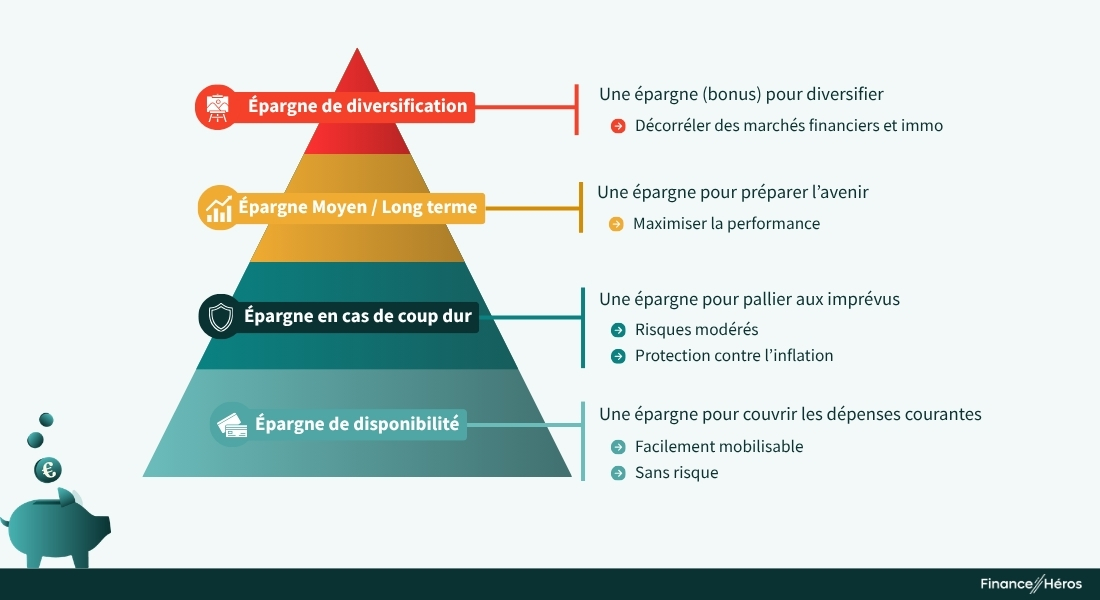

L’épargne de diversification est une poche « bonus » et permet d’investir dans des placements alternatifs. Mais si vous placez votre argent pour la première fois, je vous conseille plutôt de vous focaliser sur les trois premières briques de la pyramide patrimoniale.
💳 Placement 1 : épargne de disponibilité
L’objectif de l’épargne de disponibilité est simple : toujours avoir de l’argent à porter de main pour vos dépenses courantes. Cela peut servir à financer : vos vacances, le dernier iPhone, ou tout simplement un mois un peu plus coûteux que prévu.
Vous devez donc voir l’épargne de disponibilité comme l’extension de votre courant.
➡️ Et pour ça, rien de mieux qu’un Livret A ou un LDDS.
Livret A ou LDDS
Sur le Livret A votre argent reste disponible à tout moment et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Depuis le 1er août 2026, son taux est fixé à 1,7 %.
Le LDDS (Livret Développement Durable et Solidaire) fonctionne de la même manière mais il a un plafond inférieur : 22 950 € pour le Livret A contre 12 000 € le LDDS.
Faut-il remplir son Livret A quand on a 100 000 euros ?
❌ Non. C’est même une erreur assez fréquente : vouloir systématiquement atteindre le plafond du Livret A avant d’investir ailleurs n’est pas une bonne idée.
En effet, même si le Livret A est pratique et sécurisant, son rendement est médiocre. Avec 1,7% son taux est inférieur à la cible d’inflation de 2%, donc le livret A ne permet pas de maintenir le pouvoir d’achat de votre argent !
➡️ Trop mettre dans votre livret, c’est perdre l’opportunité d’avoir de bien meilleures performances avec d’autres placements.
Personnellement, avec 100 000 euros d’épargne je me contenterai de 3000 ou 5000 euros sur mon livret A par exemple. Mais cela dépend de votre situation. Si vous avez des enfants, par exemple, il est probable que vos dépenses courantes soit plus importantes et justifient de conserver plus de 10 000 sur un livret A
Cas particulier : des livrets boostés pour un projet de court terme
Si vous souhaitez placer la totalité de vos 100 000 euros à court terme pour acheter un appartement dans les mois qui viennent ou effectuer de gros travaux, cela change la donne.
Dans ce cas-là, vous pouvez effectivement remplir votre Livret A mais cela ne suffira pas ! Il faudra vous tourner vers des livrets bancaires, aussi appelés « superlivrets » ou « livrets boostés » avec des plafonds bien plus élevés (généralement supérieurs à 100 000 euros). Les premiers mois vous pouvez profiter d’un taux attractif, par contre, contrairement au Livret A, ces livrets bancaires ne sont pas exonérés d’impôt.
➡️ Voici le top 3 des livrets avec les meilleurs taux du moment. Vous pouvez retrouver le comparatif complet ici.
Le seul compte épargne avec des intérêts versés quotidiennement !
- Taux boosté : 5,25% pendant 4 mois
- Taux normal : 2,25% à 2,50% selon abonnement
- Plafond : 100 000€
20€ offerts
Un des meilleurs taux boosté et une prime de bienvenue !
- Taux boosté : 4,5% pendant 3 mois
- Taux normal : 2%
- Plafond : 200 000€
80€ offerts
Taux boosté longue durée et sans obligation d’ouvrir un compte courant !
- Taux boosté : 3% pendant 12 mois
- Taux normal : 1,60%
- Intérêts calculés quotidiennement
Jusqu'à 280€ offerts
⛑️Placement 2 : épargne de précaution
Au deuxième étage de ma pyramide, on retrouve l’épargne de précaution. Cette fois-ci, l’idée est de se prémunir contre un véritable coup dur, quelque chose d’imprévisible : perte d’emploi, problème de santé, divorce, etc.
Vous l’aurez compris, l’épargne de précaution est une somme dont on espère ne jamais avoir besoin. Vous pourriez donc conserver cette somme pendant plusieurs années, voire plusieurs dizaines d’années, alors ça serait dommage de la laisser sur un livret peu rentable.
L’objectif est donc de trouver un compromis entre sécurité et rendement :
- il faut a minima battre l’inflation,
- mais on ne veut pas non plus qu’un krach financier vienne brutalement amputer ce bas de laine.
➡️ Ici, l’assurance-vie est particulièrement appropriée
L’assurance-vie, idéale pour une épargne de précaution
L’assurance-vie est un placement qui permet de combiner sécurité et performance car, dans l’assurance-vie, vous pouvez choisir entre deux types de supports :
- le fonds en euros, dont le capital est garanti,
- les unités de compte, qui sont des investissements immobiliers ou boursiers avec des perspectives de gains plus importantes mais un risque de perte en capital.
En outre, l’assurance-vie présente de nombreux atouts sur le plan fiscal et successoral et, contrairement à une idée reçue, elle n’est pas bloquée. Vous pouvez donc assez rapidement récupérer vos fonds en cas de pépin.
Pour une épargne de précaution, vous pouvez vous reposer essentiellement sur le fonds en euros. En moyenne, leur performance tourne autour de 2,6% par an, mais les meilleurs fonds en euros peuvent atteindre 3% et même dépasser 3,5%.
Pour obtenir de meilleures performances encore, vous pouvez ajouter au fonds en euros des supports boursiers peu volatiles. Cela peut vous vous permettre d’obtenir 4 %à 5% de rendement sans prise de risque excessive. J’explique comment faire dans ma formation sur la bourse.
Trouver la bonne assurance-vie
⚠️ Attention, le problème de l’assurance-vie, ce sont ses frais ! Et là, il faut distinguer le bon grain de l’ivraie :
- les pires assurances-vie prélèvent des frais d’entrée dans tous les sens : frais d’entrée, frais de gestion, frais d’arbitrage, etc.
- alors que les bonnes assurances-vie n’ont ni frais d’entrée, ni frais d’arbitrage et des frais de gestion réduits.
Voici les assurances-vie que je vous recommande pour une épargne de précaution en gestion libre et en gestion pilotée :
Gestion libre
Frais au plancher, bourse et immobilier : excellent contrat multifonction !
- Fonds euros : 3,08% à 3,26% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
+ 1,50% de bonus
Une assurance-vie avec un fonds euro très solide, éligible à 100%
- Fonds euros : 3,50% en 2025
- Versement minimal : 300 €
- 0 frais d’entrée
- ETF
150 € offerts
Gestion pilotée

Une gestion pilotée qui intègre ETF, SCPI et private equity
- Fonds euros : 2,5% en 2025
- Versement minimal : 1000 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
500 € offerts
Combien mettre en épargne de précaution ?
Je vous recommande de viser une épargne de précaution équivalente à 6 à 18 mois de dépenses courantes.
Le montant dépend notamment de la stabilité de vos revenus et de la sécurité de votre emploi mais l’idée est de pouvoir continuer à vivre normalement si vous perdez du jour au rendement la totalité de vos revenus.
➡️ Sur 100 000 euros, cette poche peut typiquement représenter entre 10 et 20% de votre épargne.
📊 Placement 3 : l’épargne de long terme
Une fois les besoins de disponibilité et de sécurité couverts, vous pouvez consacrer la majeure partie du capital restant à la recherche de performance à long terme.
C’est ici que la Bourse entre en jeu.
En effet, les actions offrent le potentiel de gain le plus intéressant sur une longue période. Avec un placement boursier suffisamment bien diversifié, vous pouvez viser autour 8,5 % de rendement annuel moyen.
Le PEA, le meilleur moyen de se lancer en Bourse
Avec 100 000 euros à investir, je vous recommande de commencer par ouvrir un PEA (Plan d’Épargne en actions) pour trois raisons :
- les gains sont exonérés d’impôts après 5 ans,
- vous ne serez pas gêné par son plafond de 150 000 €,
- et les frais sont faibles sur un PEA (à condition d’en choisir un bon).
➡️ Et justement, voici notre trop 3 des PEA pour minimiser les frais :
Des tarifs ultra-compétitifs et une plateforme high tech !
- 0 frais de sortie
- 0 frais de garde/inactivité
transfert et CAC 40 gratuit


Un PEA en gestion conseillée et des frais réduits pour les gros patrimoines
- 0 frais de sortie
- 0 frais de garde/inactivité
- Gestion pilotée
500 € offerts
Quelles actions mettre au sein d’un PEA ?
❌ Le plus difficile avec le PEA est de savoir quoi y mettre. En effet, le PEA n’est qu’une enveloppe fiscale ; un « contenant ». Une fois ouvert, il faut choisir les actions que vous allez mettre à l’intérieur.
Or, vous avez le choix entre des milliers d’actions d’entreprises ! Autant dire que ce n’est pas simple, surtout si vous n’avez pas les connaissances financières suffisantes ou peu de temps à consacrer à ces recherches.
✅ Heureusement, vous pouvez faire beaucoup plus simple avec les ETF.
Un ETF est un fonds coté en bourse et il présente plusieurs avantages :
- Diversification : un ETF reproduit les performances d’un indice boursier (comme le CAC 40). Avec un ETF vous investissez donc en une seule opération dans plusieurs dizaines, voire plusieurs centaines d’entreprises.
- Internationalisation : normalement le PEA est limité aux actions européennes mais certains ETF vous permettent d’investir dans des actions internationales (avec notamment les poids lourds américains comme Google, Amazon, Nvidia, etc).
- Frais réduits : les frais de gestion des ETF sont minimes (comptez autour de 0,2% par an).
Bien qu’il soit plus facile de choisir un ETF qu’une action, il y a certaines erreurs à éviter. Je vous explique ma méthode dans ma mini-formation gratuite en 5 vidéos !
Avec 100 000 €, une fois l’épargne de disponibilité et l’épargne de précaution constituée, vous pouvez facilement investir autour de 75 000 euros dans votre PEA. C’est cette poche qui permettra de démultiplier votre capital et, en cas de turbulence sur les marchés financiers, vous pourrez toujours piocher dans votre épargne de précaution. C’est fait pour ça !
🏢 Placement 3 bis : générer des revenus réguliers avec 100K€
La bourse a l’avantage d’être performante sur le long terme, mais elle a l’inconvénient de présenter des fluctuations importantes à court-moyen terme. Cela génère de l’incertitude : +15% une année, -5% l’année suivante, et ainsi de suite.
Ce n’est donc pas idéal si vous avez un horizon d’investissement de moyen terme ou si votre objectif est de générer des revenus réguliers, par exemple pour un complément de retraite.
Dans ce cas, il est plus pertinent de vous orienter vers l’immobilier.
Avec un placement immobilier, vous avez un loyer qui tombe tous les mois, c’est donc bien plus prévisible. En revanche, l’immobilier est synonyme souvent de contraintes et de problème à gérer : trouver un bien, un locataire, gérer les vacances locatives, les impayés, etc.
➡️ C’est pourquoi je vous recommande plutôt d’investir dans des SCPI (Société de Placement Immobilier). Une SCPI gère un parc immobilier pour le compte de leurs épargnants et leur redistribue les loyers. Et cela présente beaucoup d’avantages :
- simplicité : vous n’avez qu’à souscrire à la SCPI de votre choix, les biens sont gérés par les gérants de la SCPI.
- diversification : bureaux ou locaux commerciaux, en France ou à l’étranger, vous devenez copropriétaire d’un ensemble immobilier de plusieurs centaines de millions d’euros avec des biens le plus souvent loués à des entreprises avec baux commerciaux de plusieurs années.
✅ Les meilleures SCPI affichent des rendements supérieurs à 6% mais il faut être vigilant sur les frais. Alors voici une sélection de mes SCPI préférées (vous pouvez aussi retrouver plus de choix dans ce comparatif) :

SCPI à capital Variable gérée par EPSICAP REIM depuis octobre 2021.
- Rendement 2025 : 7.01%
- Secteur: Diversifiée
- Prix d’une part : 257 €
- Frais de souscription : 6%
- Frais de gestion : 12%
- Taux d’occupation : 99%
- Délais de jouissance : 5 mois
jusqu’à 5% de cashback

Si vous souhaitez consacrer vos 100 000 euros à un complément de revenu pour votre retraite, vous pouvez par exemple allouer 50 000 euros à des SCPI pour la régularité des revenus et 25 000 euros à votre PEA pour plus de performance sur le long terme.
🎨Placement 4 : l’épargne de diversification
L’épargne de diversification consiste à investir dans des placements décorrélés des marchés boursiers et immobiliers, avec un potentiel de gain plus important mais aussi plus de risques.
Parmi les placements de diversification, vous trouverez par exemple :
- les cryptomonnaies,
- le crowdfunding,
- ou encore le private equity.
⚠️ Répétons-le, ces placements sont plus risqués que tous ceux évoqués plus haut et même plus risqués qu’un investissement boursier. En outre avec le private equity et le crowdfunding vous avez un risque de liquidité important : votre argent peut rester bloqué plus de 10 ans, par exemple, dans un fonds de private equity.
L’épargne de diversification est un bonus pour les profils d’épargnants qui souhaitent prendre un peu plus de risques. C’est nullement nécessaire et cela devrait se limiter à 5 ou 10% maximum de votre patrimoine. Sur 100 000 euros, cela fait donc maximum 10 000 euros dédiés à cette poche.
Combien rapportent 100 000 euros placés intelligemment ?
Maintenant que nous avons vu la stratégie à adopter pour bien placer 100 000 euros, voyons combien cela peut vous rapporter.
Je vais prendre l’exemple de répartition suivante :
| Placement | Montant | Esperance de gain |
|---|---|---|
| Livret A | 3 000 € | 1,7% |
| Assurance-vie (avec fonds euro) | 12 000 € | 3% |
| PEA (avec ETF) | 75 000 € | 8,5% |
| Fonds de private Equity | 10 000 € | 10% |
| Total | 100 000 € | 7,8% |
En faisant la moyenne des rendements espérés on peut espérer générer 7,8% par an avant fiscalité. On peut alors réaliser une simulation pour se projeter :
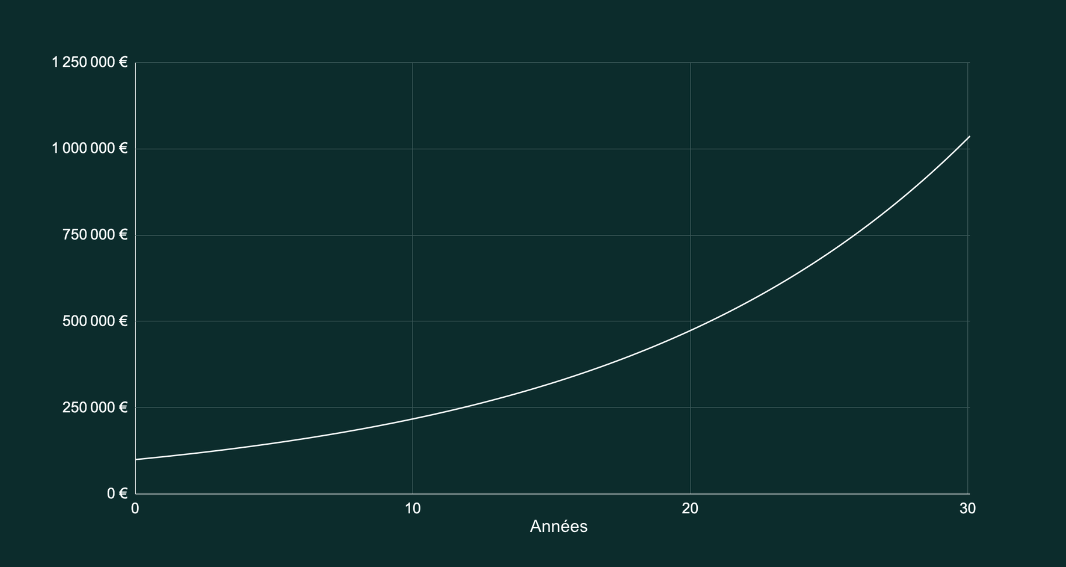
À ce rythme, sur un horizon de 30 ans, les 100 000 euros deviennent 1 million d’euros. Il faut tout de même apporter des nuances à ce chiffre :
- D’abord il faut tenir compte des impôts. Et, même si le PEA est exonéré d’impôts après 5 ans, il reste soumis aux prélèvements sociaux.
- Ensuite, il faut tenir compte de l’inflation, car 1 million d’euros dans 30 ans n’aura pas le même pouvoir d’achat qu’un million d’euros aujourd’hui.
- Enfin, le rendement de 7,8% est une estimation et il est difficile de connaître à l’avance de combien grimpera la Bourse sur les 30 ans à venir.
✅ Cela montre toutefois qu’un investissement bien pensé et bien construit peut faire la différence. Passez à l’action avec ma mini-formation gratuite !
Questions fréquentes
Avec moins de 100 000 euros, nos recommandations seront sensiblement les mêmes. En effet, la plupart des placements évoqués dans notre article sont accessibles des 1000 euros. Selon moi, ce qui changera avec un budget plus faible sera votre niveau de diversification. Au lieu de répartir votre patrimoine dans plusieurs placements, il faudra vous contenter d’un ou deux. On vous en dit plus dans notre article où placer 10 000 euros ?
Voilà un tout autre sujet… Pour générer 100 000 euros à l’aide d’un placement vous pouvez jouer sur trois paramètres :
– le capital initial : plus votre capital de départ sera important et plus il sera facile de générer une telle somme. L’argent attire l’argent !
– le temps : en étant patient, vous pouvez compter sur la puissance des intérêts composés. En effet, les intérêts perçus vont ensuite générer des intérêts et ainsi de suite. Avec un bon investissement boursier, vous pouvez avoir l’objectif de doubler votre mise de départ en moins de 10 ans.
– le rendement : il est évident que cela sera plus facile de générer 100 000 euros avec un placement à 10% qu’avec un placement à 1%. Attention toutefois aux personnes qui vous promettent des performances irréalistes ; il s’agira souvent d’une arnaque !
Oui ! Vous pouvez d’abord privilégier le livret A ou le LDDS pour votre épargne de disponibilité puis utiliser le PEA pour investir en bourse (il est plafonné à 150 000 € et exonéré d’impôts 5 ans après ouverture). On vous en dit plus sur les placements non imposables ici.
Pour bien placer 1 million d’euros, il faut répartir intelligemment la somme entre épargne long terme, épargne de précaution et épargne de disponibilité, en fonction de son âge et de ses objectifs.
À court terme, privilégiez les livrets et les comptes à terme pour un placement garanti.
Si vous êtes prêts à prendre des risques vous pouvez aussi vous orienter vers le crowdfunding et en particulier le crowdfunding immobilier. Le principe ? Prêter votre argent sur une durée de 9 à 36 mois, à des promoteurs ou des marchands de biens dans le cadre de la réalisation d’un projet immobilier.
Avec une rentabilité pouvant atteindre 8 à 12 % avant impôts (soit 6 à 8 % après d’impôts), c’est un placement intéressant sur courte période.
Attention toutefois de veiller à une bonne diversification car le crowdfunding immobilier n’est pas sans risque : le porteur de projet peut faire face à des difficultés et vous rembourser en retard. Ou même, être en incapacité de vous rembourser la totalité de la somme prêtée. Pour choisir votre plateforme, retrouvez notre comparatif des meilleurs sites de crowdfunding immobilier ici