La trajectoire de votre PER
Pendant l’épargne
Pendant la retraite
Bilan
IR économisé lors des versements soustrait de l’IR payé sur les retraits
Intérêts nets d’impôts générés sur la période, dont — grâce à l’effet de levier fiscal (effort d’épargne réduit).
Économies d’impôt incluses
L’efficacité fiscale de votre PER
Les meilleurs PER pour passer à l'action
Voici deux des meilleurs PER issus de notre comparatif. L'un en gestion libre, l'autre en gestion pilotée.
Un excellent PER aux frais réduits et supports diversifiés
- Fonds euros : 3,08% en 2025
- Versement minimal : 500 €
- 0 frais d'entrée
- 0 frais d'arbitrage
- ETF
- SCPI/SCI
- OPCI
Jusqu'à 200€ offerts !

Une gestion pilotée 100% ETF
- PER sans fonds euros
- Versement minimal : 1000 €
- 0 frais d'entrée
- 0 frais d'arbitrage
- ETF
- Gestion pilotée
jusqu'à 1000 € offerts
Comment utiliser le simulateur PER ?
Ce simulateur de PER vous permet de calculer les économies d'impôts réalisées lors de vos versements, mais aussi d'estimer les impôts payés à la sortie. Ce calcul de "bout en bout" est trop souvent oublié, il est pourtant nécessaire pour évaluer l'efficacité d'un PER.
➡️ Ce simulateur vous permet donc de savoir si le PER est un placement pertinent dans votre situation. Il vous permet également de visualiser l'évolution de votre épargne et les gains financiers associés.
Pour utiliser le simulateur, il suffit de renseigner les différents paramètres (âge, revenus, imposition, montant des versements). Vous pouvez aussi ajuster le rendement estimé de votre PER ainsi que ses frais de gestion. Et, en jouant avec le montant des retraits, vous pouvez aussi estimer le montant maximal du complément de revenu que vous pouvez tirer de votre PER.
Notez que deux paramètres requièrent une attention particulière :
- votre taux marginal d'imposition (TMI) ;
- et le montant de vos versements par rapport à votre plafond d'épargne retraite.
⤵️ Détaillons cela.
Le taux marginal d'imposition : un paramètre déterminant
Votre taux marginal d’imposition (TMI), correspond au taux le plus élevé auquel vous êtes imposé. Attention à ne pas confondre le taux marginal d'imposition avec le taux moyen d’imposition, ou encore le taux de prélèvement à la source.
Pour rappel, l'impôt sur le revenu suit un barème progressif. Plus vos revenus sont importants et plus votre taux marginal d'imposition est élevé. Voici le barème applicable à une personne célibataire :
| Fraction du revenu net imposable (par part) | Taux d'imposition |
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Pourquoi le TMI est-il important ? Parce que les versements sur un PER sont déductibles de votre revenu imposable. Du coup, plus le TMI est élevé, plus l’économie d’impôt est importante.
Ainsi, si vous versez 1 000 euros sur votre PER :
- Avec un TMI de 11%, vous allez économiser 110 € d'impôts,
- Avec un TMI de 45%, vous allez économiser 450 € d'impôts !
Notez aussi qu'il est important de distinguer le TMI pendant la phase d'épargne de celui auquel vous serez soumis à votre retraite. En effet, le TMI à la retraite est nécessaire pour estimer l’impôt sur les sommes retirées. Eh oui, il faut bien garder en tête que lors des retraits, le capital versé est réintégré à l'impôt sur le revenu (on vous explique tout ce qu'il faut savoir sur la fiscalité du PER dans cet article).
Bonne nouvelle : votre TMI a tendance à être plus bas à la retraite, mais ce n'est pas automatique : vos pensions, vos revenus locatifs et vos retraits de PER peuvent maintenir votre imposition à un niveau élevé.

Votre taux marginal d’imposition (TMI) est indiqué dans votre avis d’imposition. En ce qui concerne le TMI à la retraite, je vous recommande de faire deux simulations :
- l’une avec un TMI plus faible à la retraite,
- l’autre avec votre TMI actuel.
Vous verrez ainsi à quel point l’intérêt du PER dépend réellement d’une baisse de votre imposition.
Versements : attention à ne pas dépasser le plafond
Les versements déductibles chaque année sont plafonnés. C'est ce qu'on appelle le plafond d’épargne retraite.
Le plafond ne constitue pas une interdiction de verser davantage. En revanche, la fraction qui dépasse votre plafond disponible ne procure pas de réduction d'impôt.
Le plafond dépend de votre revenu et de votre statut professionnel. Le simulateur fait une estimation de votre plafond, mais vous pouvez le modifier dans les hypothèses avancées en utilisant le plafond indiqué dans votre avis d'imposition.
Je vous déconseille de simuler des versements supérieurs à votre plafond d’épargne retraite car cela amoindrit l’intérêt du PER.
Comprendre votre simulation
Le graphique : votre épargne avant et pendant la retraite
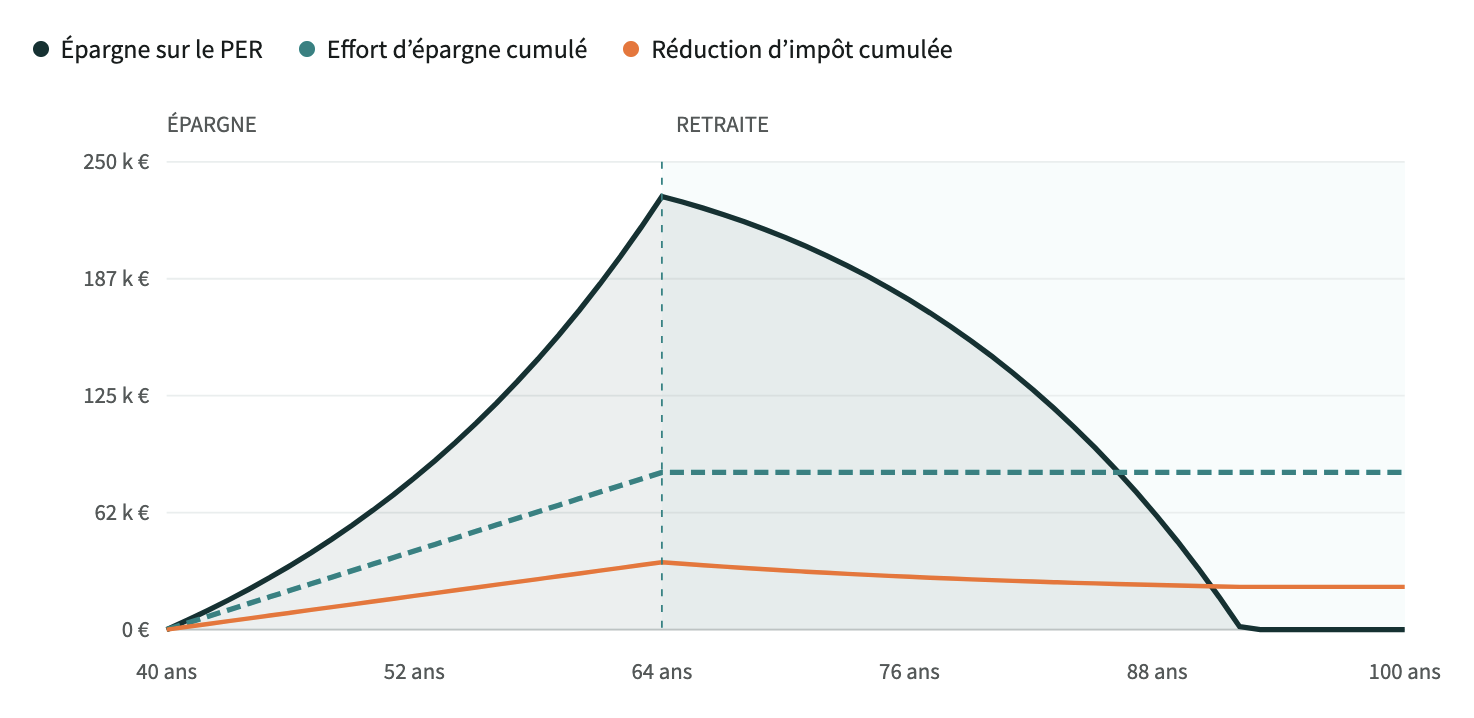
Le graphique présente trois trajectoires :
- L’épargne sur le PER (ligne foncée) : il s'agit du capital investi, alimenté par vos versements et augmenté des intérêts perçus sur le compte, puis diminué par les retraits en phase de retraite.
- L’effort d’épargne cumulé (ligne pointillée) : comme vos versements vous permettent d'obtenir des économies d'impôts, l'effort d'épargne réel est généralement inférieur à vos versements. L'effort d'épargne correspond ainsi aux versements diminués des économies d'impôts.
- La réduction d’impôt cumulée (ligne orange) : il s'agit des économies réalisées à l’entrée, année après année, auxquelles sont progressivement soustraits les impôts sur le capital retiré. En effet, il faut bien garder en tête que le capital est soumis à l'impôt sur le revenu lorsque vous faites des retraits. Cela peut venir annuler l'économie d'impôt réalisée sur les versements.
Dans l'exemple ci-dessus les économies d'impôts réalisées lors des versements sont, au global, supérieures aux impôts "repris" lors des retraits car la courbe orange reste au-dessus de zéro.
En phase de retraite, la courbe foncée vous indique jusqu’à quel âge vous pouvez espérer faire des retraits. Dans cet exemple, le dernier retrait a lieu à 92 ans. En simulant des retraits plus faibles, vous vous donnez plus de marge en fin de vie et cela permet de faire travailler votre argent davantage.
Le bilan : ce que vous versez et ce que vous récupérez
Le simulateur distingue la phase d'épargne de la phase de retraits et il vous donne les informations suivantes :
- En phase d'épargne :
- Le montant cumulé des versements, qui correspond à la somme de tous les versements effectués ;
- Le montant de votre effort d'épargne, qui correspond au montant cumulé des versements diminué des économies d’impôts
- Et le montant de l'économie d’impôts, réalisée grâce aux versements déductibles.
- En phase de retraits :
- Le montant des retraits cumulés, qui correspond à la somme des retraits nets d'impôts (IR et flat tax sur les plus-values). C'est le montant que vous récupérez dans votre poche avant votre décès.
- Le montant des impôts prélevés sur le capital retiré : ce chiffre ne tient compte que de l’impôt sur le revenu repris sur les versements qui ont préalablement fait l'objet d'une déduction d'impôt. Notez, en particulier, que ce montant ne tient pas compte de la flat tax sur les plus-values.
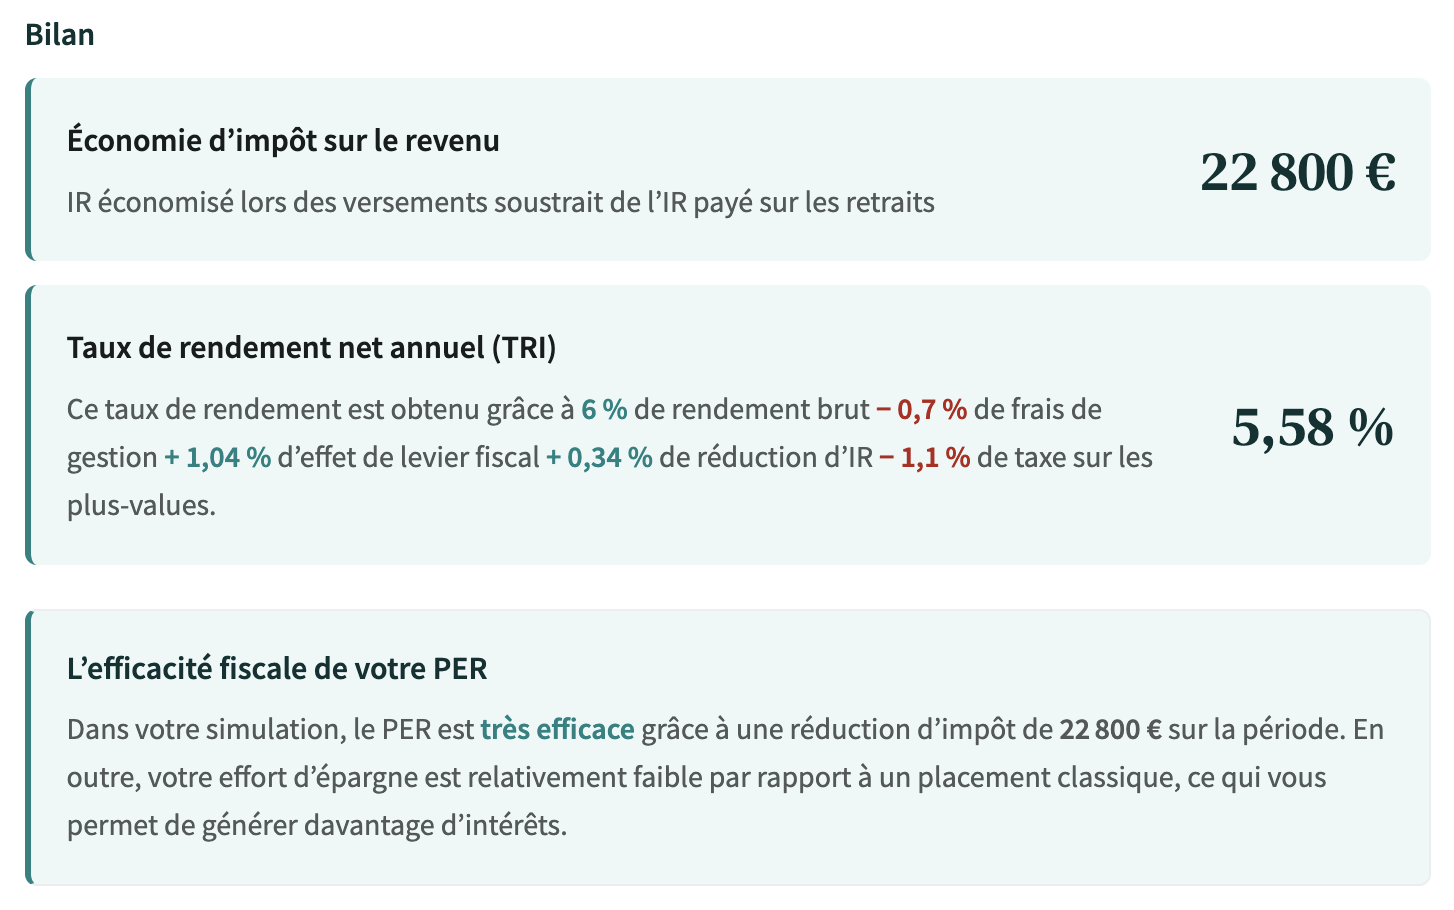
Ensuite le simulateur vous donne une indication sur l'efficacité du PER dans votre situation, comme dans l'exemple ci-dessous :
Le TRI : le rendement de votre effort d’épargne
Le taux de rendement interne, ou TRI, tient compte de l’effort d'épargne réel et de la fiscalité à l'entrée et à la sortie. C'est la mesure la plus pertinente pour évaluer l'efficacité de votre PER.
Vous pouvez comparer ce TRI au taux de rendement brut que vous indiquez dans le simulateur ainsi qu'aux taux de rendement net que vous obtiendriez avec un autre placement (compte-titres, PEA, ou assurance-vie par exemple).
Dans l'exemple ci-dessus, le taux de rendement brut est de 6% et le taux de rendement net est de 5,58%, ce qui est un bon résultat compte tenu des frais du PER (0,7% par an) et de la fiscalité sur les plus-values. Dans cette simulation le PER est donc très efficace et c'est en grande partie grâce à l'effet de levier.
L’effet de levier fiscal : l’atout clé du PER
Lors de vos versements, vous réduisez vos impôts. Mais, à la sortie, la fraction du capital correspondant aux versements déduits est réimposée au barème de l’impôt sur le revenu.
➡️ Résultat, si jamais votre TMI est identique à l'entrée et à la sortie et que vous retirez la totalité de votre épargne, votre économie d'impôt est nulle.
✅ Pour autant, un bilan fiscal nul ne signifie pas que le décalage d’imposition n’a servi à rien. Car le PER permet de créer un "effet de levier fiscal" grâce à un effort d'épargne réduit.
Pour y voir clair, prenons un exemple :
- avec un versement de 1 000 euros ;
- et un TMI de 30% ;
- vous économisez 300 euros d'impôts.
Votre effort d'épargne est donc de 700 euros et les 300 euros économisés viennent s'ajouter à votre budget quotidien. À budget équivalent, le PER vous demande un effort de 700 euros mais permet de générer des intérêts sur 1000 euros.
Ce sont donc 300 euros de plus qui travaillent et génèrent des intérêts par rapport à un autre placement. Vous avez donc un effet de levier de 300 euros et sur le long terme cela fait une vraie différence !
Le simulateur isole cet effet en comparant le PER à un placement classique et mesure le gain ainsi obtenu sur votre rendement final. J'en parle aussi dans ma vidéo sur le PER.
Attention aux frais de votre PER
Un PER peut prélever de nombreux frais :
- les frais sur les versements ;
- les frais d'arbitrage ;
- les frais annuels de gestion du contrat ;
- et les éventuels frais de gestion pilotée.
Les frais d'entrée et les frais d'arbitrage peuvent être facilement évités avec un PER ouvert auprès d'un courtier en ligne.
Mais les frais les plus embêtants sont les frais de gestion car ils sont récurrents et perpétuels. Même des frais en apparence faibles peuvent vous coûter plusieurs milliers d'euros. Grâce à notre simulateur vous pouvez mesurer le montant des frais sur la durée de vie de votre PER :
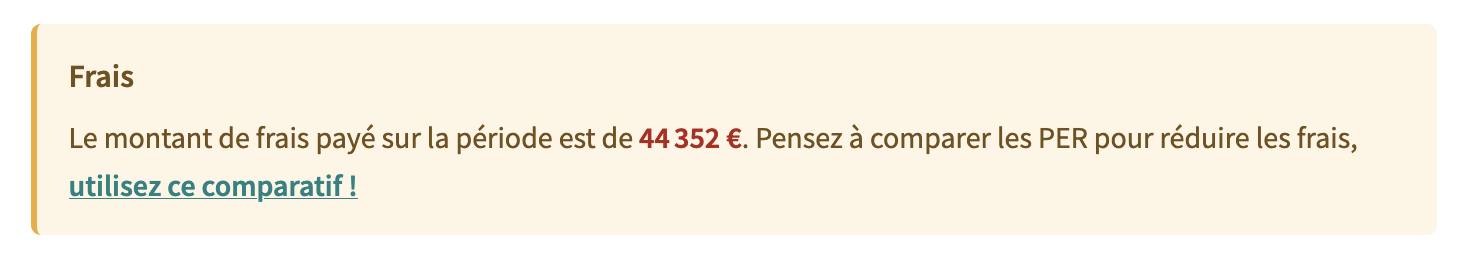
Dans cet exemple les frais ne sont "que" de 0,7% par an. Pour autant, avec 120 000 euros versés et en tenant compte des intérêts générés, ce sont 44 352 € de frais qui sont prélevés ! Or vous pouvez facilement diviser la facture par deux avec les PER les moins chers.
Des frais de gestion faibles sont nécessaires pour dégager une bonne performance. Les meilleurs PER affichent des frais inférieurs à 0,5% par an.
➡️ Retrouvez-les dans notre comparatif des PER les moins chers.
Le rendement : paramètre clé de votre simulation
Le simulateur vous permet d'indiquer le rendement de votre épargne. Or, ce paramètre a un impact colossal sur les intérêts générés et, mécaniquement, sur les revenus que vous pourrez tirer chaque mois de votre PER une fois à la retraite.
En pratique, le PER n’a pas un rendement unique : sa performance dépend des supports sur lesquels vous investissez.
Beaucoup d'épargnants font le choix du fonds en euros (fonds à capital garanti). Mais le rendement dépasse rarement 3% par an.
Deux types de supports permettent d'avoir les meilleurs rendements :
- Investir en Bourse | Rendement cible : 6% à 10%. Sur le long terme, les supports boursiers sont les plus performants. En contrepartie les fluctuations peuvent être importantes. Un bon PER a généralement une belle gamme de fonds en actions permettant de se constituer un portefeuille diversifié.
- Investir dans l’immobilier | Rendement cible : 4% à 7%. Oui, vous pouvez investir dans l'immobilier depuis un PER, notamment grâce aux SCPI accessibles dans certains contrats. Ces fonds détiennent des locaux commerciaux ou des bureaux qu'ils mettent en location pour toucher des loyers. L'immobilier est moins risqué que la Bourse mais ce n'est pas un investissement garanti pour autant.
Par défaut, le simulateur prévoit une performance brute de 6% par an. Cela suppose donc d'allouer une partie conséquente de votre épargne à la bourse ou à l'immobilier. Un profil plus prudent devra viser un rendement de l'ordre de 2 à 4%.
Le choix des supports d’investissement au sein de votre PER est déterminant pour obtenir un bon rendement et, par conséquent, maximiser votre complément de revenu à la retraite.
La Bourse peut faire peur, mais c’est pourtant ce que je recommande à tout investisseur de long terme. Et pour vous aider à franchir le pas, j’ai créé une mini-formation gratuite en 5 vidéos : 5 étapes pour investir en Bourse efficacement depuis un PER ou depuis n’importe quelle enveloppe !
Conclusion : quand ouvrir un PER ?
Imposition élevée et, idéalement, plus faible à la retraite
Deux situations rendent le PER particulièrement intéressant :
- Un taux marginal d’imposition plus faible à la sortie qu’à l’entrée : cela se traduira par une économie d'impôt effective.
- Un taux d’imposition élevé pendant la phase d’épargne : cela permettra d'avoir un fort effet de levier fiscal.
L'intérêt du simulateur est justement de pouvoir mesurer ces deux effets.
🔴 Si vous n'êtes pas imposable, le PER n'est absolument pas utile. Et, si vous êtes actuellement au TMI de 11%, il est peu probable qu'il le soit davantage.
🟠 À partir du TMI de 30%, le PER commence à devenir utile. Dans cette situation on privilégiera l'investissement à long terme avec un rendement élevé pour profiter de l'effet de levier fiscal à fond.
🟢 Et si vous pensez que vos revenus vont fortement baisser à votre retraite, ou que vous avez un TMI de 41% ou 45%, alors il ne faut pas hésiter ! C'est, par exemple, le plus souvent le cas professions libérales (avocats, médecins, etc.) qui ont un taux d'imposition élevé mais qui ne sont pas gâtés à la retraite.
Attention, n'oubliez pas que le PER est bloqué jusqu'à la retraite
Le PER est bloqué jusqu'à votre retraite et c'est un paramètre supplémentaire qu'il faut avoir en tête. Si vous êtes jeune, vous n'avez peut-être pas envie d'immobiliser votre épargne pendant 30 ou 35 ans. En revanche, si vous avez 55 ans, par exemple, la durée de blocage sera moins longue.
➡️ Dans tous les cas, avant de vous lancer, gardez de quoi financer vos projets proches et une épargne de précaution mobilisable en cas d’imprévu.
Les alternatives au PER
Si la simulation du PER n'est pas positive dans votre cas, vous avez sans doute intérêt à envisager un autre placement. Pour préparer votre retraite efficacement, plusieurs enveloppes fiscales vous tendent les bras :
- L'assurance-vie : polyvalente, elle vous permettra d'investir en bourse, dans l'immobilier ou de privilégier la sécurité avec le fonds en euros ;
- Le PEA : idéal pour investir en bourse avec une fiscalité réduite ;
- Le compte-titres : pour venir en complément du PEA une fois le plafond de celui-ci atteint.
Je vous invite notamment à lire notre comparatif entre l'assurance-vie et le PER, qui sont deux placements qui présentent beaucoup de similarités.
Questions fréquentes
Oui, en saisissant leur total annuel. Par exemple, 300 € par mois correspondent à 3 600 € par an. Le résultat reste une approximation, car l’outil modélise un versement annuel en fin d’année, et non douze versements mensuels.
Votre taux marginal d’imposition, ou TMI, est le taux appliqué à la tranche la plus élevée de vos revenus imposables. Il peut être de 0 %, 11 %, 30 %, 41 % ou 45 %.
Vous le trouverez sur votre avis d’imposition. Ne le confondez pas avec votre taux moyen d’imposition ni avec votre taux de prélèvement à la source : il ne s’applique pas à l’ensemble de vos revenus.
Dans le simulateur, le TMI actuel sert à estimer l’économie d’impôt sur vos versements, tandis que le TMI à la retraite sert à estimer l’impôt sur le capital déduit que vous retirerez.
Retenez une hypothèse cohérente avec vos supports et votre prise de risque :
- 2 à 4% pour un placement prudent (essentiellement du fonds en euros ou des obligations)
- 7 à 9% pour un placement dynamique (avec une majorité de supports boursiers)
- 4 à 7% pour un placement équilibré (une combinaison de fonds euros, bourse et/ou immobilier)
Oui, l’option « Indépendant » estime le plafond applicable aux TNS au régime réel à partir du bénéfice renseigné. Toutefois, elle ne couvre pas toutes les particularités professionnelles, notamment les régimes micro et agricole, et ne simule pas d’éventuels effets sur les cotisations sociales.
Oui, il peut le rester grâce à l’effet de levier fiscal. L’impôt différé permet de conserver davantage d’argent investi pendant la phase d’épargne. L’intérêt final dépend toutefois du rendement, des frais, de la durée du placement et de la fiscalité des gains. C'est tout l'enjeu du simulateur.
Non. Le simulateur représente des retraits successifs dans votre capital. Ils peuvent s’arrêter si celui-ci est épuisé. Une rente viagère répond à un autre fonctionnement : son montant dépend notamment des conditions de conversion proposées par l’assureur.
Non. Elles sont déduites de votre effort d’épargne dans le calcul du rendement. Le montant investi reste celui que vous avez indiqué dans « Versements annuels ». Pour étudier un réinvestissement supplémentaire, il faut augmenter ce montant, en tenant compte de votre plafond.
Si la totalité du versement est déductible et reste dans la même tranche d’imposition (TMI), le calcul est :
Économie d’impôt = versement déductible × TMI
Par exemple, un versement de 4 000 € avec un TMI de 30 % procure une économie estimée de 1 200 €. C'est le calcul qui est effectué dans ce simulateur.
Deux limites sont à vérifier :
- Votre plafond de déduction disponible et un éventuel changement de tranche. Si une partie de votre versement dépasse le plafond, elle ne procure pas d’économie d’impôt à l’entrée.
- Si la déduction vous fait passer dans une tranche inférieure, l’économie doit être calculée en appliquant les différents taux concernés.
Oui. Le simulateur intègre l’économie d’impôt obtenue lors des versements, puis la fiscalité des retraits : l’impôt sur le capital précédemment déduit et l’imposition des gains. Le taux de rendement interne (TRI) est calculé à partir de votre effort d’épargne et des sommes récupérées nettes d’impôts.
Il applique toutefois les taux que vous renseignez, sans recalculer tout le barème progressif de votre foyer. Si du capital reste à la fin de la projection, le TRI inclut sa valeur après fiscalité de sortie estimée. Le bloc « Intérêts générés sur la période » conserve, quant à lui, les gains encore investis sans leur appliquer de fiscalité de sortie.
Chaque retrait comprend une part de capital versé et une part de gains, calculées proportionnellement à leur poids dans votre PER. Seule la part de gains retirée supporte l’imposition des gains ; les gains qui restent investis ne sont pas taxés chaque année.
Le simulateur applique par défaut un taux de 31,4 %, impôt sur le revenu et prélèvements sociaux compris. Vous pouvez modifier cette hypothèse dans les paramètres avancés. La part du retrait correspondant aux versements précédemment déduits est imposée séparément, selon le TMI à la retraite que vous avez indiqué.
Non, depuis le 1er janvier 2026, les versements effectués à partir de 70 ans ne sont plus déductibles. Le simulateur tient compte de cette limite.
L’effet de levier fiscal vient de la possibilité d’investir davantage pour un même effort d’épargne grâce à la déduction des versements.
Par exemple, un versement de 5 000 € entièrement déductible avec un TMI de 30 % permet d’économiser 1 500 € d’impôt. Vous avez donc 5 000 € investis pour un effort d’épargne de 3 500 €. Le capital correspondant à l’impôt différé peut lui aussi produire des gains.
Cet effet de levier améliore votre rendement en réduisant l’effort d’épargne. Il peut subsister même si votre TMI est identique à l’entrée et à la sortie, malgré l’impôt à payer lors des retraits.
Un simulateur de PER vous aide à évaluer l’intérêt d’un plan d’épargne retraite dans votre situation et à préparer vos futurs revenus. À partir de votre âge, de vos versements et de vos hypothèses de rendement et d’imposition, le simulateur de PER de Finance Héros permet de :
- Estimer votre épargne à la retraite : visualisez le capital que vous pourriez constituer grâce à vos versements et aux intérêts générés.
- Calculer vos économies d’impôt à l’entrée : estimez la réduction d’impôt procurée par vos versements, selon votre taux marginal d’imposition (TMI) et votre plafond de déduction.
- Tenir compte de la fiscalité à la sortie : mesurez les impôts sur vos retraits pour apprécier l’avantage fiscal sur l’ensemble de la période.
- Mesurer votre effort d’épargne réel : découvrez combien vos versements vous coûtent après prise en compte des économies d’impôt.
- Évaluer votre complément de revenu à la retraite : ajustez le montant de vos retraits et observez jusqu’à quel âge votre épargne pourrait les financer.
- Mesurer l’impact du rendement et des frais : comparez plusieurs hypothèses pour comprendre leur effet sur votre capital et les gains générés.
- Comparer différents scénarios : faites varier vos versements, votre âge de départ à la retraite ou votre TMI à la sortie pour éclairer vos choix.
- Le simulateur fournit une projection, pas une garantie : les résultats dépendent des hypothèses retenues, notamment du rendement des placements et de l’évolution de votre fiscalité.
Le simulateur fournit une projection : les résultats dépendent des hypothèses retenues, notamment du rendement des placements et de l’évolution de votre fiscalité.
Le simulateur sert à comparer des scénarios cohérents. Il ne prédit ni les marchés financiers ni votre fiscalité future.
Voici les principales hypothèses réalisées dans les simulations :
- Le rendement est constant. Les fluctuations des marchés et une éventuelle sécurisation progressive du portefeuille ne sont pas reproduites.
- Les calculs sont annuels. Les versements et retraits sont modélisés en fin d’année ; le calendrier réel de vos opérations peut modifier les résultats.
- Les montants ne sont pas corrigés de l’inflation. Un retrait de 12 000 € dans vingt ans n’aura pas nécessairement le même pouvoir d’achat qu’aujourd’hui.
- La fiscalité est simplifiée. Le simulateur applique les TMI renseignés sans recalculer l’ensemble du barème progressif de votre foyer. Il ne modélise pas les changements de tranche provoqués par les versements ou les retraits.
- Le plafond et les paramètres restent constants. Les reports de plafond, les variations de revenus et les futures modifications fiscales ne sont pas projetés.
- La sortie est effectuée par retraits en capital. La rente viagère, les déblocages anticipés et la transmission ne sont pas simulés.
- Les frais sont représentés par un taux annuel. Les frais ponctuels sur versement ou arbitrage ne sont pas calculés séparément.
Enfin, le commentaire sur l’efficacité du PER porte sur le scénario fiscal simulé. Il ne remplace pas l’examen de vos besoins de disponibilité et du risque des supports choisis.
- AMF — Les supports de placement, leurs risques et leurs horizons de détention.
- Légifrance — Code monétaire et financier, articles L. 224-1 à L. 224-8 : fonctionnement du PER, gestion de l’épargne, information sur les performances et les frais, déblocage anticipé et modalités de sortie.
- Légifrance — Code général des impôts, article 197 : barème progressif de l’impôt sur le revenu et taux des tranches d’imposition.
- BOFiP — BOI-IR-BASE-20-50-10 : cotisations d’épargne retraite déductibles : conditions de déduction des versements volontaires sur un PER.
- BOFiP — BOI-IR-BASE-20-50-20 : limites de déduction des cotisations d’épargne retraite : calcul du plafond, revenus professionnels retenus et référence au plafond annuel de la Sécurité sociale.
- BOFiP — BOI-IR-BASE-20-50-30 : modalités particulières et obligations déclaratives : utilisation des plafonds disponibles, mutualisation entre conjoints et déclaration des versements.
- Légifrance — Code général des impôts, article 154 bis : déduction des versements et calcul du plafond applicable aux travailleurs indépendants relevant des bénéfices industriels et commerciaux ou non commerciaux.
- BOFiP — BOI-RSA-PENS-30-10-20 : prestations de retraite en capital : fiscalité des sorties en capital, distinction entre versements et gains, traitement des retraits fractionnés.
- Légifrance — Code général des impôts, article 163 quinvicies : exclusion de la déduction fiscale des versements effectués à compter du soixante-dixième anniversaire.