
La fidélité ne paie pas toujours. En ce qui concerne les produits d’épargne, rejoindre la concurrence peut même vous rapporter beaucoup. C’est le cas si vous êtes titulaire d’un plan d’épargne retraite (PER). Ce produit a beau être bloqué jusqu’à la retraite, cela ne signifie pas que vous devez rester “marié” avec le même assureur pendant 20 ou 30 ans. Vous pouvez transférer votre épargne vers un autre PER à tout moment, avec des frais plafonnés à 1%, et au bout de 5 ans de détention, le transfert devient gratuit, avec en prime des économies à la clef.
➡️ Dans cet article, je vous explique pourquoi il peut être rentable de transférer votre PER chez un nouvel assureur, et je vous détaille la marche à suivre.
Les bonnes raisons de transférer son PER
Demander le transfert d’un PER existant peut être avantageux pour trois grandes raisons :
- Pour un aspect pratique : vous pouvez transférer vos différents plans d’épargne retraite (y compris les anciens Perp, Article 83, etc.) en un seul et même contrat, et également regrouper vos différents produits chez le même acteur, si vous avez déjà chez lui une assurance vie par exemple.
- Pour faire des économies : depuis le lancement des premiers PER, la concurrence s’est renforcée, et les meilleurs contrats d’hier ne sont plus ceux d’aujourd’hui. Pour profiter des meilleures conditions, il peut donc être judicieux de changer.
- Pour bénéficier d’une meilleure gestion : c’est aussi l’occasion de passer à une gestion davantage personnalisée, plus adaptée à votre situation et à votre horizon retraite, avec un conseil humain de meilleure qualité, etc.
Autre bénéfice notable : les nouveaux PER offrent la possibilité d’une sortie en capital, et non uniquement en rente viagère, comme l’imposaient les anciens contrats Perp, Madelin, Article 83, Préfon, etc.
Transfert de PER : les économies à la clef en chiffres
Pour avoir une idée de ce que peut vous rapporter le transfert de votre PER, prenons l’exemple de deux contrats :
- un PER commercialisé par une grande banque de réseau : le PER Assurance Perspective du Crédit Agricole, avec 0,96% de frais de gestion sur les UC et des frais de supports moyens de 1,65% sur les actions.
- un PER distribué par un courtier en ligne comme Nalo, avec des frais de gestion de 0,45% (sur UC) et des frais de supports de 0,25% en moyenne.
➡️ Ainsi, le premier vous coûte 2,61% de frais annuels (0,96% de frais de gestion + 1,65% de frais de supports), contre 0,70% pour le second (0,45% + 0,25%), auquel il faut ajouter les frais de la gestion pilotée (+0,90%) pour un total de 1,60%.
🚀 Si les frais de gestion sont moitié moins élevés chez Nalo (0,45% vs 0,96%), c’est surtout sur les frais des supports que se fait la différence, avec des frais plus de 6 fois moins élevés !
Nalo utilise en effet exclusivement des ETF (Exchange traded funds) pour investir l’argent de ses clients. Des fonds boursiers beaucoup moins chargés en frais que les fonds actifs (OPCVM) utilisés par les assureurs traditionnels.
Et encore, l’exemple précédent ne prend pas en compte le fait que le PER du Crédit Agricole vous facture 2,50% sur le montant de chaque versement, contre 0% chez Nalo, ce qui est devenu la norme des meilleurs PER du marché. Voici le détail de ces deux contrats :
| NALO | Perspective Assurance (Crédit Agricole) | |
|---|---|---|
| Assureur | Apicil | Prédica |
| Fonds euros | Apicil Euro Garanti | Fonds en euros Perspective |
| Taux 2025 | entre 2,5% et 3% | 3,05% |
| Supports d’investissement | ETF | OPCVM et 3 fonds immobiliers |
| Frais | ||
| Frais sur versements | 0% | 2,50% |
| Frais d’arbitrage | 0% | 0,50% des UC vers le fonds euros |
| Frais de gestion sur contrat (UC) | 0,45% | 0,96% |
| Coût de la gestion pilotée | 0,90% | 0% |
| Frais moyens des supports | 0,25% | 1,65% sur les fonds actions (1,21% tous fonds confondus) |
| Avis complet | Avis Nalo | Avis PER Crédit Agricole |
| Offre | 3 mois de frais de gestion offerts | – |
40 000 € de gagnés sur 20 ans
Finalement, la différence de frais est de 1,01% par an au total, à laquelle il faut ajouter les 2,5% de versement à l’entrée sur le contrat du Crédit Agricole.
Pour illustrer ce que rapporterait le fait de passer d’un contrat à l’autre, nous avons simulé la performance de ces deux contrats sur 20 ans avec :
- un profil dynamique (fortement investi en actions, soit avec un rendement annuel moyen de 8,5%),
- un versement initial de 10 000 € puis de 500 € par mois,
- d’un côté 2,61% de frais annuels + 2,5% sur les versements (Crédit Agricole), de l’autre 1,60% de frais tout compris (Nalo)
Pour rappel, le PER Nalo existe uniquement en gestion pilotée, mais c’est également le mode de gestion proposé par défaut pour tous les PER. Pour la simulation, les deux PER sont donc en gestion pilotée.
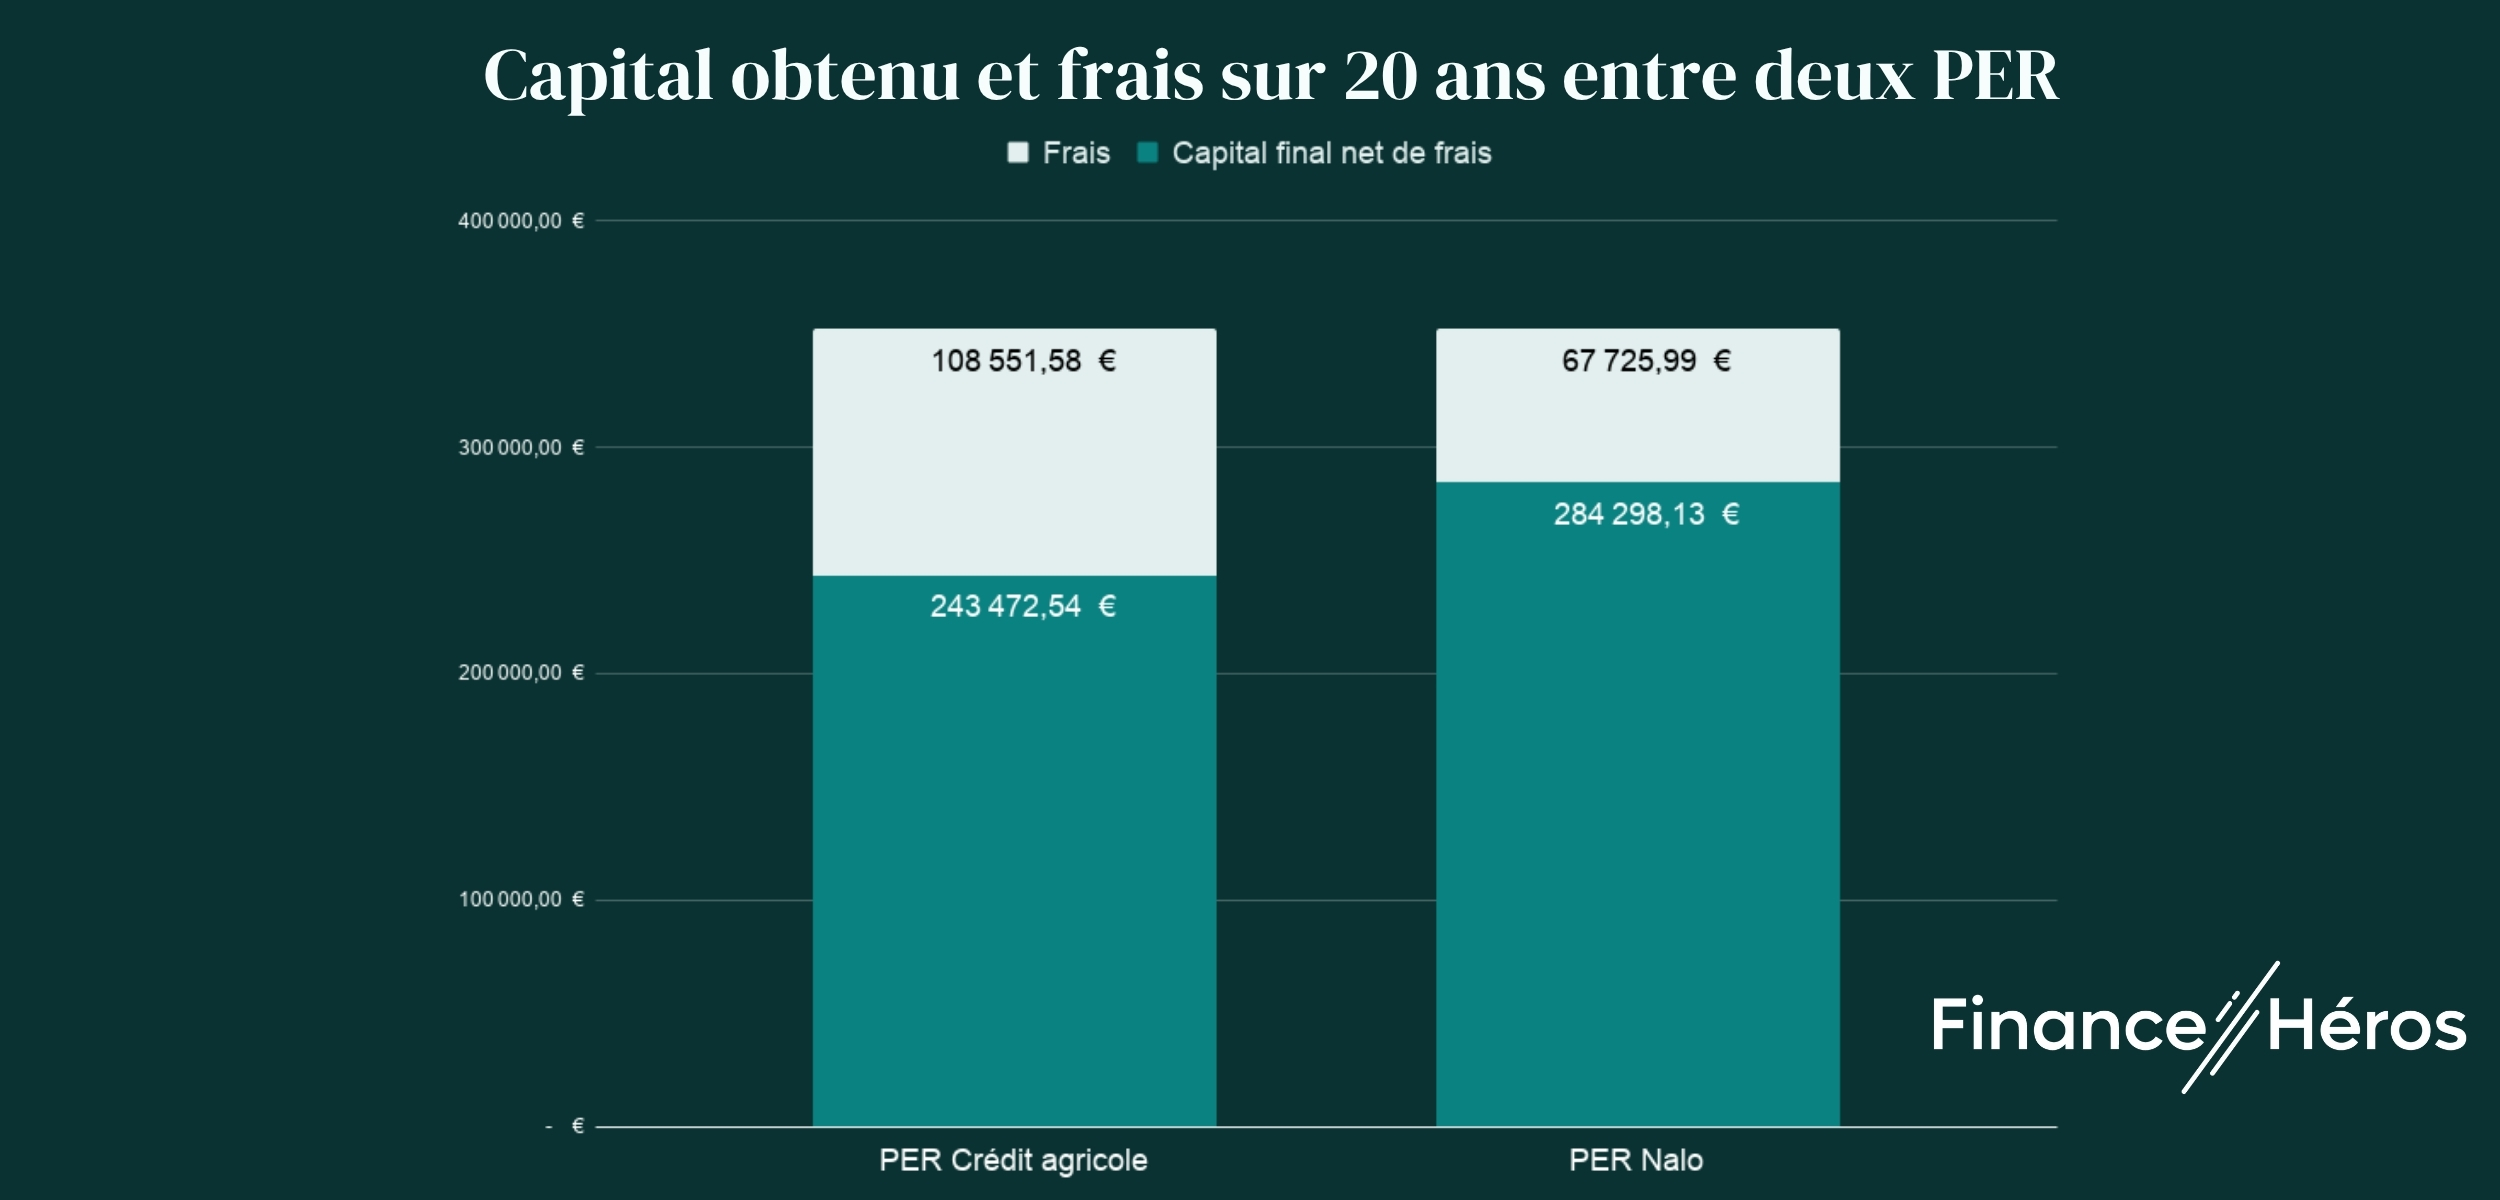
➡️ Résultat : sur 20 ans, on voit que ce sont plus de 100 000 € qui sont partis en frais avec le PER Crédit Agricole, contre 67 000 € chez Nalo. Au total, la différence sur le capital net de frais obtenu est de 40 000 € : ce que vous auriez gagné en passant d’un contrat à l’autre. Non négligeable !
Chez Nalo, il n’existe pas de profil d’investisseur type. Votre allocation est construite en fonction de votre situation, de vos objectifs et de votre horizon de retraite, puis ajustée et sécurisée progressivement à mesure que votre retraite approche. Vous déléguez la gestion de votre épargne tout en bénéficiant d’un accompagnement personnalisé à chaque étape.
Jusqu’à 1000 € de frais offerts à l’ouverture d’un PER Nalo
Les autres critères à regarder avant de transférer son PER
En plus des frais, je suis particulièrement attentif aux points suivants pour choisir un bon PER :
- Le fonds en euros : pour les épargnants qui souhaitent sécuriser une partie de leur épargne à l’approche de la retraite, ou plus tôt s’ils ont un profil prudent, pouvoir se reposer sur un bon fonds euros performant est un atout. On visera au moins un rendement supérieur à la moyenne du marché, autour de 2,6% en 2025.
- Les performances : une donnée communiquée uniquement pour les gestions pilotées (car la performance d’une gestion libre dépend des choix de chacun), mais qu’il faut consulter quand elle est disponible, car même si les performances passées ne présagent pas de performances futures, cela vous donne une idée de l’efficacité de la gestion pratiquée.
- Les autres critères : on range ici pêle-mêle la qualité du service client, l’interface proposée pour suivre vos investissements, et la solidité de l’assureur, pour être serein jusqu’à la retraite.
🔎 Vous pouvez consulter les performances de la gestion pilotée de Nalo ici.
Quels PER sont transférables ?
La loi Pacte a créé trois grandes catégories de PER :
- Le PER individuel (ou PERin) : il peut être souscrit librement par tous les particuliers à titre “individuel”, indépendamment de l’activité professionnelle.
- Le PER d’entreprise collectif (PERcol) : il succède à l’ancien PERCO et permet d’épargner grâce à l’épargne salariale (intéressement, participation, abondement de l’employeur, etc.)
- Le PER d’entreprise obligatoire (PERcat ou PERO) : il est mis en place par l’entreprise pour l’ensemble des salariés, avec des cotisations obligatoires, à la fois de l’employeur et de l’employé.
En réalité, il ne faut pas voir ces 3 PER comme 3 produits différents. Quel que soit le « nom » du PER que vous ou votre entreprise souscrivez, il contient exactement ces mêmes trois tiroirs (ou compartiments) :
- Le compartiment 1 pour les versements volontaires,
- le compartiment 2 pour l’épargne salariale,
- et le compartiment 3 pour les cotisations obligatoires.
Ainsi, même si vous avez un PER ouvert à titre individuel et un PERcol ouvert par votre entreprise chez un autre assureur, vous pouvez regrouper vos contrats et tout centraliser chez votre assureur personnel, si vous quittez l’entreprise par exemple. L’assureur de votre PERin ouvrira un compartiment 2 pour y loger votre épargne salariale.
➡️ Cela vaut aussi pour les anciens plans d’épargne retraite individuels ou d’entreprise (Perp, Perco, contrat Madelin pour les travailleurs indépendants (TNS), article 83 pour les cadres, etc.). Ils ne sont plus commercialisés, mais, si vous les avez toujours, ils peuvent être transférés vers un nouveau PER, dans lequel ils rejoindront automatiquement l’un des trois compartiments.
Tableau récapitulatif des transferts de PER possibles
| Anciens contrats d’épargne retraite | Compartiment 1 (versements volontaires) | Compartiment 2 (épargne salariale) | Compartiment 3 (cotisations obligatoires) | Transfert immédiat possible ? | Coût du transfert vers un PER |
|---|---|---|---|---|---|
| Perp | ✅ | ✅ | 1% de l’encours au maximum et gratuit si le contrat a plus de 10 ans | ||
| Madelin | ✅ | ✅ | 1% de l’encours au maximum et gratuit si le contrat a plus de 10 ans | ||
| Préfon | ✅ | ✅ | 1% de l’encours au maximum et gratuit si le contrat a plus de 10 ans | ||
| PERCO | ✅ | ✅ ❌ oui si vous avez quitté l’entreprise, sinon un transfert tous les 3 ans autorisé | 1% de l’encours au maximum et gratuit si le contrat a plus de 10 ans | ||
| Article 83 | ✅ (versements volontaires) | ✅ (cotisations obligatoires) | ❌vous devez avoir quitté l’entreprise | 1% de l’encours au maximum et gratuit si le contrat a plus de 10 ans | |
| Nouveaux PER | |||||
| PERcol | ✅ | ✅ ❌oui si vous avez quitté l’entreprise, sinon un transfert tous les 3 ans autorisé | 1% de l’encours au maximum et gratuit si le contrat a plus de 5 ans | ||
| PERO | ✅ | ❌vous devez avoir quitté l’entreprise | 1% de l’encours au maximum et gratuit si le contrat a plus de 5 ans |
➡️ Ce qu’il faut retenir c’est que la plupart de vos anciens contrats d’épargne retraite (Perp, Madelin, Préfon, Perco sous conditions) ainsi que le nouveau PERcol peuvent tous être transférés vers un PER individuel de votre choix, dont vous aurez choisi les conditions.
Vous pensez être titulaire d’un produit d’épargne retraite dont vous aviez oublié l’existence après votre départ de l’entreprise ? Le site info-retraite vous permet de vérifier si vous êtes titulaire d’un contrat oublié.
Transfert de PER : mode d’emploi
Vous avez choisi votre nouveau contrat ? À présent, voici les étapes à suivre pour transférer votre PER actuel vers celui-ci :
- Ouvrir le PER sur lequel vous souhaitez transférer votre épargne.
- Informer par écrit le gestionnaire de votre ancien contrat (en lui adressant une lettre recommandée avec accusé de réception).
- Vous disposez ensuite d’un délai de renonciation d’un mois, ce n’est qu’après ce délai que l’assureur peut procéder au transfert.
➡️ Toutefois, pour éviter la paperasse, certains acteurs proposent une procédure simplifiée. C’est le cas par exemple chez Nalo : vous pouvez signifier que vous souhaitez transférer votre ancien contrat au moment de la souscription, et c’est Nalo qui se charge de contacter l’ancien établissement pour demander le transfert.
Quels sont les frais de transfert PER ?
Les frais de transfert d’un PER ont été harmonisés avec la loi Pacte. Désormais, le transfert devient gratuit à partir d’un certain nombre d’années :
- Pour les anciens contrats (Perp, Madelin, Préfon, Perco, Article 83) : le transfert devient gratuit 10 ans après l’ouverture.
- Pour les nouveaux PER (PERcol, PERO) : le transfert est gratuit au bout de 5 ans.
➡️ Et quoi qu’il en soit, si votre contrat n’a pas encore atteint la date anniversaire requise, le coût d’un transfert est limité à 1% de l’encours (c’est-à-dire de la valeur totale de votre PER).
Notez que si vous avez des frais de transfert, certains courtiers en ligne et fintechs vous proposent de vous les rembourser. Vous pouvez également profiter d’offres de bienvenue : chez Nalo vous bénéficiez d’un bonus jusqu’à 1 200€ pour le transfert de votre contrat retraite (avec un versement initial de 500 € sur le PER Nalo).
L’assureur peut-il refuser le transfert d’un PER ?
Non, l’assureur ne peut pas refuser le transfert d’un PER vers un autre organisme, car la loi garantit la transférabilité de ce produit d’épargne.
➡️ Vous êtes totalement libre de changer de gestionnaire ou d’assureur si vous trouvez une offre plus performante ou moins chère.
En revanche, le dossier peut traîner ⤵️
Dans quel délai est transféré mon PER ?
Le transfert peut prendre plusieurs semaines jusqu’à 3 mois, à compter de la réception de votre dossier complet par votre assureur. La durée va dépendre de la réactivité de ce dernier et de la complétude du dossier.
Passé le délai légal de 3 mois, vous pouvez mettre en demeure l’assureur de transférer les fonds sous 8 jours par courrier. En l’absence de réponse, la saisine du Médiateur de l’Assurance est une possibilité.
Questions fréquentes
Oui, un PER peut être transféré vers un autre établissement si vous trouvez un contrat moins cher, plus performant ou mieux adapté à votre profil. Le transfert permet de conserver l’antériorité de votre épargne retraite sans repartir de zéro.
Le transfert d’un PER est gratuit si le contrat a plus de 5 ans (ou 10 ans pour les anciens contrats retraite). Avant cette échéance, les frais de transfert sont plafonnés à 1% de l’encours.
Le transfert d’un PER peut prendre jusqu’à 3 mois à compter de la réception du dossier complet par l’ancien assureur. En pratique, le délai dépend surtout de la réactivité de l’ancien établissement.