
Basalt Life, en bref
4.8/5
- Versement minimal : 1000 €
- Courtier : Basalt
- Assureur : Garance
- Contrat Multisupport
Fonds en euros : 4.8/5
Unités de compte : 4.7/5
Gestion pilotée : 2.5/5
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
Jusqu’à 2 000 € offerts
L’assurance-vie Basalt Life est un contrat Multisupport distribué par Basalt. On a analysé pour vous cette assurance-vie, voici notre avis !
Le basalte est une roche volcanique issue du magma refroidi, et qui constitue, sur Terre, le soubassement principal des océans. La métaphore avait donc du sens pour baptiser une assurance vie, produit d’épargne “qui doit être le socle solide sur lequel s’appuie un patrimoine financier”, résume Antoine Charbonneau, co-fondateur et CEO de Basalt.
Et pour y parvenir, un contrat robuste doit avoir à la fois “un bon fonds euros, de bons supports d’investissement, des conseillers efficaces, un espace en ligne moderne et des frais bas”, poursuit le co-fondateur, qui a fait auparavant ses armes chez Iroko.
➡️ Dans cet article, je vous donne mon avis sur l’assurance vie Basalt Life. Tient-elle ses promesses sur ces points clés : fonds euros, frais, supports, ergonomie, conseil ? C’est ce que nous allons voir.
L’assurance vie Basalt en un coup d’œil
Pour avoir un rapide aperçu de ce contrat, voici ses principales caractéristiques face à un contrat bancaire classique, l’assurance vie Oriance du Crédit Agricole.
| Basalt Life | Crédit Agricole Oriance (formule essentielle) | |
|---|---|---|
| Versement minimum initial | 1 000 € (500 € si mise en place de versements programmés) | 300 € |
| Minimum versements ultérieurs | Aucun minimum (libre) ou à partir de 50 € par mois en programmé. | 100 € (à partir de 50 € en programmé) |
| Rachat partiel minimum | 100 € | aucun |
| Nombre de supports | 156 | 50 |
| Fonds euros | 1 | 1 |
| Taux 2025 | 3,4% | 2,35% |
| ETF | 22 | 15 |
| Titres vifs | 0 | 0 |
| SCPI | 5 | 1 |
| OPCI | 0 | 0 |
| SC / SCI | 5 | 1 |
| Frais sur versements | 0% | 1% max |
| Frais d’arbitrage | 0% | 0% |
| Frais de sortie / rachat | 0% | 0% |
| Frais de gestion du fonds euros | 0,70% | 0,80% |
| Frais de gestion UC | 0,45% | 0,80% |
| Frais de transaction (passage d’ordre) actions & ETF | 0,10% | 0,06% |
| Modes de gestion | libre, pilotée | libre, pilotée |
| Frais gestion pilotée | +0,23% | +0,30% |
| Offre | Jusqu’à 2 000 € offerts | – |
Notez que si vous souhaitez comparer Basalt avec un autre contrat, vous pouvez le faire sur leur site, avec une soixantaine d’autres assurances vie, et le chiffrage de l’économie que vous pouvez réaliser en frais.
Accessibilité et aspects pratiques du contrat
Le versement minimum exigé à l’ouverture (1 000 €) est plus élevé que sur d’autres contrats grand public distribués par les courtiers en ligne. Toutefois, il est possible d’abaisser ce montant à 500 € à condition de mettre en place des versements programmés à partir de 50 € par mois. Ce qui est plutôt astucieux pour inciter à épargner régulièrement.
Pour ce qui est des versements libres ultérieurs et des retraits, le contrat Basalt affiche des conditions assez souples, puisqu’il n’y a pas de minimum pour les dépôts, et que le minimum pour un rachat est de 100 €.
➡️ En somme : une assurance vie plutôt accessible et aux conditions assez souples pour une majorité d’épargnants.
Frais Basalt Life : une assurance vie parmi les moins chères ?
✅ Concernant le coût des opérations, Basalt s’aligne sur les pratiques des meilleurs acteurs du marché, avec une politique zéro frais :
- 0% de frais sur les versements,
- 0% de frais sur les arbitrages,
- 0% de frais de sortie.
Côté frais de gestion, afficher 0,45% de frais sur les UC permet au contrat de se distinguer d’un cheveu des produits stars des courtiers en ligne (Linxea Spirit 2, Lucya Cardif, Placement-direct Vie…) qui proposent 0,50%. Enfin, en frais de gestion sur le fonds euros (0,70%), Basalt fait également jeu égal avec les meilleurs du marché.
➡️ En termes de frais, Basalt Life se positionne dès son lancement comme un des meilleurs produits du marché.
Le fonds euros : l’atout force de Basalt ?
Difficile de bâtir un contrat d’assurance vie solide sans s’appuyer sur un bon fonds en euros. C’est d’ailleurs la composante qui peut pécher dans d’excellents contrats comme Lucya CNP, malgré par ailleurs une très belle gamme d’UC et les frais les plus bas du marché.
Sur ce point, Basalt a assuré ses arrières, en s’associant à la mutuelle Garance, habituée à figurer parmi les meilleurs fonds euros du marché :
| Année | Rendement du fonds euros Garance | Moyenne du marché |
|---|---|---|
| 2025 | 3,50% | 2,60% |
| 2024 | 3,50% | 2,60% |
| 2023 | 3,50% | 2,50% |
| 2022 | 2,80% | 1,90% |
| 2021 | 2,75% | 1,28% |
| 2020 | 2,75% | 1,30% |
Si Garance distribue presque 1% de plus que la moyenne ces dernières années, il est surtout saisissant de voir que la mutuelle est parvenue à servir 2,75% quand le reste du marché touchait ses plus bas historiques autour de 1,30%.
✅ Avec le fonds euros de Garance, Basalt devrait bien distribuer des taux supérieurs à la moyenne du marché dans les prochaines années.
❌ Seule restriction : l’accès au fonds euros est limité à 50% de l’encours du contrat. Autrement dit, pour les profils plus prudents, impossible d’y placer davantage que la moitié de vos économies.
L’univers d’investissement Basalt : ETF et SCPI
Le catalogue d’investissement de Basalt repose pour l’heure sur environ 150 supports, ce qui peut sembler peu au regard des autres courtiers en ligne (Linxea, Lucya) qui peuvent en proposer plus d’un millier par contrat.
Toutefois, on va voir que cette offre est largement suffisante et bien ciblée pour les deux types de supports qui sont selon moi cruciaux dans une bonne assurance vie :
- Les ETF (pour Exchange traded funds, ou trackers) : des fonds d’investissement cotés permettant d’investir en Bourse de façon diversifiée à moindre coût.
- Les SCPI (pour Société civiles de placement immobilier) : des fonds immobiliers investis dans de l’immobilier professionnel et qui versent des revenus réguliers à leurs associés (investisseurs).
Les ETF : un catalogue limité mais qui assure l’essentiel
Sur la partie ETF, l’offre est restreinte à 22 trackers, principalement adossés aux grands indices mondiaux :
- MSCI World (plus grandes entreprises mondiales),
- S&P 500 et Nasdaq pour les indices américains,
- CAC 40 (pour la France),
- Euro Stoxx 50 (50 plus grosses capitalisations européennes),
- MSCI Emerging Markets (pays émergents).
Une sélection resserrée voulue par Antoine Charbonneau : “L’assurance vie est une enveloppe long terme, pas une enveloppe de trader. Notre idée était de proposer des ETF assez larges, des grands indices, et prochainement des grandes thématiques, pour permettre à nos clients d’avoir des portefeuilles diversifiés qui n’ont pas besoin d’être arbitrés fréquemment”
✅ Sur ce point, j’apprécie particulièrement la présence de 3 ETF “core” (aux frais compris entre 0,05% et 0,18%) qui vous permettent d’être exposés à moindres frais aux trois grandes régions boursières mondiales : États-Unis, Europe et pays émergents :
| ETF | Risque | Performance 2025 | Frais de gestion annuels | ISIN |
|---|---|---|---|---|
| Amundi Core MSCI Emerging Markets UCITS ETF Acc | 4 / 7 | 17,91% | 0,18% | LU1437017350 |
| Amundi Core MSCI Europe UCITS ETF Acc | 4 / 7 | 19,67% | 0,12% | LU1437015735 |
| Amundi Core S&P 500 Swap UCITS ETF Acc | 4 / 7 | 3,81% | 0,05% | LU1135865084 |
| Amundi Core S&P 500 Swap UCITS ETF EUR Hedged Acc | 4 / 7 | 15,17% | 0,07% | LU0959211326 |
➡️ Bref, même si la gamme d’ETF doit encore s’enrichir, les plus passionnés d’investissements passifs ne trouveront sans doute pas tous les trackers qu’ils souhaitent dans ce contrat Basalt. Mais pour construire une allocation diversifiée et qui dure, il y a largement de quoi trouver son bonheur.
SCPI : 100% sans frais de souscription
S’agissant des SCPI, on est en droit de s’attendre au meilleur, les deux co-fondateurs, Antoine Charbonneau et David Pirault ayant fait leurs classes chez Iroko, une de nos sociétés de gestion préférées dans l’univers de la pierre papier.
🏅 Pour le moment, l’offre de SCPI est encore limitée, mais elle tape dans le mille : 4 sur 5 figurent dans notre top 20 des meilleures SCPI. Les voici :
| SCPI | Société de gestion | Frais de souscription | TD 2025 | ISIN |
|---|---|---|---|---|
| Iroko Atlas | Iroko | 0% | 9,41%* | SCPI00010399 |
| Iroko Zen | Iroko | 0% | 7,14% | SCPI00004669 |
| SCPI Eden | Advenis | 0% | 8,00% | FR001400SCN0 |
| SCPI Mistral Sélection | Swiss Life | 0% | 8,07% | SCPI00010079 |
| SCPI Remake Live | Remake AM | 0% | 7,05% | SCPI00004799 |
La sélection devrait s’élargir prochainement, mais pour l’heure, ces 5 fonds vous permettent déjà de constituer un portefeuille prometteur avec uniquement des SCPI sans frais de souscription, et avec des rendements (TD, taux de distribution) bien supérieurs à la moyenne du marché (4,92% en 2025).
Mais au-delà de la qualité des SPCI proposée, c’est surtout sur les conditions d’accessibilité qu’insiste Antoine Charbonneau : “Nous avons souhaité qu’il n’y ait pas de minimum d’investissement par SCPI, que les loyers soient reversés à 100% aux épargnants, qu’il n’y ait pas de pénalités de sortie, et que l’on puisse investir 100% de son contrat en immobilier si on le souhaite”.
C’est un point positif à noter pour ceux qui entendent profiter du cadre avantageux de l’assurance pour investir en immobilier : l’absence de limitation sur la part investie en SCPI et le reversement de 100% des loyers sont deux spécificités assez rares sur le marché.
Jusqu’à 2 000 € offerts à l’ouverture de Basalt Life
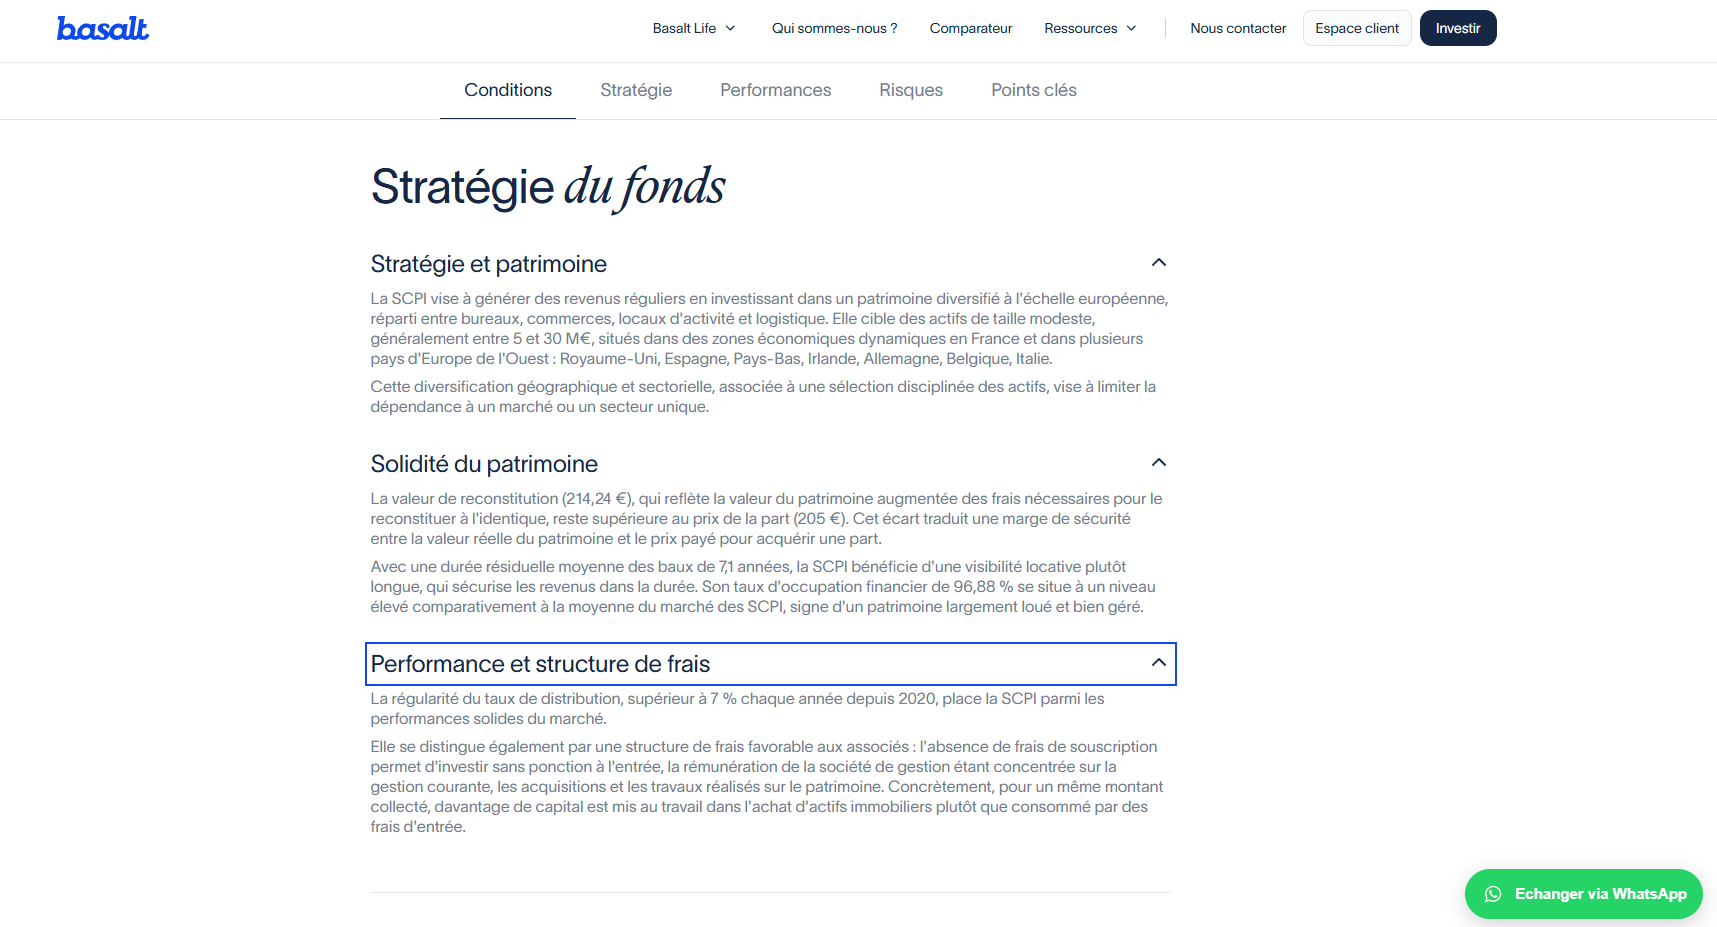
✅ Dernier point que je trouve intéressant : dans une démarche d’éducation financière, les équipes de Basalt rédigent des fiches sur les différents fonds proposés, afin de permettre à leurs clients de mieux comprendre dans quoi ils investissent. Exemple avec la fiche d’Iroko Zen :
Que vaut la gestion pilotée de Basalt ? Profils, frais et performances
Chez Basalt il n’y en a pas que pour la gestion libre, même si c’est le choix qui vous permettra de bénéficier de la structure de frais la plus allégée possible. Néanmoins, notons que le surcoût pour accéder à la gestion déléguée reste contenu : +0,23% par an seulement.
Le courtier propose 4 profils pour orienter le pilotage de son portefeuille : prudent, équilibré, dynamique et ESG (allocation qui fait la part belle aux entreprises répondant à des critères environnementaux, sociaux et de gouvernance). Voici le détail de leur composition :
| Allocation | Prudente | Equilibrée | Dynamique | ESG |
|---|---|---|---|---|
| Fonds en euros | 30% | 20% | 10% | 20% |
| Fonds financiers (actions, obligations) | 40% | 60% | 70% | 55% |
| Fonds immobilier (SCPI, SCI) | 30% | 20% | 20% | 25% |
| Performance 2025* | 7,87% | 9,31% | 14,88% | 8,42% |
Des performances à première vue excellentes, mais qu’il convient de prendre avec des pincettes, car il s’agit de projections. L’assurance vie Basalt ayant été lancée en 2026, ces rendements sont une sorte de “simulation” de ce qu’auraient donné ces allocations dans les conditions de marché de 2025.
❌ Pour donner un avis plus éclairé, il faudra attendre les performances publiées par Basalt sur quelques années. Par ailleurs, je regrette que sur la partie “financière” des portefeuilles ne soit pas composée à 100% d’ETF, mais qu’elle se fonde aussi sur des fonds “actifs” traditionnels avec des frais souvent plus élevés. Toutefois, Basalt revendique une sélection de fonds dont les frais moyens sont inférieurs à ceux du marché (1,25% par exemple pour les fonds actions vs 1,80% en moyenne dans l’étude de France Assureurs « L’assurance-vie-en unités de compte » de 2025)
Souscription, interface et service client : Basalt Life en pratique
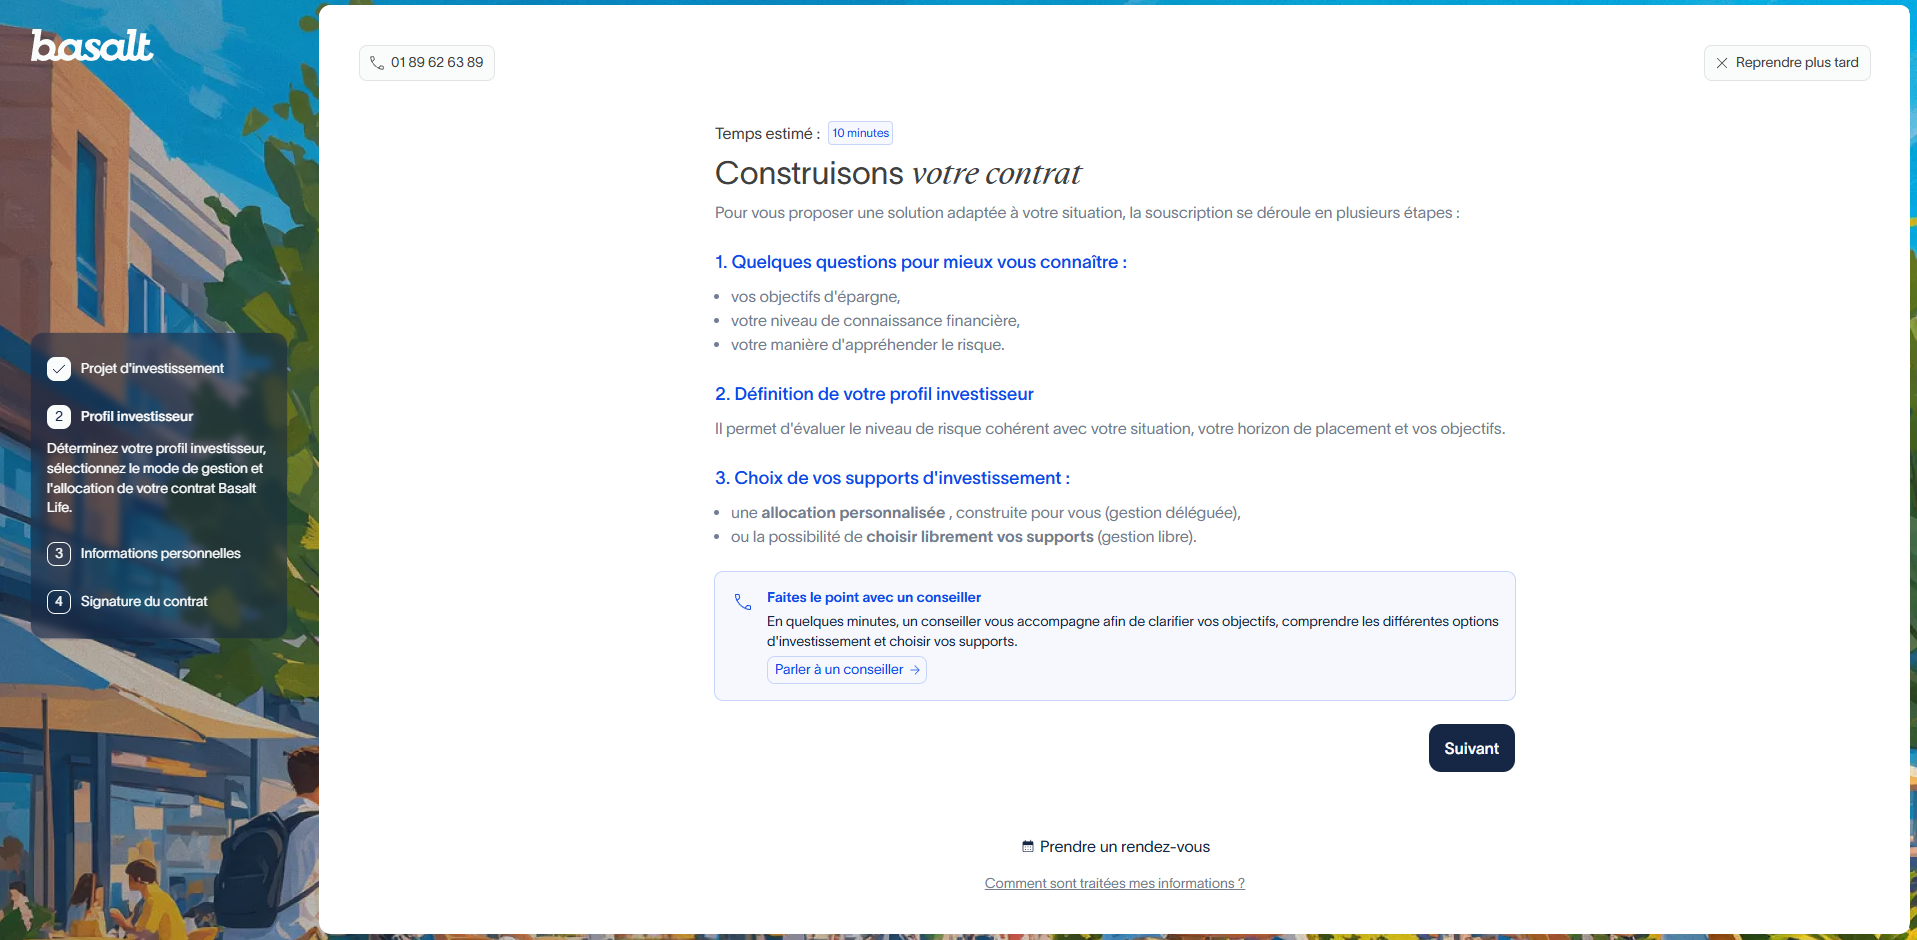
Pour finir, venons-en à la promesse d’ergonomie et d’expérience client agréable. Le parcours de souscription est plutôt efficace : une fois inscrit, le temps est estimé à 10 minutes pour compléter le formulaire, qui comprend des questions sur votre projet, votre profil investisseur et vos choix de supports, comme détaillé ci-dessous. Notons aussi que vous pouvez être accompagné durant la souscription par un conseiller au téléphone, ce qui est un vrai plus.
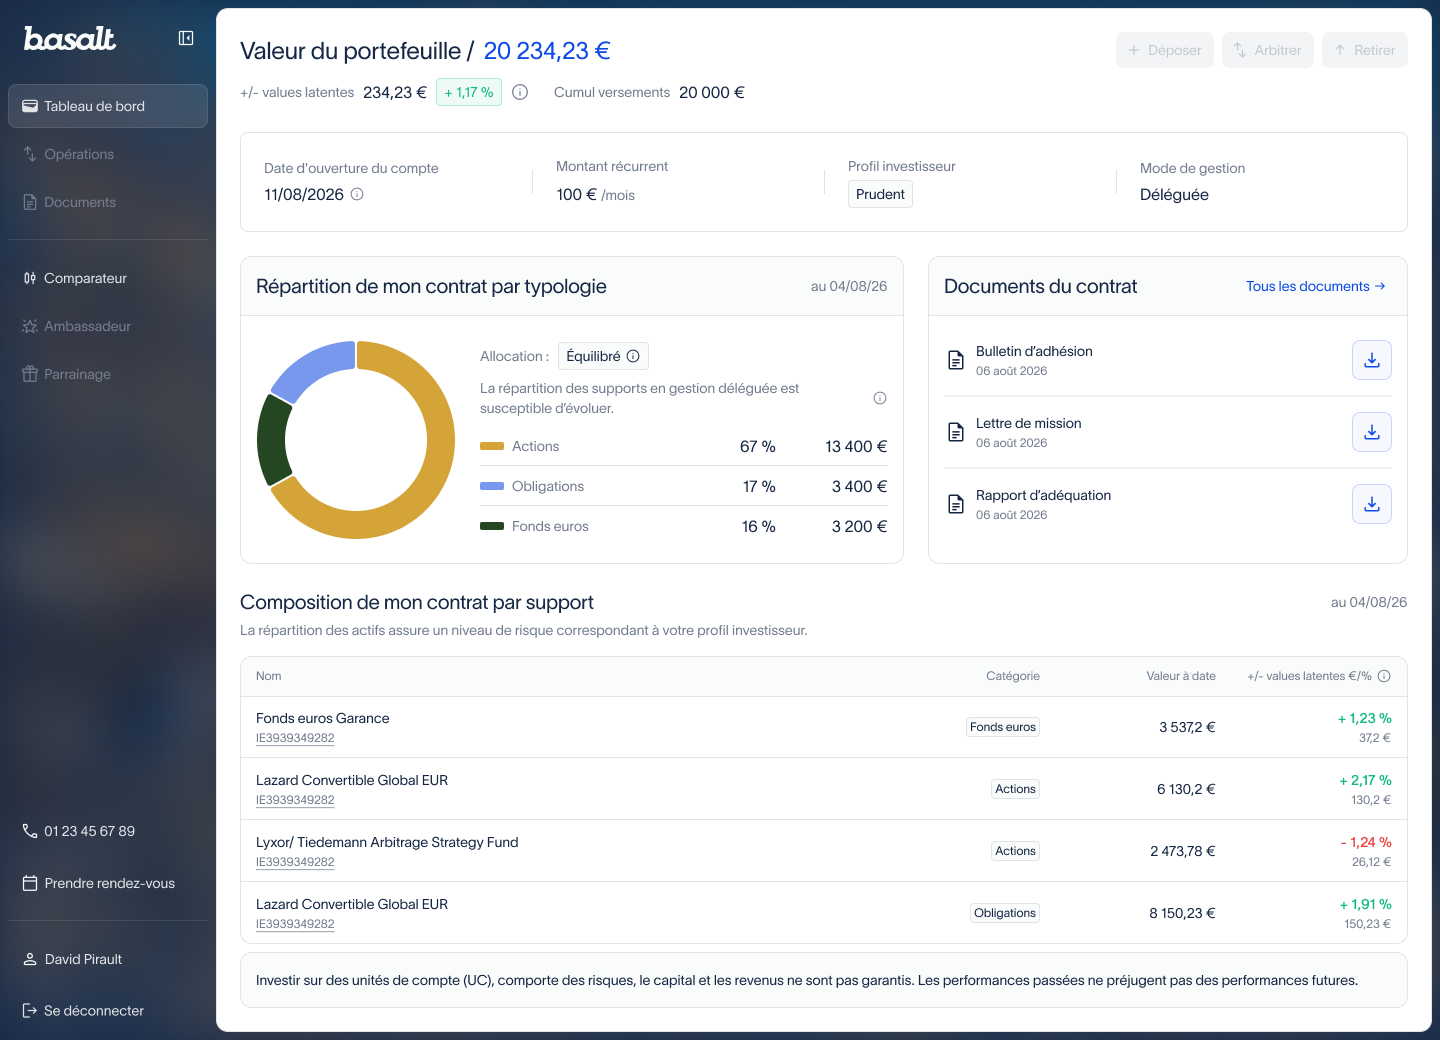
Une fois devenu client, je trouve le tableau de bord également assez léché, avec une visualisation claire de vos investissements, l’affichage de vos plus-values latentes, et un accès facile à vos documents. Basalt promet également un accès facilité à son équipe de conseillers par téléphone, WhatsApp ou en rendez-vous.
Verdict : Basalt Life fait-elle partie des meilleures assurances vie ?
Face à des courtiers en ligne plus installés, Basalt fait figure de petit nouveau. Mais son contrat d’assurance vie a déjà tout pour jouer dans la cour des grands, avec :
- des frais qui le placent parmi les produits les moins chers du marché,
- un fonds euros aux rendements qui s’annoncent canon,
- des supports ETF et SCPI encore limités mais bien choisis.
✅ Le point fort du contrat est sans doute sa partie immobilière, avec une première cuvée de très bonnes SCPI, sans contraintes d’investissement et des loyers 100% reversés aux épargnants.
➡️ Bref, vous l’aurez compris mon avis sur Basalt Life est largement positif. Le contrat a selon moi tout pour plaire, en particulier aux épargnants en gestion libre en quête des frais les plus bas et d’un fonds euros performant associé à des ETF et/ou des SCPI bien choisis.
Jusqu’à 2 000 € offerts à l’ouverture de Basalt Life