
Si vous percevez le Revenu de Solidarité Active (RSA), la question du choix de votre banque n’est pas anodine. En effet, chaque euro est crucial pour l’équilibre de votre budget. Et les frais bancaires peuvent peser lourd lorsque vous avez des revenus modestes.
Opter pour une banque adaptée à votre situation financière est donc indispensable.
Heureusement, il existe aujourd’hui plusieurs banques en ligne et comptes bancaires sans condition de revenus, parfois totalement gratuits.
➡️ À mon avis, Fortuneo Fosfo est actuellement le meilleur choix si vous êtes au RSA : le compte et la carte sont gratuits sans condition de revenus, à condition d’effectuer au moins un paiement par carte chaque mois.
Revolut constitue une excellente alternative si vous souhaitez surtout un compte simple, gratuit et pilotable depuis votre smartphone. Enfin, Nickel est particulièrement accessible et permet d’obtenir rapidement un compte et une carte pour 25 € par an, sans condition de revenus.
Si vous souhaitez absolument conserver une agence physique, La Banque Postale peut également être une solution intéressante, notamment avec sa Formule de Compte Simplicité destinée aux personnes rencontrant des difficultés financières.
En bref : quelle banque choisir au RSA ?
- Prix : Gratuite
- Plafond : 2 000€/semaine
- Mastercard ~ Classic
- Débit
- Sans condition de revenu
- Paiements gratuits à l’étranger
- Retraits gratuits à l’étranger
- Assurances (correctes)
- Carte virtuelle
Jusqu’à 260€ offerts
- Prix : Gratuite
- Plafond : 100 000€/mois
- Mastercard ~ Classic
- Débit
- Sans condition de revenu
- Paiements gratuits à l’étranger
- Retraits gratuits à l’étranger
- Assurances (correctes)
- Carte virtuelle
- Cashback
- Cryptomonnaie
20€ offerts !

- Prix : 25€/an
- Plafond : 1 500€/mois
- Mastercard ~ Classic
- Débit
- Sans condition de revenu
- Paiements gratuits en Europe
- Assurances (correctes)
Amazon Prime offert
🏦 La Banque Postale : une alternative économique, si vous préférez disposer d’agences physiques.
Enfin, en cas de refus d’ouverture et si vous ne disposez d’aucun compte individuel, vous pouvez également utiliser gratuitement la procédure de droit au compte auprès de la Banque de France.
Quelle banque choisir quand on est au RSA ? Notre comparatif
🔎Pour vous aider à trouver la banque idéale, voici les principales banques accessibles sans condition minimale de revenus.
| Banque / offre | Prix | Condition de revenus | Découvert | Espèces ou chèques | Pourquoi je la retiens | Offre |
|---|---|---|---|---|---|---|
| 🥇 Fortuneo Fosfo | 0 €* | Aucune | Selon éligibilité | Chèques ✅ / espèces ❌ | Mon choix : gratuite et très complète | 30 € offerts avec Fortuneo Fosfo |
| 🥈 Revolut Standard | 0 € | Aucune | ❌ | ❌ | Excellente application | Revolut : 20€ offerts |
| 🥉 Nickel Classic | 25 €/an | Aucune | ❌ | Espèces ✅ | Très accessible | Nickel : Amazon Prime offerts |
| BoursoBank Welcome | 0 € | Aucune | Sous conditions | Chèques ✅ / espèces ❌ | Banque en ligne complète | BoursoBank : Jusqu'à 180€ offerts |
| BforBank BforBASIC | 0 €* | Aucune | Selon éligibilité | ❌ | Offre simple et gratuite | BforBank : Jusqu'à 280€ offerts |
| Hello bank! Hello One | 0 €* | Aucune | ❌ | Chèques et espèces ✅ | Accès au réseau BNP Paribas | Hello bank! : Jusqu'à 280€ offerts |
| N26 Standard | 0 € | Aucune | ❌ | ❌ | Compte mobile simple | N26 : 100€ max offerts |
| Monabanq Pratiq+ | 3,90 €/mois dès le 01/10/2026 | Aucune | Selon éligibilité | Chèques ✅ | Bon service client | Monabanq : Jusqu'à 280€ offerts |
| La Banque Postale Simplicité | 1 €/mois | Soumise à éligibilité | Budget encadré | Chèques et espèces ✅ | Pour l’accompagnement physique | — |
* La carte Fosfo de Fortuneo est gratuite sous réserve d’effectuer au moins un paiement par carte chaque mois. De même, BforBASIC nécessite au moins un paiement ou un retrait par mois pour rester gratuite. Enfin, Hello One nécessite également une utilisation mensuelle de la carte.
🚨 Attention : « sans condition de revenus » ne signifie pas que l’ouverture du compte est systématiquement garantie. Une banque reste généralement libre d’accepter ou de refuser une demande d’ouverture de compte après étude du dossier. Et sans obligation de se justifier.
🥇 Fortuneo Fosfo : mon premier choix si vous êtes au RSA
À mon avis, Fortuneo Fosfo est aujourd’hui l’une des meilleures banques lorsque vous disposez de faibles revenus.
✅ Et pour une raison assez simple : vous obtenez les services essentiels d’une banque. Mais sans avoir à payer de cotisation mensuelle.
De plus, la carte Fosfo Mastercard est accessible :
- sans condition de revenus ;
- sans condition d’épargne ;
- sans frais de tenue de compte ;
- avec une carte gratuite, à condition d’effectuer au moins un paiement par mois.
Vous disposez également d’un RIB français, des virements instantanés, de cartes virtuelles et même d’un chéquier si vous en avez besoin.
Autre avantage : les paiements et retraits effectués avec Fosfo sont gratuits à l’étranger du côté de Fortuneo. Ce n’est pas forcément le critère déterminant lorsqu’on touche le RSA, mais c’est toujours appréciable.
Enfin, et contrairement à d’autres offres gratuites, Fortuneo reste une véritable banque en ligne très complète. Vous pouvez donc la conserver si votre situation financière évolue : livrets, assurance vie, crédit immobilier ou encore l’investissement en Bourse sont également disponibles.
🥇 Bref, c’est clairement mon premier choix si vous cherchez une excellente banque gratuite et sans condition de revenus.
30 € offerts avec Fortuneo Fosfo
➡️ Vous pouvez également consulter mon avis complet sur Fortuneo.
🥈 Revolut : un excellent compte gratuit pour gérer votre budget
En deuxième position, je retiens Revolut Standard. Car l’offre Standard ne facture aucun abonnement mensuel. Et permet de disposer d’un compte avec RIB français, d’une carte de paiement et d’une excellente application mobile.
📱 Et c’est justement l’application qui fait, à mon sens, une grande partie de l’intérêt de Revolut lorsque votre budget est serré. En effet, vous pouvez suivre vos dépenses en temps réel, les catégoriser, recevoir des notifications après chaque paiement ou encore fixer différents budgets.
✅ Autrement dit, vous savez immédiatement où passe votre argent. Et vous avez les outils adaptés pour bien gérer votre budget.
Revolut ne propose pas non plus de découvert autorisé avec son offre Standard. Vous évitez donc de dépenser plus que vous ne possédez. Et d’accumuler des frais liés à l’utilisation d’un découvert bancaire.
L’offre Standard permet notamment :
- de payer gratuitement en euros ;
- d’effectuer gratuitement vos virements SEPA instantanés ;
- de bénéficier d’une ou plusieurs cartes virtuelles ;
- d’effectuer un certain nombre de retraits sans frais Revolut chaque mois ;
- de gérer intégralement votre compte depuis l’application.
🚨 Attention néanmoins : la carte physique vous coutera les frais de livraison (7€). Et certaines opérations deviennent payantes au-delà des limites prévues par l’offre Standard (comme les retraits).
🥈 Pour une personne à l’aise avec son smartphone et qui n’a pas besoin de déposer de chèques ou d’espèces, Revolut constitue donc une excellente alternative à Fortuneo.
En ce moment, jusqu’à 260€ offerts par Fortuneo
➡️ Retrouvez également mon avis sur Revolut pour connaître en détail les avantages et les limites de la banque.
🥉 Nickel : le compte le plus accessible
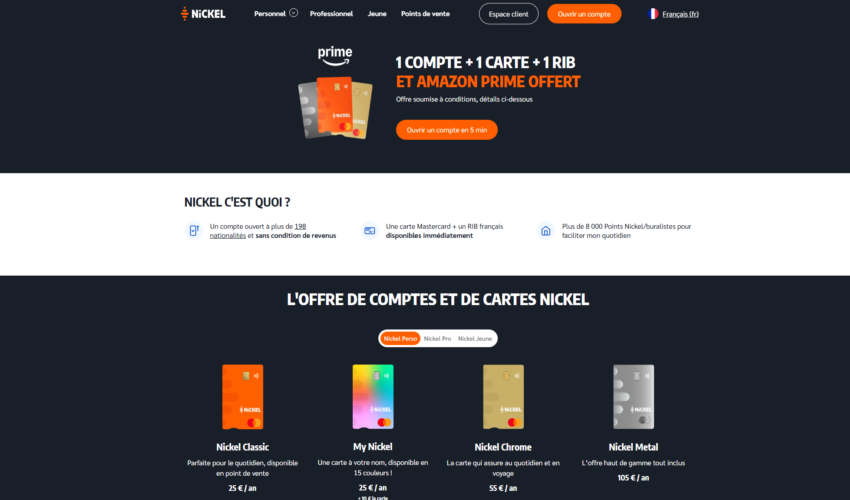
Enfin, je place Nickel en troisième position. Même si Nickel n’est pas gratuit : comptez 25 € par an, soit un peu plus de 2 € par mois.
Mais son principal avantage est ailleurs : Nickel est extrêmement accessible. Car vous pouvez ouvrir votre compte sans condition de revenus, d’emploi ou d’épargne. La carte fonctionne à autorisation systématique et aucun découvert n’est possible.
💶 Autre grosse différence avec Fortuneo ou Revolut : Nickel s’appuie sur plusieurs milliers de Points Nickel, notamment chez des buralistes partenaires. Vous pouvez donc déposer ou retirer des espèces, moyennant les éventuels frais prévus par la grille tarifaire.
C’est particulièrement intéressant si vous utilisez régulièrement du liquide.
Nickel est également une solution à regarder si vous êtes interdit bancaire ou fiché à la Banque de France. Si c’est votre cas, je vous invite également à consulter notre guide consacré aux meilleures banques pour les interdits bancaires.
En résumé :
- ✅ pas de condition de revenus ;
- ✅ pas de découvert possible ;
- ✅ ouverture très simple ;
- ✅ possibilité de déposer des espèces ;
- ❌ 25 € de cotisation annuelle ;
- ❌ certains retraits et dépôts sont payants.
🥉 Je privilégierais donc Nickel si votre priorité est avant tout l’accessibilité et la simplicité, plutôt que d’obtenir le compte le moins cher possible.
6 mois Amazon Prime offerts avec Nickel Chrome
➡️ Retrouvez aussi notre avis complet sur Nickel.
Et si vous préférez une banque avec des agences ?
Les banques en ligne ne conviennent pas à tout le monde. Si vous préférez rencontrer un conseiller, déposer régulièrement des espèces ou simplement disposer d’une agence à proximité, La Banque Postale constitue une alternative possible.
Elle propose notamment la Formule de Compte Simplicité, destinée aux clients rencontrant des difficultés financières, ponctuelles ou durables.
🔎 Pour 1 € par mois, cette formule comprend notamment :
- la tenue du compte ;
- une carte Réalys à autorisation systématique ;
- l’accès à la banque en ligne ;
- des virements SEPA ;
- deux chèques de banque gratuits par mois ;
- des frais d’incidents réduits et plafonnés.
Attention néanmoins : l’offre est soumise à des conditions d’éligibilité et l’ouverture reste soumise à l’acceptation de La Banque Postale.
➡️ Si vous souhaitez absolument disposer d’un réseau d’agences, consultez plutôt notre comparatif des meilleures banques physiques.
Vous pourrez notamment comparer La Banque Postale avec BNP Paribas, le Crédit Agricole, le Crédit Mutuel, LCL ou encore SG.
Pourquoi choisir une banque adaptée quand on est au RSA ?
En France, de nombreuses banques proposent des services très complets, mais certaines cartes ou offres haut de gamme nécessitent encore de justifier un minimum de revenus ou d’encours.
Et surtout, lorsque votre budget est limité, payer 5, 10 ou 15 € tous les mois pour votre banque n’a généralement aucun intérêt.
À l’inverse, les meilleures banques en ligne et banques mobiles ont profondément bouleversé le secteur en proposant des comptes sans condition de revenus, parfois gratuitement.
C’est donc vers ces établissements que je me tournerais en priorité.
✅ Une banque adaptée doit vous permettre de :
- limiter les frais fixes qui diminuent votre budget chaque mois ;
- recevoir facilement vos prestations sociales et autres virements ;
- disposer des moyens de paiement essentiels : carte, virements et prélèvements ;
- suivre facilement votre budget ;
- prévenir les découverts et incidents de paiement ;
- éviter les options premium dont vous n’avez pas besoin.
➡️ Le but n’est pas de trouver une hypothétique « banque spéciale RSA », mais simplement une banque peu chère, sans condition de revenus et adaptée à votre utilisation.
Comment choisir sa banque avec de faibles revenus ?
Pour sélectionner la banque la plus adaptée à votre situation, posez-vous quelques questions en amont.
1. La banque impose-t-elle une condition de revenus ?
🔎C’est évidemment le premier élément à regarder.
Fortuneo Fosfo, Revolut Standard, Nickel, BoursoBank Welcome, BforBASIC, Hello One ou encore N26 Standard sont accessibles sans minimum de revenus imposé par l’offre.
Cela ne signifie pas pour autant que la banque est obligée d’accepter votre dossier : les établissements procèdent notamment aux contrôles réglementaires habituels avant l’ouverture.
➡️ Si vous souhaitez comparer plus largement ces établissements, retrouvez notre comparatif des meilleures banques en ligne.
2. Combien allez-vous réellement payer chaque mois ?
Regardez au-delà du simple prix affiché. Car un compte peut être annoncé « gratuit »… Mais devenir payant si vous n’utilisez pas suffisamment votre carte.
C’est par exemple le cas de Fortuneo Fosfo : un paiement par mois suffit pour conserver la gratuité de la carte. Mais si vous utilisez votre compte comme compte principal, cette condition est donc très facile à respecter.
🚨Faites également attention aux frais des :
- retraits ;
- rejets de prélèvements ;
- commissions d’intervention ;
- opérations à l’étranger ;
- frais de dépôt d’espèces ;
- frais d’inactivité.
Avec un budget serré, ce sont parfois ces petits frais répétés qui coûtent le plus cher à la fin de l’année.
➡️ Pour aller plus loin, vous pouvez consulter notre guide consacré aux frais bancaires.
3. Avez-vous réellement besoin d’un découvert ?
Le découvert peut sembler pratique lorsque la fin du mois est difficile.
🚨 Mais attention : ce n’est pas de l’argent gratuit.
Vous devrez rembourser la somme utilisée et vous risquez également de payer des agios, voire des frais d’incidents si le découvert dépasse l’autorisation accordée. Sans oublier les intérêts !
💡 Si vos revenus sont faibles, une carte à autorisation systématique peut donc être une bonne solution : la banque vérifie le solde disponible avant d’autoriser le paiement.
Revolut ou Nickel ne proposent par exemple pas de découvert avec leurs offres standards.
4. Utilisez-vous des espèces ou des chèques ?
C’est l’un des principaux inconvénients des banques 100 % en ligne.
Avec Revolut, par exemple, vous ne pouvez pas déposer vos espèces dans une agence.
Nickel est beaucoup plus adapté si vous utilisez régulièrement du liquide, grâce à son réseau de Points Nickel.
Hello bank! constitue également une alternative intéressante puisque vous pouvez profiter de certains services du réseau BNP Paribas. Tout comme monabanq avec les distributeurs du Crédit Mutuel/CIC.
➡️ Enfin, si vous souhaitez absolument disposer d’un guichet et d’un conseiller, mieux vaut vous tourner vers une banque physique.
5. L’application vous aide-t-elle à maîtriser votre budget ?
Lorsque votre reste à vivre est limité, suivre précisément vos dépenses peut faire une vraie différence.
Sur ce point, les banques mobiles comme Revolut sont particulièrement efficaces : notifications instantanées, catégorisation des dépenses, suivi du budget et historique sont directement accessibles depuis votre téléphone.
Mais ne choisissez pas une banque uniquement pour son application. Le prix et les frais d’incidents restent prioritaires.
Au RSA, pensez à l’offre bancaire pour les clients financièrement fragiles
C’est un dispositif encore trop peu connu. Mais les banques doivent identifier leurs clients en situation de fragilité financière et leur proposer une offre spécifique destinée à limiter les frais bancaires.
💡 Attention : percevoir le RSA ne vous rend pas automatiquement éligible à cette offre. La situation est appréciée selon différents critères réglementaires et bancaires.
Si vous êtes éligible, cette offre ne peut pas coûter plus de 3 € par mois. Et elle comprend notamment des services bancaires essentiels, ainsi qu’une carte à autorisation systématique.
Surtout, les frais d’incidents sont alors plafonnés à :
- 4 € par opération pour les commissions d’intervention ;
- 20 € par mois ;
- 200 € par an pour l’ensemble des frais concernés.
Même sans souscrire à l’offre spécifique, un client identifié par sa banque comme financièrement fragile bénéficie d’un plafonnement de certains frais d’incidents à 25 € par mois.
➡️ Si vous connaissez des difficultés financières récurrentes, n’hésitez donc pas à demander directement à votre banque si vous pouvez bénéficier de l’offre spécifique clientèle fragile.
Une banque peut-elle refuser de m’ouvrir un compte si je touche le RSA ?
Oui. Car une banque peut refuser sans justification une demande d’ouverture de compte. Même si vous percevez le RSA et même si l’offre choisie est annoncée sans condition de revenus.
Le fait de percevoir une prestation sociale ne vous garantit donc pas l’ouverture d’un compte dans l’établissement de votre choix.
En revanche, la France dispose d’un mécanisme destiné à garantir l’accès de chacun aux services bancaires essentiels : le droit au compte.
🔎 Si votre refus est lié à une situation d’interdit bancaire, consultez également notre guide : quelle banque choisir quand on est interdit bancaire ?
Que faire si aucune banque ne veut vous ouvrir de compte ?
Si une banque refuse de vous ouvrir un compte et que vous remplissez les conditions du dispositif, vous pouvez solliciter gratuitement la Banque de France dans le cadre de la procédure de droit au compte.
La Banque de France désignera alors une banque qui devra vous ouvrir un compte. Une fois votre dossier complet transmis, la Banque de France désigne l’établissement dans un délai de 1 jour ouvré.
La banque désignée doit ensuite :
- Vous transmettre la liste des justificatifs nécessaires dans les 3 jours ouvrés ;
- puis ouvrir le compte dans un délai maximal de 3 jours ouvrés après réception des pièces demandées.
💡 Et surtout, les services bancaires de base sont gratuits.
Ils comprennent notamment :
- l’ouverture, la tenue et la clôture du compte ;
- un RIB ;
- une carte de paiement à autorisation systématique ;
- l’encaissement de chèques et de virements ;
- les virements et prélèvements SEPA ;
- la consultation du compte à distance ;
- le dépôt et le retrait d’espèces auprès de l’établissement ;
- deux chèques de banque par mois.
➡️ Cette procédure peut donc s’avérer particulièrement utile si plusieurs établissements ont refusé votre dossier ou si vous êtes en situation d’exclusion bancaire.
Quel budget consacrer à votre banque quand vous êtes au RSA ?
À mon avis : le moins possible.
Lorsque vos revenus sont limités, payer 5 € par mois représente déjà 60 € par an. À 10 € par mois, ce sont 120 € qui disparaissent chaque année en frais bancaires.
Or, aujourd’hui, vous pouvez disposer gratuitement ou presque gratuitement :
- d’un compte ;
- d’une carte ;
- d’un RIB ;
- de virements ;
- de prélèvements ;
- et d’une application bancaire complète.
C’est notamment le cas avec Fortuneo Fosfo ou Revolut Standard.
➡️ Je ne vois donc généralement aucune raison de payer une offre bancaire premium lorsque votre priorité est de réduire vos dépenses.
Avant de choisir, faites simplement le point sur votre budget et le montant de vos prestations. Si vous ne connaissez pas précisément vos droits, vous pouvez également estimer le montant de votre RSA auprès d’un service spécialisé.
Notre verdict : quelle est la meilleure banque quand on est au RSA ?
Pour résumer, je privilégierais Fortuneo Fosfo.
L’offre est gratuite sous une condition d’utilisation très facile à respecter, sans condition de revenus, et beaucoup plus complète que la plupart des comptes mobiles gratuits.
Fortuneo Fosfo est donc mon choix n°1 si vous souhaitez en faire votre banque principale.
⭐ Profitez de l’offre Fortuneo Fosfo
Revolut arrive en deuxième position. Son application est excellente et le compte Standard ne facture aucune cotisation mensuelle. Je le recommande notamment si vous souhaitez piloter votre budget entièrement depuis votre smartphone.
Enfin, Nickel est un peu plus cher avec ses 25 € par an, mais il reste l’une des solutions les plus accessibles du marché et possède un avantage appréciable : vous pouvez utiliser son réseau de Points Nickel pour vos opérations en espèces.
Et si vous préférez disposer d’agences et d’un accompagnement humain, La Banque Postale reste une alternative à étudier, notamment pour les clients financièrement fragiles.
➡️ Vous pouvez retrouver les autres établissements disposant d’un réseau d’agences dans notre comparatif des meilleures banques physiques.
En résumé
🥇 Fortuneo Fosfo : meilleur rapport prix / services.
🥈 Revolut : meilleure application et compte gratuit.
🥉 Nickel : le plus accessible et pratique pour les espèces.
🏦 La Banque Postale : pour ceux qui souhaitent conserver une agence.
FAQ : banque et RSA
Fortuneo Fosfo est à mon avis l’une des meilleures banques lorsque vous touchez le RSA : le compte et la carte sont gratuits sous réserve d’un paiement mensuel et aucune condition de revenus n’est imposée pour obtenir Fosfo. Revolut et Nickel constituent deux bonnes alternatives.
Oui. Le fait de percevoir le RSA n’empêche absolument pas d’ouvrir un compte bancaire. Privilégiez néanmoins les offres sans condition de revenus comme Fortuneo Fosfo, Revolut, Nickel, BoursoBank Welcome ou N26 Standard.
Plusieurs banques proposent des comptes sans condition de revenus, notamment Fortuneo avec Fosfo, Revolut, Nickel, BoursoBank avec Welcome, BforBank avec BforBASIC, Hello bank! avec Hello One et N26 Standard. L’ouverture du compte reste néanmoins soumise à l’acceptation de l’établissement.
Oui. Ces comptes disposent d’un RIB permettant de recevoir des virements en euros. Vous pouvez donc communiquer ce RIB à l’organisme chargé du versement de vos prestations, sous réserve des modalités prévues par celui-ci.
Privilégiez en priorité une offre sans condition de revenus et sans frais mensuels. Fortuneo Fosfo et Revolut Standard sont particulièrement intéressants. Nickel coûte 25 € par an mais se distingue par son accessibilité et son réseau de points de vente.
Non, Nickel n’impose aucune condition minimale de revenus ou d’emploi pour ouvrir son compte Classic. Il est donc accessible aux bénéficiaires du RSA qui remplissent les autres conditions nécessaires à l’ouverture du compte.
Oui. Être interdit bancaire ne signifie pas que vous ne pouvez plus disposer d’un compte. Nickel accepte notamment les personnes fichées à la Banque de France. En cas de refus des banques, vous pouvez également demander à bénéficier gratuitement de la procédure de droit au compte. Retrouvez notre comparatif des banques pour interdit bancaire.
Le droit au compte permet à une personne éligible à qui une banque refuse l’ouverture d’un compte de saisir la Banque de France. Celle-ci désigne alors un établissement chargé d’ouvrir un compte donnant accès gratuitement aux services bancaires de base.