
Plus qu’un eldorado rêvé, la retraite est plutôt une source d’inquiétude : selon le Baromètre de l’Epargne de l’Ifop (juin 2026), 75% des actifs anticipent une baisse de leur niveau de vie au moment de partir à la retraite. La raison : un déséquilibre démographique déjà visible qui questionne le modèle de la retraite par répartition, avec moins d’actifs pour davantage de retraités.
Par conséquent, si nous pourrons bien compter sur une pension grâce à la retraite obligatoire, la nécessité de compléter ce revenu semble de plus en plus évidente pour conserver son niveau de vie préretraite.
Grâce à ses performances historiques sur le long terme, et au fait qu’il puisse être réalisé via une enveloppe grand public telle que le PEA, l’assurance vie ou le PER, l’investissement en Bourse est l’une des solutions pour bénéficier d’un complément de revenu une fois retraité.
📺 Sur la base des projections du Conseil d’orientation des retraites (COR), Hugo a discuté avec Maxime Poque de chez Bourse Direct de l’avenir de notre système de retraite et des solutions à privilégier pour compléter sa pension :
➡️ Dans cet article je vous explique pourquoi la Bourse peut être une bonne option pour préparer sa retraite, et comment le faire si vous n’avez jamais passé un ordre de votre vie.
Le système de retraite français : faut-il vraiment s’inquiéter ?
Il plie mais ne rompt pas. Le système français de retraite par répartition est certes en déséquilibre, mais pas en faillite.
Les raisons du déséquilibre
Ce déséquilibre peut se chiffrer : 5 milliards d’euros en 2025. Soit l’écart entre :
- les dépenses du système de retraite (les pensions versées) : 422 milliards d’euros,
- et les ressources (les cotisations) : 417 milliards d’euros.
Toutefois, ces 5 milliards sont en partie en trompe-l’œil, “car l’Etat amène une partie des ressources par ses propres budgets ou des prélèvements autres que les cotisations. On a donc un Etat endetté qui subventionne un système de retraite qui est déséquilibré”, rappelle Maxime Poque, directeur épargne chez Bourse Direct.
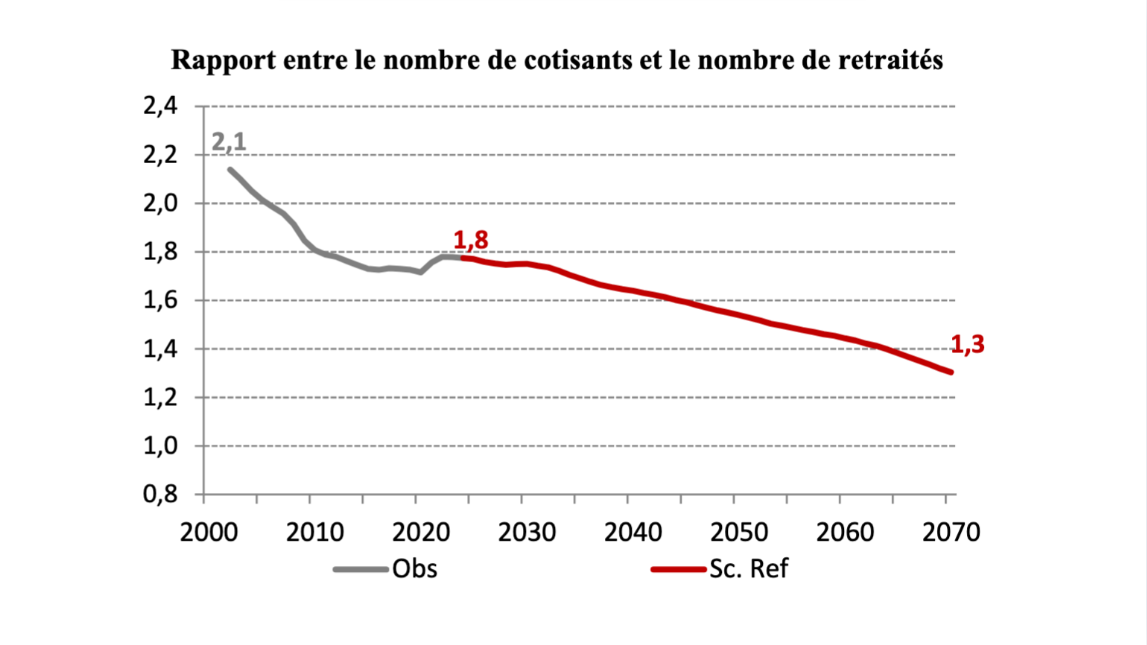
Mais c’est surtout la trajectoire projetée par le Conseil d’orientation des retraites qui est préoccupante : à horizon 2070, ce déséquilibre de 5 milliards passerait à 80 milliards. Pour trois raisons démographiques :
- Le nombre de cotisants par retraité diminue : ils étaient 5 en 1945 contre 1,8 aujourd’hui, et 1,3 projetés en 2070.
- La baisse de la fécondité : moins d’enfants par femme, c’est moins d’actifs pour financer les retraites à l’avenir.
- La hausse du temps passé à la retraite : si elle ne se vit pas toujours en bonne santé, le temps moyen passé à la retraite s’allonge.
Taux de remplacement : pourquoi vos revenus peuvent baisser à la retraite
Le risque principal derrière ce déséquilibre c’est une baisse du taux de redistribution. “Nous aurons bien une retraite, mais ce ne sera sans doute pas la même que celles de nos parents ou grand-parents, car il y aura moins d’actifs pour la payer.”, explique Maxime Poque.
De fait, le taux de remplacement – c’est-à-dire le pourcentage de votre dernier revenu d’activité que vous touchez sous forme de pension – a déjà diminué. Il était de 70% à la fin des années 1940 pour un employé du privé, il est passé à 66% dans les années 2000, et selon la projection du COR il serait de 50% à horizon 2070.
La retraite par répartition n’est pas morte
Notre système de retraite par répartition est une avancée sociale majeure, qui a notamment permis de sortir de la pauvreté toute une catégorie de la population, et d’augmenter l’espérance de vie après le travail. Malgré son déséquilibre structurel, l’idée n’est pas de la remettre en cause, selon Maxime Poque, mais “de compenser ce que la retraite obligatoire nous donnera en moins”, en la préparant aussi de son côté.
Préparer sa retraite : l’avantage de commencer tôt
Pour préparer sa retraite, mieux vaut s’y prendre le plus tôt possible. En effet, plus on a de temps devant soi, plus le capital atteint peut être conséquent, à condition de mettre de côté régulièrement.
Investir tôt : l’impact décisif des intérêts composés
Pour la préparation d’un projet souvent lointain comme la retraite, l’effet de ce qu’on appelle les intérêts composés joue à plein. En mettant de côté régulièrement, les intérêts générés sur une année vont eux-mêmes générer des intérêts l’année suivante, et ainsi de suite. Ainsi le rendement s’applique à un capital qui ne cesse d’augmenter, et plus il y a d’années, plus l’effet est puissant.
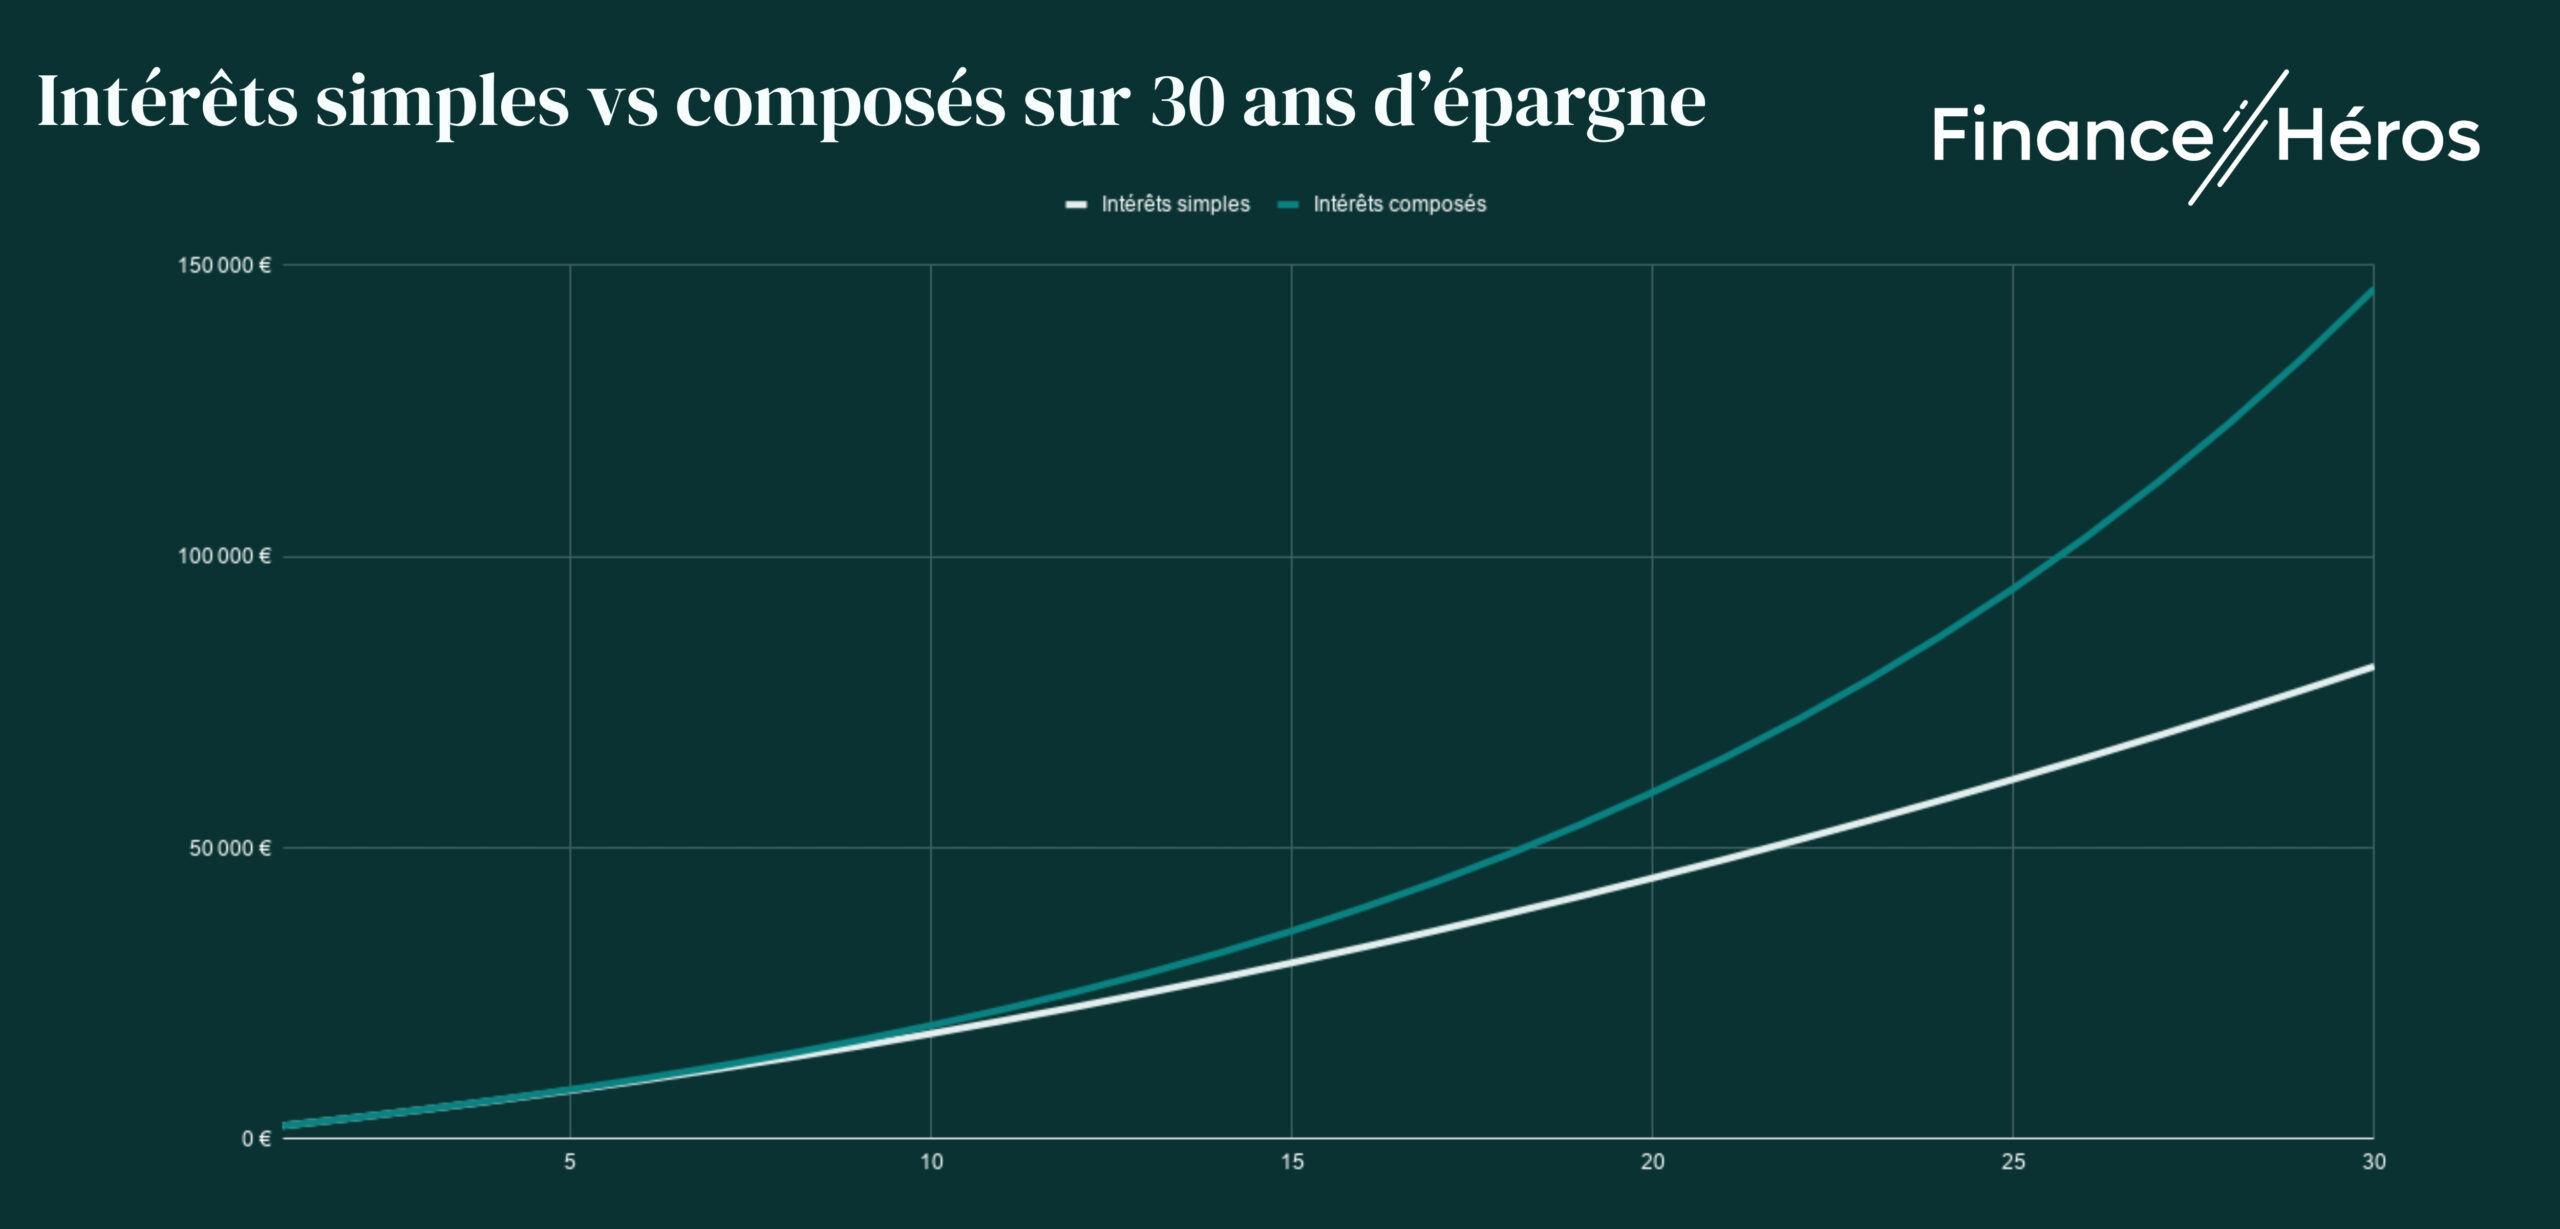
➡️ Dans l’infographie précédente on voit les montants atteints par deux placements. Sur la courbe des intérêts simples, les intérêts sont retirés chaque année, et le rendement s’applique donc tous les ans au même montant. Avec les intérêts composés – c’est-à-dire si les intérêts ne sont pas retirés – il s’applique à un montant croissant.
Pouvoir investir dans des placements plus risqués
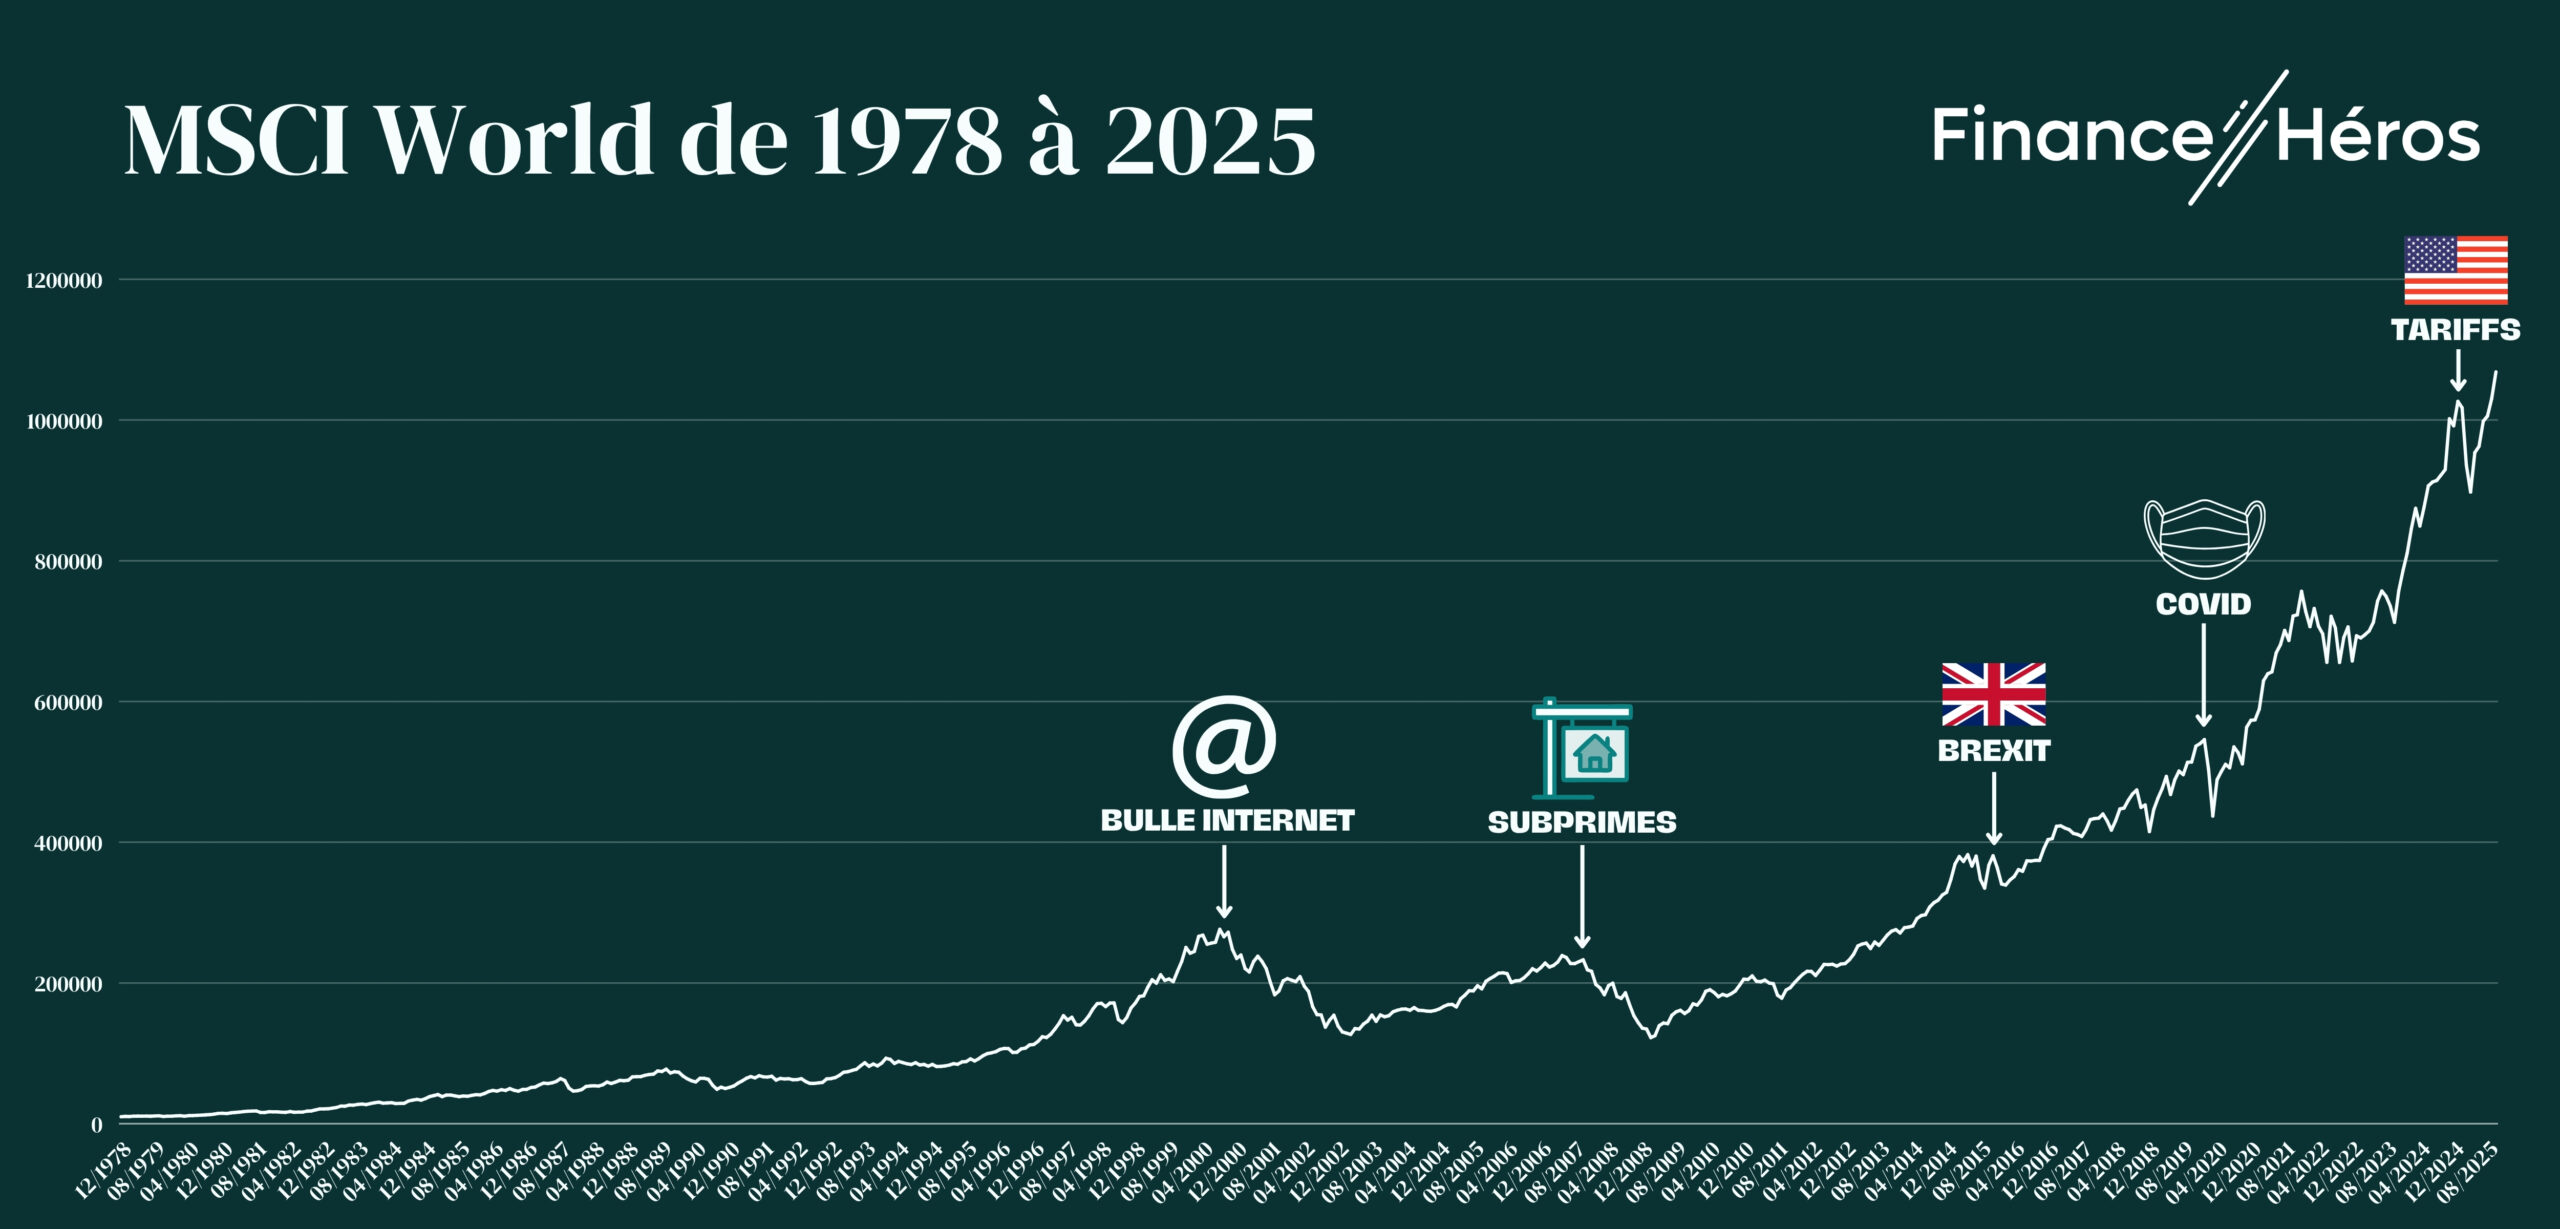
Avoir 20, 30 ou 40 ans d’épargne devant soi avant la retraite permet aussi de se risquer à des investissements plus volatils.
📈 Le meilleur exemple est la Bourse, qui est un placement qui varie fortement sur le court terme : sur un an, la valeur de votre placement peut évoluer à la hausse comme à la baisse, mais sur le long terme, la croissance est positive d’après les données historiques. Les actions sont d’ailleurs bien le placement le plus rentable sur le temps long d’après les mesures de l’IEIF sur 40 ans.
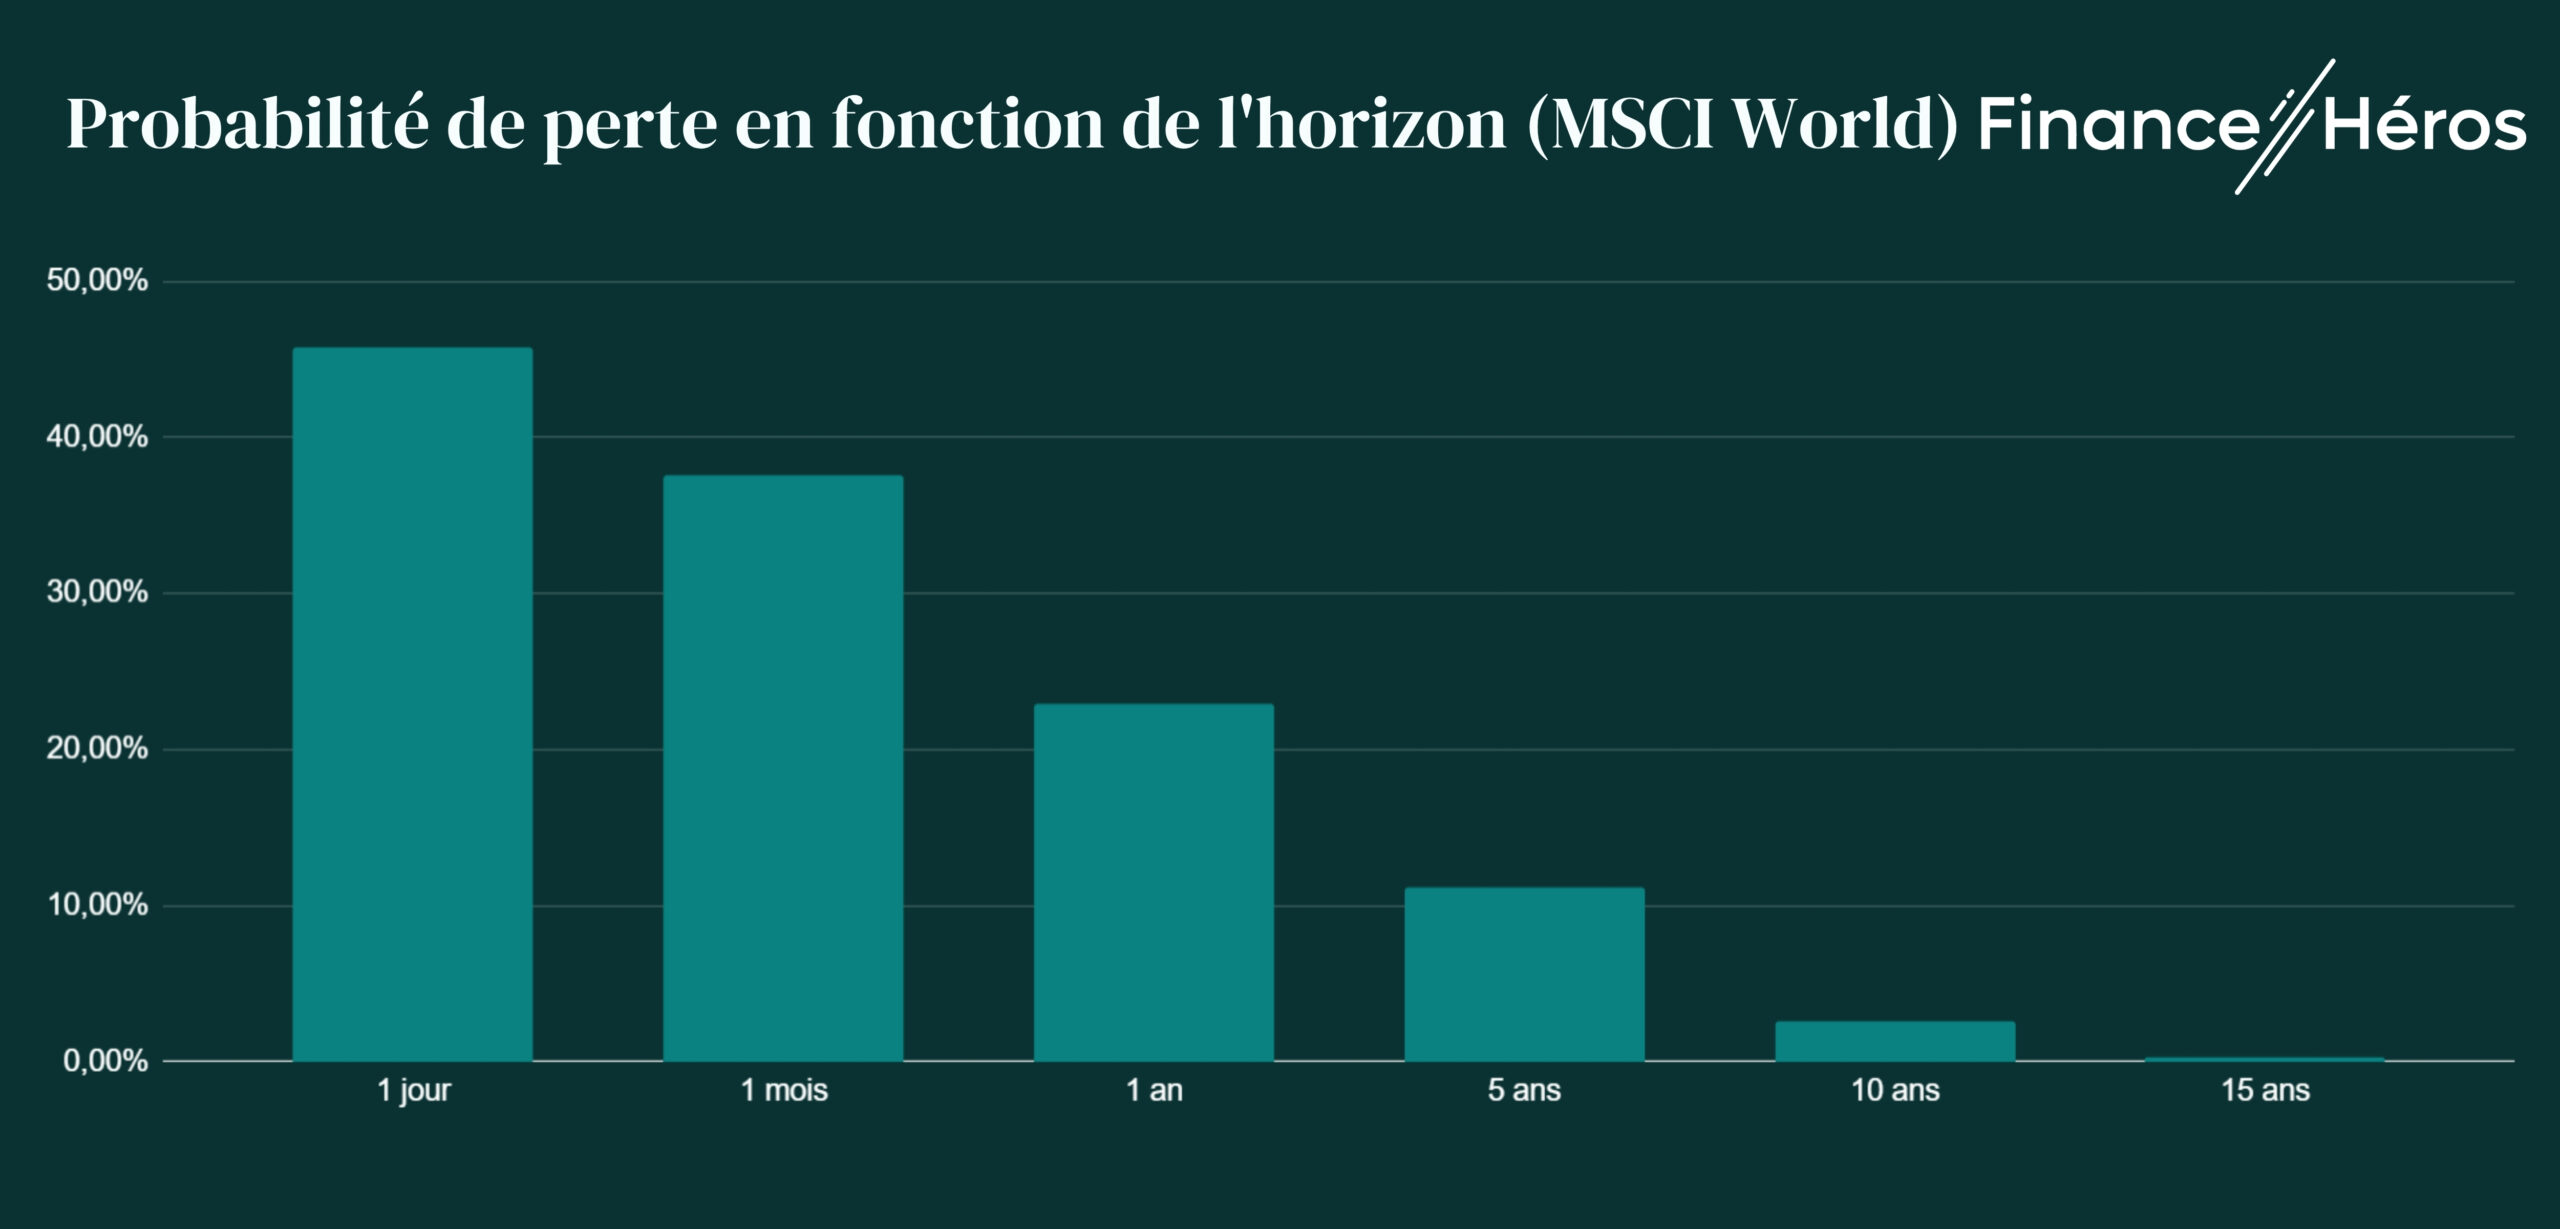
Dans l’infographie précédente, on voit qu’un investissement en Bourse sur une journée seulement est l’équivalent d’un tirage à pile ou face : le risque de récupérer moins que sa mise est de 45%. Mais sur une durée de 15 ans, le risque de perte tombe à 0,15%.
C’est également ce que rappelle l’AMF :
“Avec les placements en actions, il n’est pas rare de constater des baisses ou des hausses supérieures à 20 ou 30 % en une année. Et en investissant sur 1 an seulement, un investisseur a presque autant de chances de connaître une perte qu’un gain. Pour cette raison, les placements en actions doivent être envisagés à long-terme, au moins sur 5 ans, et plus raisonnablement sur 10 ans et plus, afin d’augmenter ses chances de rendement.”
site de l’Autorité des marchés financiers (AMF)
Autrement dit le risque que représente la Bourse sur le court terme est lissé par le temps long, à condition que vous n’ayez pas besoin de retirer l’argent placé au moment où sa valeur chute.
Dans quoi investir en Bourse pour préparer sa retraite ?
Pour préparer sa retraite, on peut privilégier des investissements historiquement rentables sur le long terme, comme l’investissement en actions.
Pour ce faire, les ETF (Exchange traded fund), sont une option intéressante. Au lieu d’investir dans des actions “à l’unité”, un ETF est un fonds négocié en Bourse qui va contenir un panier de plusieurs actions. Par exemple, l’ensemble des actions qui composent le CAC 40, l’indice des 40 plus grandes entreprises françaises.
Les ETF ont ainsi un triple avantage :
- ils sont par nature diversifiés : le risque se répartit sur plusieurs dizaines, centaines voire milliers d’actions,
- ils sont peu chers : contrairement à des fonds boursiers “traditionnels”, leurs frais de gestion peuvent être très bas, car avec leur gestion “passive”, un ETF se contente d’acheter les actions qui composent un indice, sans essayer de battre le marché.
- ils sont “auto-nettoyants” : lorsqu’une action sort d’un indice, en raison de mauvaises performances, elle est automatiquement vendue par l’ETF. Ainsi, vous êtes toujours positionné sur les meilleures entreprises d’un indice, secteur, ou d’une zone géographique, selon l’orientation de l’ETF.
Avec cette gestion passive qui consiste à répliquer la performance d’un indice au complet, les ETF sont une solution économique et efficace pour viser le rendement historique de la Bourse, à savoir 7% à 8% par an en moyenne sur le long terme.
Investir 100 €, 300 € ou 500 € par mois : quelques scénarios selon le nombre d’années
Pour illustrer ce qui vient d’être dit, on peut simuler le capital obtenu à la retraite, selon le nombre d’années d’épargne, et le montant mis de côté par mois.
| Montant épargné par mois | Durée d’épargne | Capital obtenu à la retraite | Dont intérêts |
|---|---|---|---|
| 100 € | 10 ans | 18 012 € | 6 012 € |
| 20 ans | 56 900 € | 32 900 € | |
| 30 ans | 140 855 € | 104 855 € | |
| 300 € | 10 ans | 54 037 € | 18 037 € |
| 20 ans | 170 700 € | 98 700 € | |
| 30 ans | 422 565 € | 314 565 € | |
| 500 € | 10 ans | 90 062 € | 30 062 € |
| 20 ans | 284 500 € | 164 500 € | |
| 30 ans | 704 275 € | 524 275 € |
Cette simulation avec prise en compte des intérêts composés permet bien de visualiser que les intérêts augmentent de façon exponentielle avec les années. Pour 100 € versés par mois, si on multiplie la durée d’épargne par trois (de 10 à 30 ans) le capital est multiplié par 7,8, et les intérêts par 17 !
On voit aussi que le fait de s’y prendre le plus tôt possible permet de réduire l’effort d’épargne. Avec 300 € d’économies mensuelles pendant 30 ans on arrive à un capital de 422 565 €. Pour parvenir au même montant en moitié moins de temps (avec le même rendement), il faudrait mettre de côté non pas deux fois mais quatre fois plus : 1 250 € tous les mois. Ce qui devient un effort d’épargne considérable.
➡️ Conclusion : avec du temps, des intérêts composés, et un placement long terme comme la Bourse, on peut constituer efficacement un capital qui servira de revenu complémentaire pour la retraite. Au-delà de la Bourse, d’autres placements taillés pour le long terme, comme le private equity, ou l’immobilier peuvent aussi avoir un intérêt.
Quelle enveloppe choisir pour investir en Bourse avant la retraite ?
Investir en Bourse via des ETF pour préparer sa retraite, très bien, mais concrètement, par quel produit d’épargne passer ? En France cohabitent 4 enveloppes fiscales permettant toutes d’investir plus ou moins efficacement en Bourse : l’assurance vie, le PER, le PEA et le compte-titres.
Le PEA : l’enveloppe à privilégier pour investir en actions
Le plan d’épargne en actions (PEA) est un produit d’épargne commercialisé par des banques et compagnies d’assurances, et qui peut aussi être distribué par des courtiers. C’est sans doute dans sa forme bancaire qu’il est le plus intéressant, car vous aurez un choix bien plus étendu d’actions et d’ETF dans lesquels investir. Vous pouvez retrouver ici notre classement des meilleurs PEA.
S’il est cité en premier, c’est qu’il s’agit d’un formidable outil pour investir en Bourse en raison :
- de sa fiscalité : passés 5 ans de détention, vos gains sont exonérés d’impôt sur le revenu en cas de retrait. Seuls les prélèvements sociaux de 18,6% s’appliquent.
- de la diversification qu’il permet : le PEA ne servait à l’origine qu’à investir dans des actions françaises ou européennes, mais désormais il est possible de diversifier son investissement à l’échelle mondiale avec des ETF synthétiques.
- de ses frais faibles : à condition d’opter pour la gestion libre, avec le PEA vous n’aurez que les frais de transaction (courtage) à payer à l’achat et à la revente de vos actions ou parts d’ETF.
Ceci ne va néanmoins pas sans quelques contraintes. En particulier :
- le plafond de versement : vous ne pouvez verser plus de 150 000 € sur votre PEA, ce qui peut nécessiter de le combiner à une autre enveloppe (assurance vie ou PER)
- l’absence de fonds euros : le PEA ne permet d’investir qu’en Bourse, et uniquement en actions. Impossible donc de sécuriser une partie de l’épargne investie dessus.
Le PEA est donc particulièrement bien adapté aux jeunes investisseurs, qui peuvent prendre du risque grâce à leur horizon d’investissement avec une enveloppe dédiée à la Bourse. Si vous êtes plus proche de la retraite, ou avec un profil de risque plus prudent, le PEA reste à envisager, mais combiné à une enveloppe avec un fonds euros par exemple.
➡️ Pour en savoir plus sur les avantages du PEA : 5 très bonnes raisons d’ouvrir un PEA.
- Ouverture gratuite
- Droits de garde et frais d’inactivité : 0 €
- Frais de courtage : 0,99 € à 0,09% selon le montant
- Investissements programmés gratuits sur une trentaine d’ETF et une quarantaine d’actions
En ce moment : 300€ de frais de courtage offerts chez Bourse Direct
Le PER : intéressant si vous payez beaucoup d’impôts
C’est le produit qui vient immédiatement en tête quand on parle préparation de la retraite, en raison de son nom. Le plan d’épargne retraite (PER) est en effet dédié à ce seul projet : votre capital y est bloqué jusqu’au lendemain de votre pot de départ (sauf quelques cas prévus par la loi : invalidité, décès du conjoint, achat de sa résidence principale, etc.).
Ce blocage, qui peut durer 10, 20 ou 30 ans ou plus, a un avantage : vous empêcher de toucher à l’épargne prévue pour votre retraite. Ce qui est particulièrement adapté à un investissement en Bourse sur le long terme : ainsi, vous ne serez pas tenté de vendre vos actions au pire moment, c’est-à-dire en plein krach.
De plus, le PER a un avantage fiscal : il vous permet chaque année de déduire le montant des versements que vous effectuez dessus de votre revenu imposable. L’année suivante, vous obtenez donc une réduction d’impôt que vous pouvez réinvestir pour créer un effet de levier (mettre davantage d’argent à travailler).
Toutefois, ces avantages recouvrent aussi quelques faiblesses :
- L’avantage fiscal sera d’autant plus conséquent que vous êtes fortement imposé. A moins de 30% TMI, cela ne vaut peut-être pas le coup. De plus, ce que vous déduisez en impôt à l’entrée (sur les versements) sera payé à la sortie (lors des retraits), ce qui est intéressant uniquement si vous avez reculé d’une tranche.
- Rien n’empêche a priori d’investir en Bourse grâce à un PER, mais en réalité les contrats qui permettent d’investir en ETF sont rares sur le marché ; je les ai classés ici : les meilleurs PER pour investir en ETF.
- Le PER est une enveloppe chargée en frais : frais de gestion, frais des supports d’investissement, voire frais sur versements pour les moins bons contrats… Sur le long terme, ces couches de frais amputent grandement la performance. Il faut donc veiller à faire la chasse aux frais avant de souscrire.
Le PER trouve vraiment son intérêt si votre TMI est à 30%, 41% ou 45%, et à condition de trouver un contrat avec peu de frais et des ETF. Si vous êtes moins imposé, une assurance vie fera tout aussi bien l’affaire pour la préparation de votre retraite ⤵️
- Pas de frais d’entrée ni d’arbitrage
- 0,65% de frais de gestion sur les UC
- +de 150 ETF et +100 actions en direct
- Aucun frais de transaction sur les ETF et titres vifs
- Fonds euros performant
L’assurance-vie : utile pour diversifier et préparer la transmission
L’assurance vie est une enveloppe très populaire en raison de sa polyvalence. Elle s’adapte à de nombreux projets dont la préparation de la retraite, mais pas seulement. Contrairement à un PER qui est bloqué jusqu’à échéance, vous pouvez dédier une partie de votre épargne à la retraite tout en finançant d’autres projets (mariage, vacances, achat immobilier…) avec cette même enveloppe.
Aujourd’hui, les meilleures assurances vie du marché proposent de bons catalogues d’ETF, et affichent des frais réduits. Vous pouvez donc trouver facilement un contrat qui se donne toutes les chances de performer sur la durée.
En complément, l’assurance vie a trois grands avantages :
- Une fiscalité réduite sur les retraits : après 8 ans, vous bénéficiez chaque année d’un abattement (4 600 € seul, 9 200 € en couple) avant application de la fiscalité, puis son taux est réduit (24,7% jusqu’à 150 000 € de versements).
- Une large palette d’investissements disponibles : ETF, immobilier (via des SCPI, dont nous allons parler plus bas), private equity, fonds obligataires datés, mais aussi fonds euros, un support sur lequel votre capital est 100% garanti.
- Un avantage successoral : si vous souhaitez transmettre le capital non utilisé durant votre retraite, l’assurance vie offre enfin un cadre avantageux, avec jusqu’à 152 500 € d’abattement par bénéficiaire pour les versements effectués avant 70 ans.
➡️ L’assurance vie est une très bonne enveloppe pour préparer sa retraite en investissant en Bourse, mais elle permet aussi de diversifier votre épargne sur d’autres supports qui peuvent être intéressants, comme le fonds euros (si vous souhaitez sécuriser une partie de votre capital à l’approche de la retraite), les SCPI, voire l’investissement dans le non coté (private equity). Le tout avec une fiscalité avantageuse sur les retraits puis la succession.
- Ticket d’entrée à 500 €
- Pas de frais d’entrée ni d’arbitrage
- 0,85% de frais de gestion sur les UC
- 46 ETF
- 2 fonds euros
En ce moment : 300€ de frais de courtage offerts chez Bourse Direct
Le compte-titres : pour aller au-delà du PEA et investir sans limite
Le compte-titres ordinaire (CTO) est une enveloppe qui contrairement aux trois autres n’a aucun avantage fiscal, ni à l’entrée ni à la sortie. Il peut toutefois être avantageux à la succession, car les plus-values latentes sont totalement « purgées », voir notre match : PEA vs CTO.
Toutefois, pour ce qui est d’investir en Bourse en vue de la retraite, le compte-titres reste tout à fait pertinent, car :
- Comme le PEA, ses frais peuvent être très bas : en gestion libre, vous n’acquittez que les frais des supports (ETF) et les frais de courtage. Votre placement vous coûte donc peu cher sur la durée qui vous sépare de la retraite.
- L’univers d’investissement en Bourse est le plus large : les investisseurs plus confirmés pourront investir sur à peu près tout (actions du monde entier, ETF sous toutes leurs formes, obligations et fonds obligataires, etc.)
➡️ Le CTO s’adressera plutôt aux épargnants plus confirmés, qui souhaitent un investissement en Bourse plus poussé et à moindres frais.
- Ouverture 100% en ligne
- Aucun dépôt minimum requis
- Droits de garde et frais d’inactivité : 0 €
- Frais de courtage : entre 0,99 € et 0,09% selon le montant de l’ordre
- 0€ de frais de courtage sur la gamme Morgan Stanley : Warrants, Certificats, Turbos
Quid de l’immobilier ?
L’investissement locatif est également une solution très appréciée des Français pour préparer leur retraite, bien plus que la Bourse. Le calcul est le suivant : j’investis dans un bien et les loyers me serviront de revenus complémentaires à la retraite. Cette stratégie a trois avantages majeurs :
- Vous profitez de l’effet de levier du crédit, pour investir dans un bien avec une somme dont vous ne disposez pas au départ.
- Les revenus sont récurrents (à condition de ne pas avoir de vacance locative).
- C’est un placement tangible, et donc qui rassure.
Toutefois, il faut avoir en tête un certain nombre de limites :
- Pour dégager un revenu supplémentaire il faut que le loyer soit supérieur aux intérêts du crédit (ou qu’il soit remboursé).
- Avec une résidence principale et un investissement locatif, le patrimoine est très concentré sur une seule classe d’actif.
- Il y a aussi toutes les contraintes liées à la gestion locative : travaux, recherche des locataires, réunions de syndic, taxe foncière, taxes sur les ordures ménagères, etc.
- Enfin, c’est un placement illiquide : impossible d’en découper une partie pour la revendre si besoin de liquidités.
➡️ Pour toutes ces raisons, l’immobilier n’est pas une mauvaise solution, il s’agit simplement d’un placement plus contraignant, ce dont il faut avoir conscience. Pour réduire une partie de ces contraintes (qui ont trait notamment à la gestion locative), acheter des parts de Sociétés civiles de placement immobilier (SCPI) en direct ou via son assurance vie ou PER peut aussi être une piste. Ces fonds immobiliers investissent à votre place dans de l’immobilier professionnel et vous reversent régulièrement une partie des loyers.
Exemple de stratégie pour préparer sa retraite en Bourse
Voici le déroulé étape par étape d’une stratégie qui peut être mise en place jeune pour commencer à préparer sa retraite.
Étape 1 : constituer une épargne de précaution
C’est la base de tout, surtout avant de se lancer sur des investissements volatils comme la Bourse. Pour amortir le risque, il faut au préalable constituer un matelas de sécurité, soit l’équivalent de trois à quatre mois de salaire sur le fonds euros d’une assurance vie, que vous pourrez mobiliser rapidement en cas d’imprévu ou d’accident (sinistre, problème de santé, travaux à réaliser d’urgence, etc.)
Étape 2 : ouvrir un PEA et investir en ETF
👩 25 ou 30 ans : privilégier la croissance du capital
L’enveloppe à ouvrir en priorité pour préparer sa retraite avec un investissement boursier est le PEA. Vous pourrez ainsi verser jusqu’à 150 000 € sur des ETF diversifiés mondialement avec une fiscalité avantageuse au bout de 5 ans, et des frais réduits tout au long de votre carrière.
Étape 3 : compléter avec une assurance-vie ou un PER
👨👩👦 À 40 ou 50 ans : accélérer l’effort d’épargne
L’ouverture simultanée ou dans un second temps d’une assurance vie peut ensuite être pertinente. À la fois pour votre épargne de précaution (via le fonds euros) et si vous souhaitez sécuriser ou diversifier une partie de vos économies hors de la Bourse. Le PER est une option à envisager à la place si vous êtes fortement imposé.
Étape 4 : sécuriser progressivement avant la retraite
👴 À 55 ou 60 ans : réduire progressivement le risque
Dans l’idéal, il faudrait progressivement réorienter votre épargne mensuelle vers le fonds euros à mesure que la retraite approche. Par exemple, un versement de 500 € peut être investi à 100% en ETF à 30 ans. À partir de 40 ans, on pourrait envisager de placer 350 € sur le PEA et 150 € sur le fonds euros. Puis, à dix ans de la retraite, de privilégier le fonds garanti à hauteur de 400 €.
Étape 5 : une fois à la retraite : vendre progressivement ou continuer à investir ?
Une fois à la retraite, vous allez commencer à retirer chaque année une partie du capital obtenu. Vous pouvez pour cela opter :
- Pour une sortie en rente viagère (sur une assurance vie ou un PEA assurantiel) l’assureur vous verse alors une même somme tous les mois jusqu’à votre décès, et s’y engage y compris si votre capital tombe à zéro avant la fin.
- Pour une sortie en capital : vous vous chargez vous-même de retirer les sommes dont vous avez besoin à votre rythme.
Le grand avantage de la sortie en capital est que l’argent que vous ne retirez pas continue à travailler et à générer de potentiels gains. D’où la question : faut-il réinvestir après la retraite, et si oui dans quelle proportion ? Tout dépendra ici de votre appétence au risque, mais en partant à la retraite à 65 ans, avec une vingtaine d’années d’espérance de vie, votre épargne placée en Bourse a en théorie encore le temps d’encaisser quelques chocs.
Quelle stratégie d’investissement adopter selon son âge ?
La stratégie décrite ci-dessus s’applique à un épargnant qui commencerait à investir tôt pour sa retraite, ce qui, comme on l’a vu, est la solution la plus efficace, car le temps ne vous coûte rien. Toutefois, si vous n’avez pas commencé aussi jeune, rien n’est perdu, et mieux vaut toujours commencer tard que de ne jamais le faire !
➡️ En débutant à 40, 45 ou 50 ans, il ne sera peut-être pas conseillé de faire un “all-in” en Bourse, mais plutôt de mixer ETF et fonds euros. Pour arriver au même capital, il vous faudra néanmoins, si vous le pouvez, une épargne mensuelle plus conséquente que 10 ou 20 ans plus tôt.
Les erreurs à éviter quand on investit pour sa retraite
Pour finir, passons en revue quelques erreurs à éviter pour préparer sereinement votre retraite.
Tout laisser sur le Livret A
Quand on les interroge sur le placement qu’ils privilégient pour préparer leur retraite, nombre de Français répondent qu’ils le font avec leur Livret A. C’est un bon point de départ mais insuffisant pour deux raisons :
- d’abord, le Livret A a un plafond de 22 950 €, et même si les intérêts peuvent aller au-delà, cela laisse peu de capital pour plusieurs années de retraite.
- Le Livret A est destiné à protéger l’épargne contre l’inflation, mais guère plus, il rapporte ainsi rarement davantage. Ce qui signifie qu’en arrivant à la retraite, les intérêts couvriront seulement la hausse des prix enregistrée depuis l’ouverture du Livret.
➡️ Une fois votre épargne de disponibilité puis de précaution constituée, visez plutôt des enveloppes long terme comme le PEA, l’assurance vie ou le PER, qui peuvent désormais s’ouvrir avec moins de 100 € de côté pour les moins chères.
Attendre d’avoir “beaucoup d’argent” ou le bon moment pour commencer
Nul besoin d’attendre d’être riche pour commencer à investir, en particulier en Bourse : sur certains PEA les parts d’ETF peuvent par exemple être fractionnées pour vous permettre d’en acquérir à partir d’1€.
Une étude de Vanguard publiée en 2026 a simulé la performance de différents investisseurs fictifs, dont un qui place son argent aux pires moments : à la veille de chacun des grands krachs depuis 1997 (bulle Internet, crise financière de 2008, Covid-19). Après 30 ans, ses 45 000 £ initiaux arrivent quand même à un capital de 200 000 £, contre 63 980 £ seulement en restant au taux d’un livret (entre 2 et 3%).
Prendre trop de risques à l’approche de la retraite
Si l’horizon de placement permet de réduire le risque d’un placement volatil, il faut toutefois être vigilant à l’approche de la retraite, afin de ne pas risquer de tout perdre si un krach survient à la veille de votre dernier jour de boulot.
➡️ Pour cela, à l’image de la gestion pilotée à horizon d’un PER, il faut basculer progressivement une partie croissante de votre épargne mensuelle vers le fonds euros ou des supports sécurisés.
Multiplier les produits chargés en frais
Sur les 20, 30 ou 40 ans d’épargne jusqu’à la retraite, le poids des frais est particulièrement dommageable.
🧮 Selon le simulateur d’impact des frais de l’Autorité des marchés financiers (AMF), des frais annuels de 2% amputent votre performance de 138 922,11 € sur 30 ans (sur un placement rémunéré à 8% par an et des versements mensuels de 250 €).
Conclusion : faut-il investir en Bourse pour préparer sa retraite ?
Investir en Bourse pour se constituer un capital qui pourra être consommé à la retraite, en complément de sa pension, est l’une des options sur la table.
Cette stratégie a trois grands avantages :
- Avec un horizon long terme comme la préparation de la retraite, la volatilité de la Bourse à court terme est lissée, ce qui a historiquement généré des performances attractives.
- L’argent placé en Bourse est liquide : sauf à investir uniquement via un PER, vous ne devriez pas avoir de mal à “sortir” vos fonds une fois à la retraite ou avant en cas de projet intermédiaire.
- Les enveloppes qui permettent d’investir en Bourse en France ont des avantages fiscaux intéressants sur les retraits, en particulier l’assurance vie et le PEA.
Questions fréquentes
Oui, à condition d’avoir un horizon de placement long et d’accepter les fluctuations des marchés. La Bourse peut permettre de se constituer un capital pour compléter sa pension, notamment via des ETF diversifiés.
Le PEA est souvent l’enveloppe à privilégier pour investir en actions et en ETF avec des frais réduits. L’assurance vie et le PER peuvent ensuite compléter la stratégie, notamment pour sécuriser une partie du capital ou profiter d’avantages fiscaux.
Oui, il est généralement préférable de sécuriser progressivement une partie de son épargne à mesure que la retraite approche. Cela permet d’éviter de devoir vendre ses placements en Bourse au mauvais moment, par exemple après une forte baisse des marchés.