
Guerre et frais. Sur la page dédiée à Altaprofits Vie, le courtier en ligne présente son produit comme étant : “l’offre financière haut de gamme aux frais les plus avantageux”. Il faut reconnaître que sur le front des frais, la bataille fait rage entre les distributeurs digitaux d’assurances vie. Mais cela ne doit pas être votre seul critère de sélection.
Pour vérifier la promesse d’Altaprofits, nous avons mis face à son contrat phare Linxea Spirit 2, habitué de notre classement des meilleures assurances vie du marché, dans lequel il se démarque notamment par ses frais, mais pas seulement.
Altaprofits Vie est-il bien le produit qui affiche les frais les moins chers du marché ? Et que vaut-il sur les autres aspects essentiels : le fonds euros, l’univers d’investissement, la gestion pilotée, etc. ?
➡️ Dans cet article, je vais confronter ces deux très bons contrats pour voir lequel des deux se démarque. Alors, d’Altaprofits Vie ou de Linxea Spirit, lequel faut-il choisir ?
Altaprofits Vie ou Linxea Spirit 2 : le comparatif en un coup d’œil
Pour avoir un aperçu d’emblée des grandes différences entre ces deux contrats, voici leurs caractéristiques en vis-à-vis :
| Altaprofits Vie | Linxea Spirit 2 | |
|---|---|---|
| Versement minimum initial | 300 € | 500 € |
| Minimum versements ultérieurs | 300 € (libre, ou à partir de 50 € par mois en programmé) | 100 € (ponctuels ou programmés) |
| Rachat partiel minimum | 1 500 € | 500 € |
| Options d’arbitrage automatique (gestion libre) | 2 (limitation des moins-values, sécurisation des plus-values) | 3 (investissement progressif, sécurisation des plus-values, et rééquilibrage automatique du portefeuille) |
| Nombre de supports | 500 | +1 100 |
| Fonds euros | 2 (Netissima et Eurossima) et 1 fonds eurocroissance (Générations Croiss@nce durable) | 2 (Fonds Euro Nouvelle Génération et Fonds Euro Objectif Climat) |
| ETF | 83 | 207 |
| Titres vifs | 90 | 407 |
| SCPI | 3 | 22 |
| OPCI | 3 | 8 |
| SCI | 2 | 12 |
| Frais d’entrée | 0% | 0% |
| Frais sur versements | 0% | 0% |
| Frais d’arbitrage | 0% | 0% |
| Frais de sortie / rachat | 0% | 0% |
| Frais de gestion du fonds euros | 0,75% | 0,70% (2% maximum) |
| Frais de gestion UC | Entre 0,45% et 0,60% | 0,50% |
| Frais de transaction (passage d’ordre) actions & ETF | 0,10% | 0,06% |
| Modes de gestion | libre, pilotée | libre, pilotée |
| Offre | Jusqu’à 1 000 € offerts | + 1,50% de bonus offerts |
Quel contrat est le plus souple et accessible ?
Ces deux contrats destinés au plus grand nombre sont plutôt très accessibles : à partir de 300 € de côté pour le premier et de 500 € pour le second. Pour les versements suivants et les retraits, Linxea Spirit 2 s’avère un peu plus souple, car il est possible de virer ou de retirer des plus petits montants. De son côté, Altaprofits Vie permet la mise en place de versements programmés très abordables, à partir de 50 € par mois.
➡️ Bref, impossible pour moi de départager ces deux contrats qui restent accessibles à une majorité d’épargnants. Résultat : double ouverture du score.
🥇 Altaprofits Vie : 1 – Linxea Spirit : 1
Qui affiche vraiment les frais les plus avantageux ?
Venons-en à la promesse principale de ces deux produits, qui se positionnent tous deux comme figurant parmi les moins chers du marché. Rien à dire en ce qui concerne les frais des opérations, tous affichés à 0%, comme cela est désormais la norme dans les meilleurs contrats :
- 0% de frais d’entrée,
- 0% de frais sur les versements,
- 0% de frais d’arbitrage,
- 0% de frais de sortie ou rachat.
En réalité, la distinction va plutôt se faire sur les frais de gestion, prélevés chaque année par l’assureur. Sur la part placée en fonds euros, ils sont légèrement favorables à Linxea (0,70% vs 0,75%). Sur la partie investie en unités de compte (UC), Altaprofits semble plus compétitif, avec 0,45% par an. Mais ces frais ne s’appliquent que si l’encours de votre contrat (le montant détenu) est supérieur à 300 000 €. En dessous, les frais sont de 0,60%. En réalité, en faisant la moyenne des deux, on arrive à 0,525%, un brin au-dessus de Linxea Spirit 2.
➡️ La politique tarifaire de Linxea me paraît plus lisible, avec les mêmes frais pour tous les épargnants, et à des taux légèrement inférieurs. Pour cette raison, Spirit 2 prend la tête :
🥇 Altaprofits Vie : 1 – Linxea Spirit : 2
Fonds euros : quel contrat offre le meilleur rendement ?
Assuré par Generali, Altaprofits Vie donne accès aux deux fonds euros de l’assureur italien : Eurossima et Netissima, ainsi qu’à un fonds eurocroissance : Générations Croiss@nce durable. Du côté de Spirit 2, adossé à Spirica (Crédit agricole), deux fonds euros sont également disponibles : le Fonds Euro Nouvelle Génération et le Fonds Euro Objectif Climat.
✅ C’est un bon point pour ces deux contrats, la plupart des assurances vie ne proposant qu’un seul fonds euros. Il est également possible de placer, si on le souhaite, 100% de son épargne sur ces fonds à capital garanti.
Voici la synthèse de ces fonds euros :
| Altaprofits Vie | Spirit 2 | ||||
|---|---|---|---|---|---|
| Eurossima | Netissima | Fonds Euro Nouvelle Génération | Fonds Euro Objectif Climat | ||
| Assureur | Generali | Generali | Spirica (Crédit agricole) | Spirica (Crédit agricole) | |
| Conditions d’accès | 100% possible | 100% possible | 100% possible | 100% possible | |
| Taux | Moyenne du marché | ||||
| 2025 | 1,67% | 3% | 3,08% | 3,26% | 2,60% |
| 2024 | 1,70% | 3,00% à 3,50% | 3,13% | 3,31% | 2,60% |
| 2023 | 2% | 3,10% à 4,12% | 3,13% | – | 2,50% |
| 2022 | 1,30% | 1,53% à 3,06% | 2,30% | – | 2% |
❌ Malheureusement, chez Altaprofits, l’accès à deux fonds euros est plutôt une illusion de choix ces dernières années, car Eurossima est nettement à la traîne face à la moyenne du marché.
En revanche, Netissima et les deux fonds euros de Spirit 2 se démarquent par leurs bonnes performances au-delà des 3% (hors-bonus) sur les derniers exercices.
🚀 Mieux encore, Netissima vise un objectif de rendement non garanti de 4,50% en 2026 et 2027 grâce à un bonus de 1,50% sur tous les versements dont la part d’UC est supérieure à 30%.
➡️ Toutefois, pour les besoins de ce comparatif, je m’en tiendrai aux rendements des fonds euros hors bonus, car ils s’appliquent indistinctement à tous les épargnants. De ce fait, Altaprofits Vie est pénalisé par les taux distribués par Eurossima ces dernières années. Le point revient donc selon moi à Spirit 2 :
🥇 Altaprofits Vie : 1 – Linxea Spirit : 3
Supports d’investissement : ETF, SCPI, titres vifs et fonds disponibles
Place à l’univers d’investissement, c’est-à-dire à l’évaluation des supports dans lesquels vous pouvez investir via ces deux contrats. De prime abord, on voit que Linxea Spirit 2 propose deux fois plus de supports qu’Altaprofits Vie. Mais cela n’a pas grand sens car Altaprofits revendique une sélection plus fine de ses UC afin de ne pas perdre ses clients.
Pour ma part, je serais plus attentif à la qualité de trois grandes catégories d’UC :
- les ETF (pour « Exchange Traded Fund ») : des fonds cotés en Bourse pour investir dans des paniers diversifiés d’actions (ou d’obligations) à moindre coût.
- les SCPI (Sociétés civiles de placement immobilier) : des fonds immobiliers qui achètent, mettent en location et gèrent des parcs d’immobilier (souvent professionnel), et vous reversent une part des loyers.
- les titres vifs (ou actions en direct) : un catalogue d’actions qu’il est possible d’acheter “à l’unité” puis de loger dans son assurance vie.
➡️ Cela tombe bien, nos deux contrats ont bien ces trois catégories d’UC en rayon, voyons ce qu’elles valent en détail.
ETF : Linxea Spirit 2 propose-t-il une meilleure offre qu’Altaprofits Vie ?
En ce qui concerne les ETF, les investisseurs débutants ou intermédiaires n’auront pas de difficultés à construire un portefeuille bien diversifié et potentiellement rémunérateur. Avec notamment :
- des ETF “core”, des trackers aux frais les plus bas, adossés aux grands indices mondiaux (MSCI World, S&P 500, Euro Stoxx 600, etc.)
- des ETF centrés sur un pays ou une région (Asie, émergents, Chine, Japon, Brésil, etc.)
- des ETF obligataires,
- des ETF sectoriels (nouvelles énergies, santé, banques, industrie, etc.),
- et même quelques ETF labellisés article 9 (prenant en compte des critères environnementaux ou sociaux les plus poussés selon le règlement SFDR).
✅ Seule petite différence, pour les investisseurs plus confirmés, Linxea Spirit 2 vous permet aussi de miser sur des ETF avec une stratégie plus spécifique, par exemple des ETF à effet de levier, ou équipondérés, etc.
Enfin, concernant les frais de transaction (prélevés sur le montant investi ou retiré à l’achat ou à la revente des parts d’ETF), ils sont un peu plus intéressants chez Linxea (0,06% vs 0,10%)
SCPI : quel contrat offre le meilleur choix immobilier ?
Du côté des SCPI, voici les deux portefeuilles fictifs que j’ai pu constituer avec les véhicules disponibles :
| Altaprofits Vie | Linxea Spirit 2 | ||||
|---|---|---|---|---|---|
| SCPI | TD 2025 | Frais d’entrée | SCPI | TD 2025 | Frais d’entrée |
| Altixia Cadence XII | 5,15% | 9% | Transitions Europe | 7,60% | 10% |
| Atream Hotels | 5,05% | 10% | PERIAL Opportunités Europe | 6,10% | 11,40% |
| Epargne Foncière | 4,86% | 7,50% | Activimmo | 5,49% | 10,60% |
| Laffitte Pierre | 5,30% | 10,17% | |||
| Épargne Pierre | 5,28% | 10% | |||
| Altixia Cadence XII | 5,15% | 10,80% |
❌ On voit malheureusement que du côté d’Altaprofits Vie, l’offre est en ce moment un peu trop limitée. Si en soi les trois SCPI proposées affichent des taux de distribution (rendements) plutôt honorables, on recommande généralement d’avoir au moins 5 fonds dans un portefeuille de SCPI diversifié.
De plus, Linxea propose davantage de SCPI dont le TD est supérieur à la moyenne du marché (4,92% en 2025).
➡️ Pour faire votre choix, rendez-vous dans notre classement des meilleures SCPI.
Titres vifs : Linxea Spirit 2 ou Altaprofits Vie pour investir en actions ?
✅ Il faut d’abord noter qu’il est rare de pouvoir acheter et loger des actions directement via son assurance vie. C’est à mettre au crédit de ces deux assurances vie.
Si on s’intéresse aux catalogues d’actions proposées, celui de Spirit 2 sera plus étendu, avec les plus belles valeurs européennes (Hermès, Air Liquide, Safran…), américaines (Nvidia, Nike, Tesla…), ou encore nippones (Softbank, Sony, Canon…). De son côté, l’offre d’Altaprofits se limite pour l’heure à une centaine d’actions européennes.
Les conditions d’investissement sont également à la faveur de Linxea, avec un minimum d’investissement par ligne moins élevé (1 000 € vs 1 500 € chez Altaprofits) et un coût moins élevé, car Altaprofits ajoute 0,10% de frais de gestion complémentaires sur les UC actions (titres vifs).
Je note toutefois qu’en 2026 Altaprofits offre la taxe sur les transactions financières de 0,40% (qui concerne les actions françaises dont la capitalisation boursière dépasse 1 Md€).
➡️ Selon moi, l’univers d’investissement penche plutôt du côté de Linxea, avec davantage d’ETF dont les frais de courtage sont plus faibles, davantage de SCPI de qualité, et des conditions plus souples pour investir en titres vifs. Le lynx creuse encore l’écart :
🥇 Altaprofits Vie : 1 – Linxea Spirit : 4
La course à la meilleure gestion pilotée
Bien sûr, ces deux contrats vous permettent de sélectionner vous-mêmes vos supports d’investissement et de réduire ainsi les frais au maximum. Toutefois, confier la gestion de votre patrimoine à un tiers est aussi une possibilité, moyennant un petit surcoût par an. Voici en détail les deux gestions pilotées proposées par chacun de ces deux produits :
| Altaprofits Vie | Altaprofits Vie | Linxea Spirit 2 | Linxea Spirit 2 | |
|---|---|---|---|---|
| Société de gestion | Generali Wealth Solutions | Lazard Frères Gestion | Otea Capital | Yomoni |
| Coût supplémentaire (frais de gestion) | +0,3% | +0,3% | +0,2% / an | +0,7% / an |
| Nombre de profils | 3 (patrimoine, conviction, audace) | 10 (risque 1 à risque 9 + carte blanche) | 5 (défensif, équilibré, équilibré responsable, dynamique et agressif) | 4 (défensif, équilibré, tonique, offensif) |
| Accessibilité | 300 € | 300 € | 300 € | 500 € |
| Types de supports | OPCVM et ETF | OPCVM et ETF | OPCVM | 100% ETF et fonds indiciels. |
| Performance annualisée (5 ans) | entre 0,70% (patrimoine) et 2,29% (conviction) sur 4 ans (2022-2025) | 1,1% (profil 1) à 3,8% profil 9) | entre 2,68% (défensif) et 5,20% (agressif) | entre 1,74% (défensif) et 9,61% (offensif) |
✅ Les deux gestions pilotées d’Altaprofits et celle confiée à Otea Capital chez Linxea ont l’avantage d’être accessibles (à partir de 300 €) et sans entraîner un énorme surcoût (+0,20% ou +0,30% par an). Hélas, c’est bien là leurs seuls avantages…
❌ Elles utilisent en effet toutes les trois soit uniquement des OPCVM (des fonds bien plus coûteux pour les épargnants que les ETF, sans garantie de succès), soit quelques ETF et une majorité d’OPCVM. Cela se reflète dans les performances, qui, ramenées à ce qu’elles rapportent en moyenne par année sont dérisoires (5,20% maximum sur un profil pourtant agressif !).
Seule la gestion pilotée par Yomoni pourrait être sauvée, car elle est composée à 100% d’ETF. Mais elle entraîne un surcoût plus conséquent pour l’épargnant. Pour déléguer la gestion de son assurance vie, autant se tourner directement vers les meilleurs spécialistes de la gestion pilotée.
➡️ Face à ces quatre propositions, j’aurais tendance à n’accorder aucun point, Linxea Spirit 2 conserve une avance confortable :
🥇 Altaprofits Vie : 1 – Linxea Spirit : 4
Souscription et espace client : quel contrat est le plus simple à utiliser ?
Enfin, terminons par les aspects plus pratiques : la facilité de souscription, l’ergonomie du site, l’expérience client, etc.
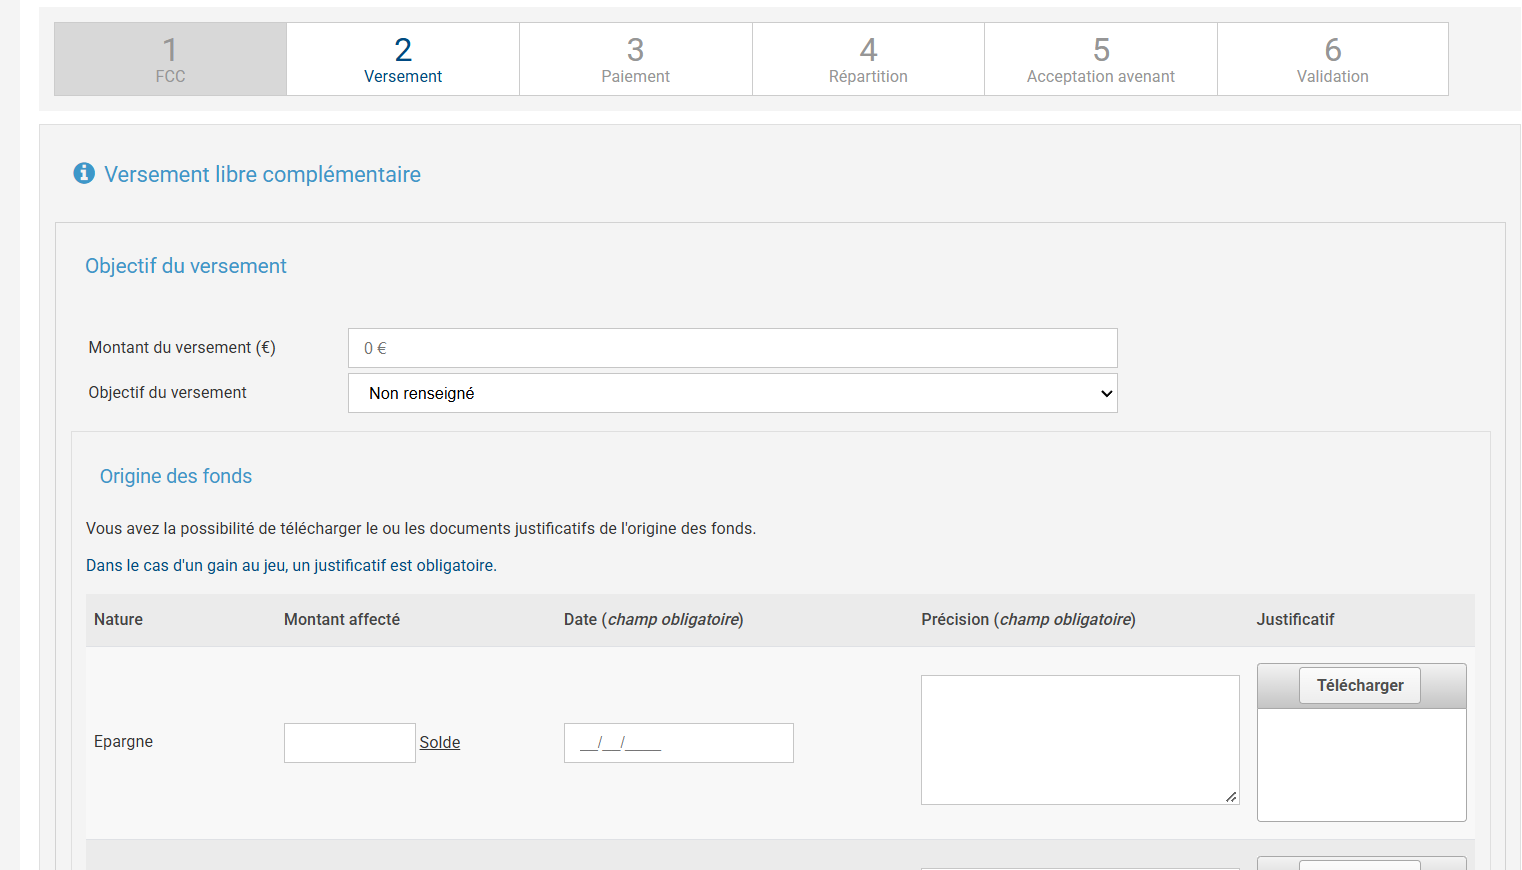
Pour ce qui est de l’ensemble, le parcours de souscription en ligne de Linxea est clair et assez rapide (moins de 30 minutes) avec signature électronique à la clef. Durant la vie du contrat, la plateforme en ligne de Linxea est bien organisée, mais les choses se corsent un peu pour les opérations (versements, retraits) car vous êtes alors renvoyé vers la plateforme de l’assureur (Spirica). Un peu archaïque, mais on s’y fait !
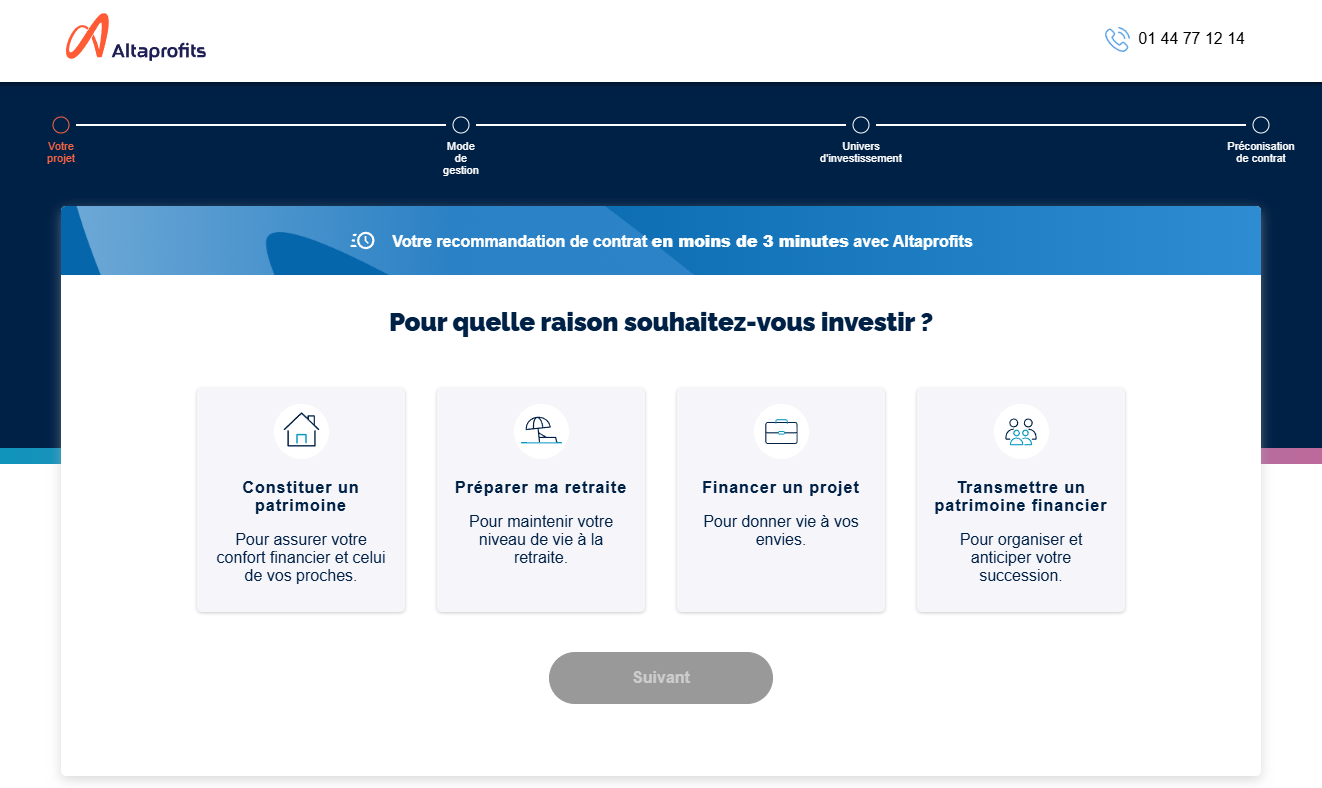
Du côté de chez Altaprofits, rien à signaler sur le formulaire de souscription en ligne, également assez efficace. Pour ce qui est des opérations ultérieures, contrairement à Linxea, tout se fait directement depuis son espace personnel sur le site du courtier : arbitrages, versements, demande de rachat, activation de la gestion pilotée, consultation des historiques…
Pour le fait de ne pas avoir à changer d’espace pour gérer son contrat, je donnerais un point de plus à Altaprofits, qui réduit l’écart :
🥇 Altaprofits Vie : 2 – Linxea Spirit : 4
Verdict : faut-il choisir Altaprofits Vie ou Linxea Spirit 2 ?
Finalement, le duel tourne à la faveur de Linxea Spirit 2, par deux points d’écart. Altaprofits peut bien se targuer de distribuer le contrat le plus abordable du marché, avec des frais de gestion de 0,45%, mais ils ne valent que pour les patrimoines supérieurs à 300 000 €, et ceci sans tenir compte de l’arrivée de Lucya CNP, avec ses frais de 0,30% sur les UC (voir notre duel Linxea Spirit 2 vs Lucya CNP).
Selon moi, Linxea Spirit 2 se démarque également par son univers d’investissement, aussi bien grâce à ses deux fonds euros qu’avec ses unités de compte, actuellement plus nombreuses et de meilleure qualité. Ceci n’empêche pas Altaprofits Vie de rester un contrat bien supérieur aux produits proposés par les grands réseaux bancaires, et de figurer dans notre classement des meilleures assurances vie en gestion libre.
En ce moment, obtenez + 1,50% de bonus sur le fonds euros de Linxea Spirit 2
Questions fréquentes
Linxea Spirit 2 semble plus complet si vous cherchez un large choix de supports, notamment en ETF, SCPI et titres vifs. Altaprofits Vie reste intéressant si vous privilégiez un contrat accessible, simple à ouvrir et adossé à Generali.
Les deux contrats affichent des frais très compétitifs, avec 0% de frais d’entrée, de versement, d’arbitrage et de sortie. Linxea Spirit 2 est toutefois plus lisible sur les frais de gestion, avec un taux identique pour tous les épargnants.
Oui, les deux contrats permettent d’investir en ETF. Linxea Spirit 2 propose cependant un catalogue plus large et des frais de transaction légèrement plus faibles sur les ETF.