Vous utilisez la banque mobile pour vos paiements et vous aimeriez un avis sur le robo-advisor Revolut ? En effet, la néobanque propose de gérer vos investissements à votre place, directement depuis son application.
Un questionnaire, un premier versement et un portefeuille d’ETF : sur le papier, difficile de faire plus simple. Mais les 0,75 % de frais annuels affichés représentent-ils vraiment le coût total ? Et cette gestion automatisée est-elle adaptée pour vous ?
➡️ Voici mon avis complet sur le robo-advisor Revolut, ses frais, son fonctionnement et les points à vérifier avant d’investir.
Mon avis sur le robo-advisor Revolut, en bref
-
- Un investissement initial accessible dès 10 €.
- Une gestion déléguée intégrée à l’application Revolut.
- Des portefeuilles constitués d’ETF
- Des versements programmés et la fonction d’arrondi des paiements.
- Pas de frais distincts d’ouverture, de retrait ou de rééquilibrage facturés pour ce service.
- Accessible avec l’abonnement Standard, sans souscrire une formule payante.
-
- Les 0,75 % de frais annuels s’ajoutent aux frais des ETF.
- Une fiscalité de compte-titres : les ventes réalisées par le gestionnaire peuvent être imposables.
- Un compte d’investissement lituanien à déclarer en France.
- Pas de garantie du capital, même avec un portefeuille prudent.
- Une sélection parmi des portefeuilles modèles, plutôt qu’une allocation entièrement personnalisée.
Mon conseil : si vous cherchez surtout à commencer par une petite somme sans sélectionner vous-même les ETF, Revolut peut convenir. Mais pour y placer une part importante de votre patrimoine, je comparerais d’abord les enveloppes fiscales et le coût total dans notre comparatif des meilleures gestions pilotées.
De même, il est très facile de vous constituer un portefeuille simple d’ETF vous-même. Lisez cet article pour tout savoir sur les ETF.
🔎 En résumé, le robo-advisor Revolut est une solution très facile à mettre en place pour déléguer un portefeuille d’ETF depuis votre smartphone. De même, son principal atout est sa simplicité et son accessibilité (à partir de 10€ seulement).
Mais son principal inconvénient (pour un résident fiscal français), est l’utilisation d’un compte-titres plutôt qu’une assurance vie ou un PEA.
Jusqu’à 20€ offerts par Revolut
Qu’est-ce que le robo-advisor Revolut ?
💡 Le Robo-advisor est un service de gestion de portefeuille proposé par Revolut Securities Europe UAB, la société d’investissement lituanienne du groupe. Il fonctionne séparément du compte courant et du compte de courtage que vous pouvez utiliser pour acheter vous-même des titres.
Concrètement, vous déléguez les décisions d’investissement. Ensuite, Revolut choisit les supports, répartit votre argent et effectue les opérations nécessaires pour suivre la stratégie retenue.
Il s’agit donc d’une gestion pilotée, et pas simplement d’une liste de recommandations que vous devez appliquer vous-même.
Le terme « robot » peut donner l’impression qu’une intelligence artificielle décide de tout. Mais nous sommes ici plutôt sur un outil semi-automatisé, utilisant des portefeuilles modèles conçus par des professionnels et surveillés par ses équipes.
➡️ Pour découvrir les autres services de la néobanque, retrouvez également mon avis complet sur Revolut.
Les caractéristiques à retenir
| Caractéristique | Robo-advisor Revolut |
|---|---|
| Gestionnaire | Revolut Securities Europe UAB |
| Enveloppe | Compte d’investissement relevant de la fiscalité du CTO |
| Minimum d’investissement | 10 € |
| Minimum des dépôts complémentaires | 10 € |
| Devise du compte | Euro |
| Supports | ETF Portefeuilles modèles de 5 à 8 ETF |
| Frais annuels de gestion | 0,75 % + frais internes des ETF |
| Accès avec Revolut Standard | Oui, sous réserve d’éligibilité |
| Capital garanti | Non |
| Versements programmés | Oui |
| Rééquilibrage | Vérification mensuelle de la nécessité de rééquilibrer |
| Retrait | Généralement jusqu’à 5 jours ouvrés |
| Conseil humain personnalisé | Non dans le cadre de ce service |
Comment fonctionne la gestion automatisée de Revolut ?
Un questionnaire pour déterminer votre profil
Avant de commencer, Revolut évalue notamment vos connaissances, votre situation financière, vos objectifs et votre capacité à supporter des pertes. Ces réponses servent à vous proposer une stratégie adaptée.
Donc, prenez le temps de répondre honnêtement. Car un profil dynamique n’est pas un moyen de débloquer un meilleur rendement sans contrepartie. Il implique surtout une exposition au risque que vous devez pouvoir assumer.
Ensuite, Revolut vous remet un rapport complet avec votre profil de risque et le portefeuille proposé. C’est le document à consulter pour connaître l’allocation effectivement proposée, les supports et les risques associés.
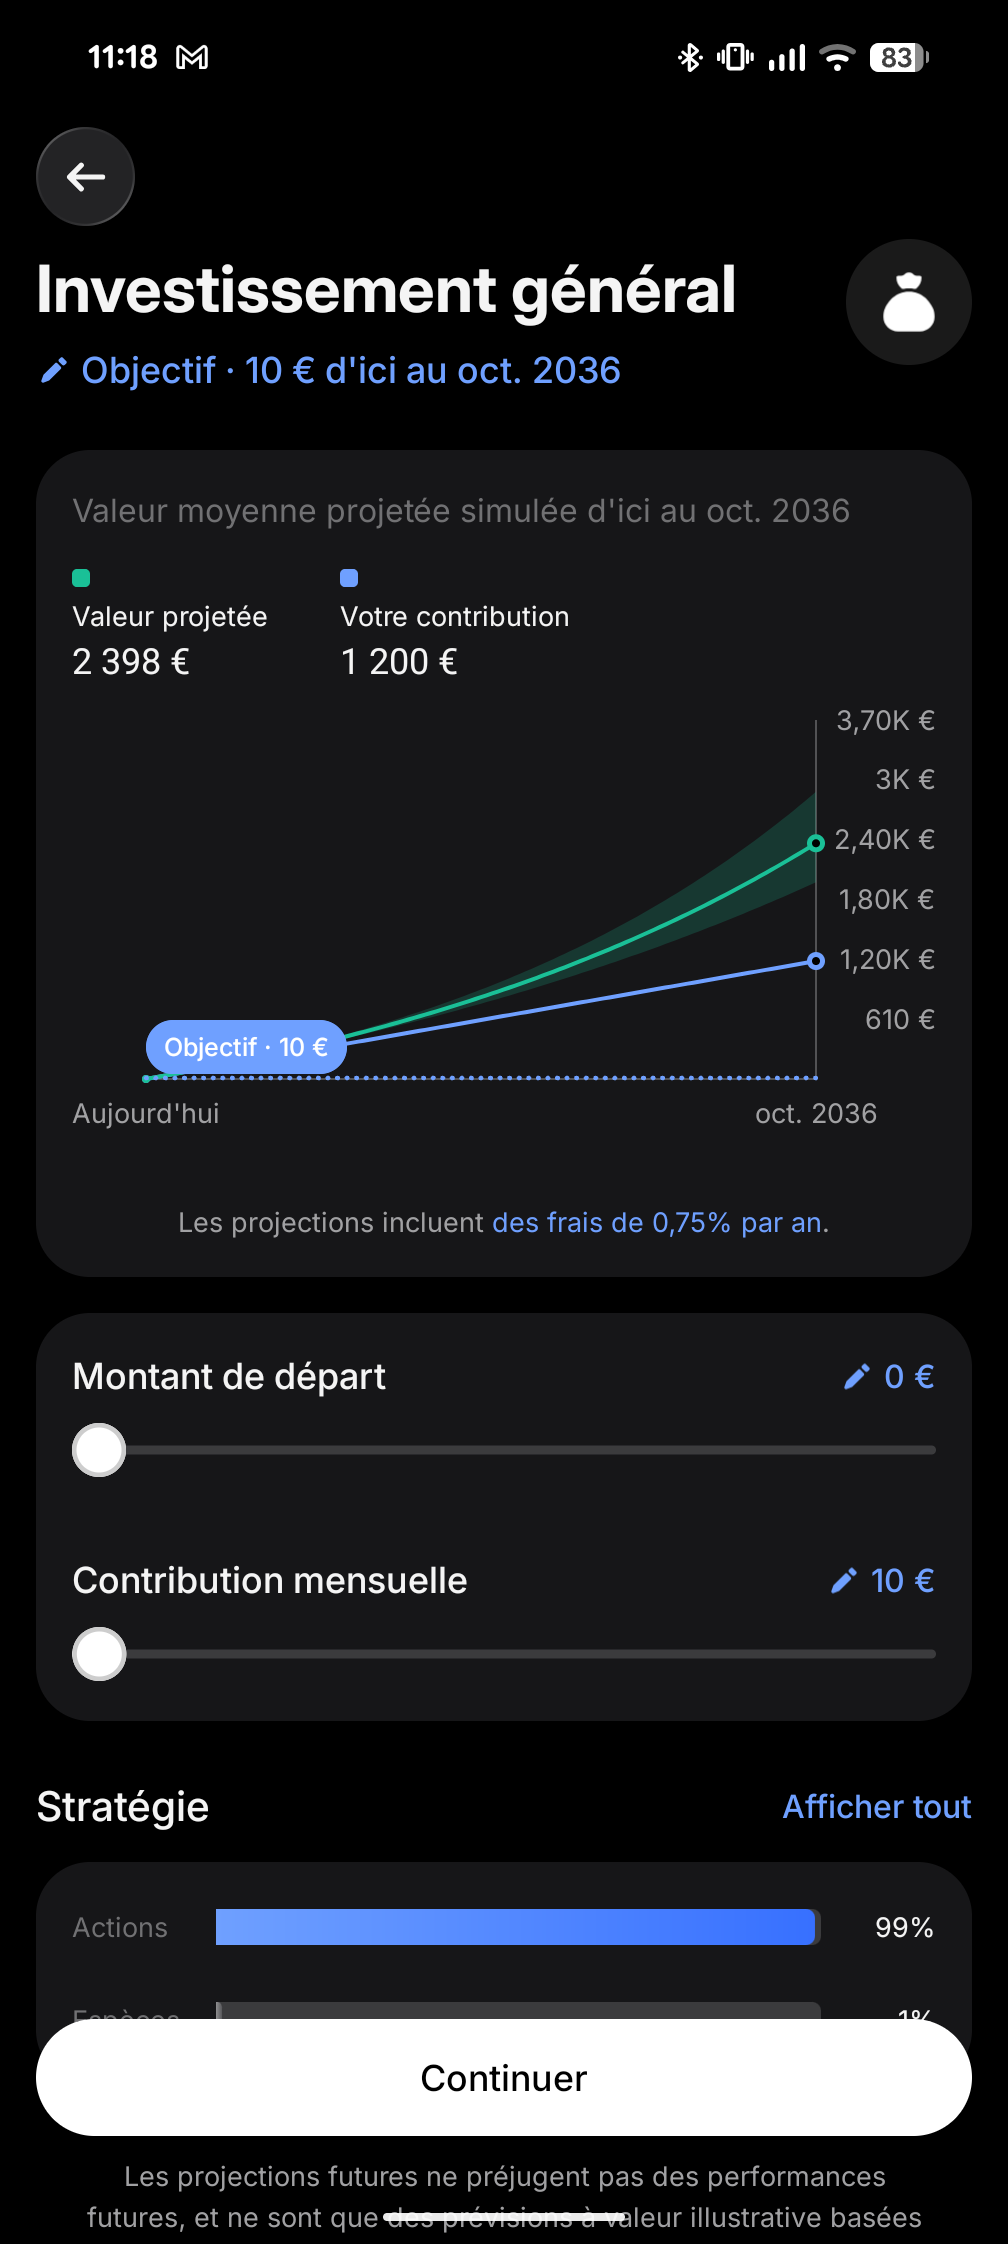
Des ETF pour investir sur plusieurs marchés
Les portefeuilles utilisent des ETF, aussi appelés trackers. Ces fonds permettent d’accéder à des paniers de titres sans acheter chaque action ou obligation séparément.
✅ À mon avis, c’est une bonne base pour une gestion accessible. Car les ETF facilitent la diversification et évitent de multiplier les fonds traditionnels coûteux.
Mais le nombre d’ETF ne suffit pas pour juger de la qualité du portefeuille. Plusieurs fonds peuvent détenir les mêmes entreprises ou exposer votre épargne aux mêmes risques. Regardez surtout la répartition entre classes d’actifs, les zones géographiques, les devises et les frais.
Pour la poche obligataire, vérifiez aussi la qualité des émetteurs et la sensibilité aux taux. Car un ETF obligataire peut perdre de la valeur : il ne joue pas le même rôle qu’un fonds en euros garanti.
Le rééquilibrage automatique
Une fois votre portefeuille mise en place, la répartition initiale change en fonction de l’évolution des marchés. Par exemple, un portefeuille composé de 60 % d’actions et 40 % d’obligations peut devenir plus exposé aux actions si celles-ci progressent davantage.
Ainsi, Revolut vérifie chaque mois si l’écart avec l’allocation cible justifie un rééquilibrage. De même, les versements et retraits peuvent également servir à ajuster la répartition.
🚨 Cela ne signifie pas que Revolut modifie votre allocation systématiquement tous les mois. Et ce suivi ne garantit pas d’éviter les pertes : il vise à maintenir le niveau de risque du portefeuille dans le cadre choisi.
Peut-on changer de profil ?
✅ La FAQ française indique que vous pouvez choisir un portefeuille moins risqué que celui recommandé. Mais pas augmenter votre niveau de risque au-delà de votre recommandation. De même, un changement de portefeuille modèle est possible une fois par mois.
❌ Cette souplesse reste encadrée. Vous ne choisissez pas librement chaque ETF, ni sa pondération : c’est le principe de la délégation.
Un changement peut aussi entraîner des ventes, avec des conséquences fiscales. Je déconseille donc de modifier le profil au gré des hausses et des baisses de la Bourse.
Une option ESG
Dernier point à souligner : Revolut propose aussi des portefeuilles ESG.
➡️ Si cette dimension vous intéresse, consultez les critères des ETF effectivement retenus. Car la mention ESG ne signifie pas que tous les titres du portefeuille correspondent à vos convictions. Pour approfondir, voir notre guide sur l’investissement écoresponsable.
Mon avis sur les frais du robo-advisor Revolut
0,75 % par an pour la gestion
Revolut facture 0,75 % par an sur les actifs gérés, quel que soit votre abonnement. Les frais sont calculés sur le solde moyen quotidien et prélevés mensuellement.
Pour visualiser leur montant, voici une estimation sur un encours constant :
| Encours moyen sur un an | Frais de gestion à 0,75 %/an |
|---|---|
| 1 000 € | 7,50 € |
| 5 000 € | 37,50 € |
| 10 000 € | 75 € |
| 50 000 € | 375 € |
| 100 000 € | 750 € |
✅ Les frais en pourcentage peuvent être plus avantageux qu’un montant de frais fixe. En particulier si vous investissez de petites sommes. Mais il ne faut pas oublier de prendre en compte les frais des supports.
Les frais des ETF s’ajoutent
En effet, chaque ETF prélève ses propres frais. Ces frais sont dits « transparents ». Car vous ne voyez pas nécessairement un débit séparé dans l’application. Mais ils réduisent mécaniquement sa performance.
🔎 Le coût à comparer est donc : 0,75 % + les frais des ETF.
Par exemple, si les ETF du portefeuille coûtent en moyenne 0,20 % par an, l’ensemble représente environ 0,95 %, soit 95 € annuels pour un encours constant de 10 000 €. Il s’agit d’un exemple, pas du tarif constaté de tous les portefeuilles Revolut. Vérifiez le document de coûts personnalisé associé à votre allocation.
Concernant la TVA, le document officiel de présentation des coûts précise qu’elle est incluse dans les frais de gestion lorsqu’elle s’applique : il ne faut pas ajouter mécaniquement 21 % aux 0,75 %.
Faut-il payer un abonnement Revolut ?
Bonne nouvelle : non. Car le service est disponible sur tous les abonnements, avec les mêmes frais de gestion. Il n’est donc pas nécessaire de prendre Premium, Metal ou Ultra pour utiliser le Robo-advisor.
Bien sûr, vous pouvez choisir une formule payante pour profiter d’autres services (Cf. mon avis sur Revolut).

Le bon point de comparaison dépend de ce que vous souhaitez déléguer. Face à un portefeuille géré manuellement sur un compte-titres à faibles frais, Revolut ajoute un coût de gestion. Face à une assurance vie pilotée, comparez les frais complets, mais aussi la fiscalité et l’accompagnement.
Comparaison avec les autres CTO
À première vue, les 0,75 % annuels de Revolut sont compétitifs pour une gestion déléguée sur CTO. Mais ils excluent les frais internes des ETF : il faut les ajouter pour comparer correctement avec les concurrents.
🔎 Voici les principales offres comparables, d’après les tarifs consultés le 14 octobre 2026 :
| Offre sur CTO | Frais de gestion et de compte | Frais des supports | Comparaison avec Revolut |
|---|---|---|---|
| Revolut Robo-advisor | 0,75 %/an, TVA comprise, incluant conservation, transactions et rééquilibrages | Frais internes des ETF en supplément, selon le portefeuille | Coût total : 0,75 % + frais des ETF. |
| Yomoni CTO | 1,30 %/an : 0,70 % de gestion + 0,60 % de tenue de compte | 0,30 %/an maximum | 1,60 %/an maximum, supports compris. Revolut facture 0,55 point de moins avant frais des supports respectifs. |
| BoursoBank CEFP / ODDO BHF | 1 %/an affiché | Les DIC liés à la page indiquent des frais courants de 1,68 % pour le Défensif et 2,02 % pour le Dynamique, hors coûts de transaction | Le 1 % affiché ne représente pas l’ensemble des coûts. Ne pas additionner automatiquement 1 % aux frais du DIC : les périmètres se recoupent. |
| Fortuneo — gestion sous mandat Bourse | 10 %, 12 % ou 15 % de la performance semestrielle positive, selon le profil modéré, équilibré ou dynamique | Frais internes des OPC en supplément | Pas de taux annuel fixe comparable : le coût dépend des résultats de chaque semestre. Offre accessible dès 30 000 €. |
✅ Avec son offre, Revolut est compétitif face aux gestions pilotées sur compte-titres. À titre de comparaison, Yomoni facture 1,30 % par an hors ETF, soit jusqu’à 1,60 % supports compris. Revolut présente donc un avantage tarifaire, même si le choix doit aussi tenir compte de l’accompagnement et de la stratégie de gestion proposés.
Quelle fiscalité pour le robo-advisor Revolut ?
🚨 C’est, à mon avis, le point le plus important pour un investisseur français. Car le Robo-advisor relève de la fiscalité du compte-titres.
Des ventes imposables même sans retrait
En effet, une vente effectuée pour rééquilibrer le portefeuille peut matérialiser une plus-value imposable, même si l’argent est immédiatement réinvesti. Et les revenus distribués sur le compte peuvent également être imposables.
Pour un résident fiscal français, les plus-values mobilières sont actuellement soumises au PFU de 31,4 % en 2026. Soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Toutefois l’option globale pour le barème progressif est toujours possible.
En revanche, une hausse qui reste latente n’est pas une plus-value réalisée. Autrement dit, vous ne payez pas d’impots tant que vous ne vendez pas et matérialisez vos plus-values.
Par exemple, si Revolut vend un ETF acheté 1 000 € pour 1 200 €, il réalise 200 € de gain. Cette vente entre dans le calcul annuel de vos plus-values et moins-values, même sans virement vers votre compte courant.
❌ Donc à la différence d’une assurance vie ou d’un PEA, les arbitrages au sein de votre compte-titre peuvent créer un « frottement fiscal ».
Un compte étranger à déclarer
En effet, Revolut précise que le compte Robo-advisor est détenu auprès de Revolut Securities Europe UAB, en Lituanie. Il doit donc être déclaré comme compte étranger, via le formulaire 3916.
Et l’IBAN français de votre compte courant ne change pas la localisation de ce compte d’investissement distinct.
Néanmoins, les relevés de gains et pertes sont disponibles dans l’application. Gardez-les pour préparer votre déclaration et vérifiez les documents effectivement fournis. Car un relevé d’opérations n’est pas comparable à un Imprimé Fiscal Unique (IFU).
Pour le long terme, comparez aussi les autres enveloppes
Pour une allocation en actions éligibles, un PEA mérite d’être étudié. Et pour combiner plusieurs classes d’actifs avec une gestion déléguée, regardez également les assurances vie en gestion pilotée.
Le CTO conserve ses avantages, notamment sa souplesse. Mais l’enveloppe fiscale doit être choisie en même temps que la stratégie, pas une fois le portefeuille constitué.
Quelles performances attendre du robo-advisor Revolut ?
🚨 Un Robo-advisor ne verse pas un taux fixé à l’avance. En effet, sa performance dépend du portefeuille, de l’evolution des marchés, des frais et de vos dates de versement.
De même, les performances passées ne présagent pas de performances futures. Il est donc difficile d’avoir des certitudes concernant les rendements à attendre.
Mon avis : l’utilisation d’ETF est intéressante, mais elle ne démontre pas à elle seule que Revolut fera mieux qu’un concurrent ou qu’un portefeuille simple géré en autonomie. Son intérêt doit aussi se mesurer au service rendu : vous aide-t-il à investir régulièrement et à garder une allocation cohérente ?
➡️ Pour comparer les différentes approches, retrouvez notre comparatif des robo-advisors.
Comment ouvrir, alimenter et retirer votre argent ?
Une ouverture depuis l’application
Vous devez notamment être majeur, disposer d’un compte Revolut vérifié et renseigner votre numéro d’identification fiscale (NIF). Mais le service reste soumis à l’évaluation de votre profil. Car si vous avez un profil très prudent, investir en ETF n’est pas vraiment adapté…
🔎 Le parcours est le suivant :
- Ouvrez la rubrique « Investir » de l’application.
- Sélectionnez les portefeuilles automatisés ou Robo-advisor.
- Remplissez le questionnaire.
- Consultez la stratégie et les documents de coûts, puis acceptez les conditions.
- Effectuez votre premier versement.
Revolut annonce une réponse sous deux jours ouvrés après la demande, ou une demande d’informations complémentaires.
Versements ponctuels, programmés et arrondis
Les dépôts ponctuels et/ou récurrents commencent à 10 €. Revolut indique que l’investissement des fonds peut prendre jusqu’à trois à quatre jours ouvrés.
Vous pouvez également activer l’investissement de la petite monnaie issue des arrondis de paiements.
✅ C’est pratique pour automatiser une habitude d’épargne. Toutefois, les arrondis ne remplacent pas un budget bien cadré. En effet, un montant programmé adapté à votre capacité d’épargne donne davantage de visibilité.
Retraits : disponibles, mais pas instantanés
Revolut annonce généralement jusqu’à cinq jours ouvrés pour finaliser un retrait. Le minimum est de 10 € ; pour garder le compte actif, vous devez aussi y laisser 10 €. Donc pour récupérer l’intégralité de vos placements, il faudra passer par la clôture.
La sortie suppose de vendre des investissements, au prix de marché et avec les conséquences fiscales associées.
N’investissez pas toutes vos liquidités sans avoir un montant suffisant d’épargne de précaution. Car un portefeuille d’ETF, même prudent, peut perdre de la valeur. Et vous serez peut-être forcé de vendre à un mauvais moment pour régler un imprévu.
Le robo-advisor Revolut est-il fiable ?
Le prestataire, Revolut Securities Europe UAB, figure dans le registre de la Banque de Lituanie. Il faut distinguer cette société d’investissement de l’entité bancaire qui tient votre compte courant.
Le dispositif lituanien de protection des investisseurs prévoit une indemnisation jusqu’à 22 000 €, dans les conditions des événements couverts. Notamment lorsque le prestataire fait faillite et ne peut pas vous restituer vos titres.
🚨 Mais attention, cette protection ne couvre pas une baisse de marché. Et il ne faut pas la confondre avec la garantie bancaire des dépôts de votre compte courant.
Concernant l’accompagnement, Revolut précise que le Robo-advisor ne fournit pas de conseil humain personnalisé. Une assistance sur le fonctionnement du service et un accompagnement patrimonial ne répondent pas au même besoin.
Enfin, une note globale de Revolut porte sur l’ensemble de ses services. Elle ne permet pas, seule, d’évaluer la gestion de ce portefeuille. Pour consulter l’expérience générale des utilisateurs, je vous renvoie à mon avis sur Revolut.
Revolut, Yomoni, Nalo ou Indexa Capital : quel robo-advisor choisir ?
🎯 Les frais sont importants mais ils ne doivent pas être le seul critère pour faire votre choix. En effet, selon votre horizon de placement, votre profil de risque ou vos besoins, d’autres solutions sont à envisager.
| Votre priorité | Piste à étudier |
|---|---|
| Commencer avec une petite somme dans une application déjà utilisée | Le robo-advisor Revolut |
| Déléguer dans une assurance vie avec une approche liée à vos projets | Nalo |
| Comparer plusieurs enveloppes de gestion déléguée | Yomoni |
| Étudier une assurance vie investie en fonds indiciels, sans fonds en euros | Indexa Capital |
| Choisir soi-même ses ETF et limiter les frais de délégation | Un PEA ou un CTO en gestion libre |
Conclusion : à qui s’adresse le robo-advisor Revolut ?
✅ Mon avis sur le robo-advisor Revolut est globalement positif. C’est une solution simple pour vous mettre le pied à l’étrier et commencer avec des petites sommes.
🚨 Mais je suis plus réservé si vous souhaitez investir une épargne importante à long terme. Car les 0,75% de frais annuels peuvent facilement évités en constituant vous-même un portefeuille d’ETF.
Néanmoins, Revolut peut convenir si vous êtes déjà client, souhaitez déléguer une petite allocation et acceptez la fiscalité ainsi que les formalités d’un CTO étranger. Car le service évite de passer vous-même les ordres et facilite les versements réguliers.
En revanche, si vous cherchez un placement garanti, une optimisation fiscale ou un conseil patrimonial humain, il faut regarder d’autres solutions. Pour un projet de long terme, une assurance vie pilotée ou un PEA peut être plus pertinent selon votre allocation.
➡️ Avant de commencer, je vous conseille donc de consulter notre comparatif des meilleures gestions pilotées. Certes, la facilité d’utilisation est un atout. Mais elle ne doit pas prendre le pas sur le choix d’une enveloppe adaptée.
Jusqu’à 20€ offerts par Revolut
Questions fréquentes sur le robo-advisor Revolut
Les pages françaises actuelles indiquent un minimum de 10 € pour commencer et pour les dépôts complémentaires. Le montant de 100 € correspondait au lancement du service.
Revolut prélève 0,75 % par an sur les actifs gérés, facturés mensuellement, auxquels s’ajoutent les frais internes des ETF. Le document officiel de coûts précise que la TVA est incluse dans les frais de gestion lorsqu’elle s’applique.
Oui, la valeur des ETF peut baisser et votre capital n’est pas garanti. La protection des investisseurs jusqu’à 22 000 € couvre certains événements de défaillance du prestataire, pas les pertes de marché.
Non, ce service fonctionne sur un compte d’investissement relevant de la fiscalité du compte-titres. Il ne bénéficie donc pas des avantages fiscaux du PEA.
Oui, pour un résident fiscal français, Revolut indique que ce compte détenu en Lituanie doit être déclaré comme compte étranger. Les revenus et les plus-values réalisées doivent également être déclarés selon les règles applicables.