Vous souhaitez placer votre trésorerie de court terme à bon prix et sans vous prendre la tête ? Avec une rémunération de vos euros à 2,84% nets de frais, une liquidité immédiate et un onboarding qui prend moins de 10 minutes, mon avis est que Spiko (et en particulier son produit « Smart Cash ») a de sérieux atouts à faire valoir ⤵️.
Spiko : avantages et inconvénients
-
- Vos euros rémunérés 2,84% nets de frais grâce au produit « Smart Cash »
- Des intérêts perçus quotidiennement et capitalisés
- Une liquidité immédiate jusqu’à 500 000€ (max J+2 au-delà)
- Aucun frais fixe (ni frais d’abonnement, ni frais de retrait, ni frais de change)
- Un ticket d’entrée de 1€
- Une création de compte en moins de 10 minutes
- Dépôts et retraits en totale autonomie
- Aucun risque de contrepartie avec Spiko
-
- Risque de contrepartie avec la BNP (1/7 sur l’échelle SRI)
- Taux quotidien non garanti (le taux peut évoluer à tout moment)
Mon avis est que Spiko offre des solutions idéales pour vos excédents de trésorerie et en particulier son produit « Smart Cash ». Les inconvénients de Spiko sont à relativiser : le risque que la BNP fasse défaut est très faible et si le taux quotidien ne vous convient plus, il vous suffit de changer de crémerie. Spiko, et je pèse mes mots, c’est un sans-faute !
Spiko, kézako ?
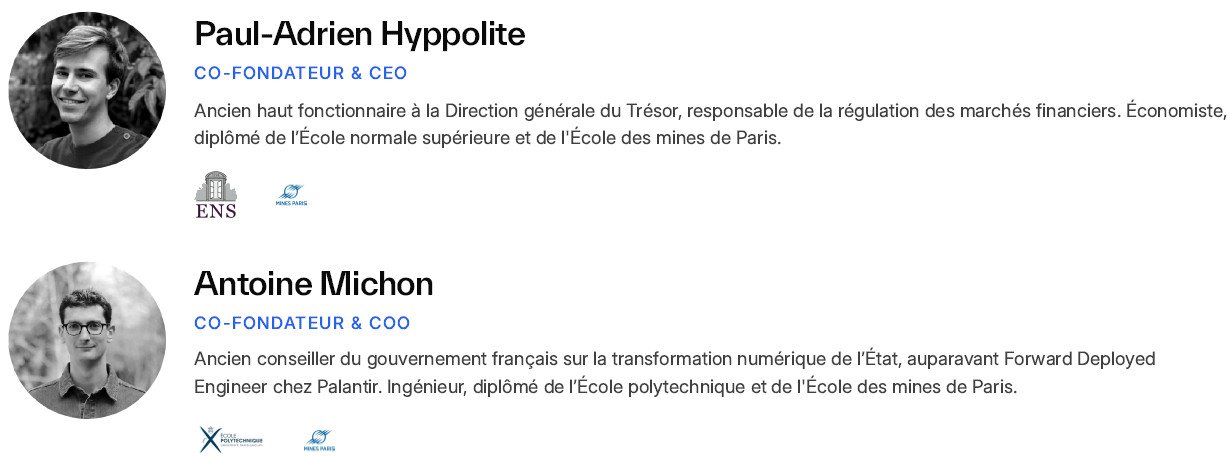
Créé en 2023, et composé d’une cinquantaine de collaborateurs qui travaillent à Paris, Spiko est né de la volonté de Paul-Adrien Hyppolite et Antoine Michon d’offrir aux entreprises et aux particuliers des solutions compétitives et sans contrainte pour faire fructifier leur trésorerie de court terme. Et ce, grâce aux fonds monétaires qu’ils ont l’ambition de démocratiser en fluidifiant leur accès.
Fort de son partenariat avec Amundi (le leader de la gestion d’actifs en Europe), Spiko donne accès à trois produits différents :
- Au produit « Smart Cash », disponible en EUR, USD, GBP et CHF
- Au produit « Bons du trésor », disponible en EUR, USD et GBP
- Au produit « Cash & Carry », disponible en EUR et USD
Spiko sert à ce jour plus de 11 000 clients, dont 5 500 start-ups, indépendants, PME et holdings (notamment BPI France, Pennylane ou encore Indy).
➡️ Dans cet article, je vous parlerai surtout du produit « Smart Cash » qui est le l’offre signature de Spiko.
Les produits « Bons du trésor » et « Cash & Carry » répondent à des besoins plus spécifiques : besoin impérieux d’investir dans les dettes souveraines ou volonté de prendre davantage de risque.
Spiko, comment ça marche ?
Chez Spiko, c’est très simple (et c’est sans doute là sa plus grande force) :
- Vous créez un compte en quelques minutes (informations sur votre identité ou celle de votre entreprise, preuve d’origine des fonds, etc.) ;
- Votre demande d’ouverture est vérifiée et validée en moins de 24 heures ;
- Vous virez vos fonds sur le compte du dépositaire de Spiko (chez CACEIS, filiale du Crédit Agricole).
A partir du moment où vos fonds sont virés (à partir de 1€) :
- Le produit Smart Cash vous rapporte 2,84% nets de frais sur une base annuelle (vos intérêts sont payés quotidiennement et capitalisés).
- Vous retirez tout ou partie de vos fonds quand bon vous semble avec une liquidité immédiate jusqu’à 500 000€ (à J+2 maximum au-delà) et en parfaite autonomie.
- Votre compte est parfaitement gratuit (ni frais d’abonnement, ni frais de retrait, ni frais de change).
Concrètement, avec un taux de 2,84%, 100 000 € vous rapportent environ 8€ par jour, 230€ par mois ou encore 2 840 euros par an (avant impôts). Si vous avez 1 000 000 € à placer, ils vous rapporteront environ 80€ par jour, 2 300€ par mois ou encore 28 400€ par an (avant impôts).
🥇L’expérience et le rendement de ce produit justifient largement la présence de Spiko dans mon comparatif des solutions de placement de trésorerie d’entreprise.
La performance de Smart Cash EURO est indexée sur l’€STR + un spread contractuel. L’€STR est le taux d’intérêt de référence au jour le jour pour la zone euro. Notez que l’€STR comme le spread peuvent changer à tout moment !
Le produit Smart Cash est également disponible en USD, GBP et CHF. Leur performance est indexée :
- Au SOFR (Secured Overnight Financing Rate) si vous placez en dollars.
- Au SONIA (Sterling Overnight Index Average) si vous investissez en livres sterling.
- Au SARON (Swiss Average Rate Overnight) si vous investissez en francs CHF.

N’oubliez pas que ces gains sont fiscalisés :
- Si vous êtes une entreprise, les plus-values réalisées et les plus-values latentes sont soumises à l’impôt sur les sociétés.
- Si vous êtes un particulier, seules les plus-values réalisées sont soumises à la flat tax (31,4%).
Comment se situe Spiko par rapport à ses concurrents ?
Qui sont les concurrents de Spiko déjà ? À mon avis, ce sont principalement les comptes à terme et les autres OPCVM monétaires.
Notre comparatif des meilleurs comptes à terme vous donne une idée de la rémunération que vous pourriez obtenir avec un tel placement. Vous constaterez que si vous placez à un horizon inférieur à 12 mois vous ne trouverez pas mieux en matière de rendement. Outre un rendement moins important, n’oubliez pas que les comptes à terme vous engagent sur la durée du placement (sauf si vous acceptez de payer une indemnité de retrait anticipé).
Les autres OPCVM monétaires, de fait, ne profitent pas d’un spread en plus du taux sans risque dont Spiko jouit. Je doute donc fortement qui vous trouviez un produit qui fasse aussi bien que le produit Smart Cash.
Comment opère Spiko pour proposer un produit si compétitif ?
Il ne s’agit pas de la partie la plus séduisante de l’article mais c’est, à mon avis, important que vous compreniez comment Spiko fonctionne. Vous constaterez que c’est un poil technique mais il s’agit d’une ingénierie financière tout à fait classique.
Quand vous investissez dans le produit « Smart Cash », vous investissez en fait dans l’OPCVM appelé « Spiko Amundi Swap Fund » (ou SAFO). Cet OPCVM monétaire est, selon les propres mots du co-fondateur Paul-Adrien Hyppolite « un fonds de trésorerie tokenisé qui offre un rendement supérieur aux fonds monétaires grâce à l’utilisation de produits dérivés » (un contrat de swap en l’occurrence).
Vous êtes encore là ?
Bien, je reprends :
- Smart Cash est un OPCVM : un OPCVM (ou Organisme de Placement Collectif en Valeurs Mobilières) est un fonds d’investissement qui a vocation à investir sur les marchés la trésorerie qu’il a collectée (vos sous en fait). Sa gestion est confiée à un professionnel, ici Amundi (l’un des leaders de la gestion d’actifs en Europe).
- Smart Cash est un OPCVM monétaire : cela signifie que Smart Cash expose ses actionnaires au marché monétaire, c’est-à-dire à un marché très peu risqué (composé généralement de titres de créances négociables ou de dettes souveraines).
- Smart Cash utilise un produit dérivé (en l’occurrence un contrat de swap) : pour exposer ses actionnaires au marché monétaire, Smart Cash n’investit pas directement dans du monétaire mais « swappe » (ou « échange ») la performance de son fonds (composé notamment d’actions) en contrepartie d’une rémunération sans risque (l’échange se fait avec la BNP aujourd’hui). C’est précisément grâce à ce contrat de swap avantageux qui inclut un spread que Smart Cash délivre un rendement plus élevé que le taux sans risque.
- Smart Cash est tokenisé : cela signifie que les parts du fonds sont inscrites sous forme de tokens sur une blockchain publique (Ethereum et Stellar), au lieu d’être tenues dans un registre classique. Cette tokenisation a pour principal intérêt de rendre le produit ultra-liquide.
Dit autrement, quand vous placez vos fonds sur Smart Cash, vous investissez dans le fonds « Spiko Amundi Swap Fund » (géré par Amundi), qui échange sa performance contre un taux sans risque de référence et un spread (avec la BNP). Par ailleurs, les titres du fonds sont conservés chez le dépositaire et conservateur CACEIS (Crédit Agricole).
Et l’entreprise Spiko dans l’histoire ? Et bien l’entreprise Spiko se contente de penser le produit, le distribuer et de tenir les registres sur la blockchain (pas mal le modèle).
Quel est l’intérêt d’un tel montage me direz-vous ? D’une part, le swap permet à la BNP d’être exposé au marché actions sans avoir à les porter sur son bilan (les banques ont des contraintes réglementaires strictes sur ce sujet). D’autre part, le swap combiné au spread permet à Spiko de battre le taux monétaire à moindre risque !
➡️ Bref, tout ça est très solide et votre argent est entre de bonnes mains ! D’ailleurs, et c’est évident, Spiko est agréé par l’AMF et l’ACPR.
Et si tout allait mal ?
Allez, je me fais l’oiseau de mauvais augure. Après tout, le fonds Smart Cash porte un risque de 1/7 sur l’échelle SRI.
Admettons que Spiko fasse défaut
Comme Spiko joue le rôle de simple courtier, sa faillite n’aurait aucune conséquence sur votre patrimoine.
Spiko joue un rôle d’intermédiaire, certes, mais ne porte jamais dans son bilan vos parts d’OPCVM. D’ailleurs, aucun flux ne passe jamais par Spiko (uniquement via CACEIS, filiale du Crédit Agricole). Ainsi, en cas de faillite de Spiko, le pire qui puisse vous arriver est de devoir appeler directement Amundi pour passer vos ordres.
✅ Autrement dit, la santé financière de Spiko, ce n’est pas votre problème !
Supposons maintenant qu’Amundi fasse défaut
Comme Amundi joue le rôle de gérant d’actifs, sa faillite n’aurait pas non plus de conséquences sur votre patrimoine.
Amundi gère l’OPCVM mais ne porte pas les titres qui le composent dans son bilan. Par ailleurs, aucun flux ne passe par Amundi. Ainsi, en cas de faillite d’Amundi, le pire qui puisse arriver est que Spiko ait à trouver un autre gérant d’actif pour le remplacer.
✅ En un mot, la santé financière d’Amundi, ce n’est pas non plus votre problème !
Supputons que CACEIS fasse défaut
Comme CACEIS est le conservateur et le dépositaire de vos actifs (CACEIS joue le rôle de responsable et coffre-fort de vos fonds et de vos titres), sa faillite aurait de quoi inquiéter davantage. Notez que c’est par CACEIS que votre trésorerie transite systématiquement. Aïe !
Mais rassurez-vous, en droit des OPCVM, les actifs confiés à un dépositaire sont ségrégués de son propre patrimoine. Ils ne peuvent donc pas servir à rembourser ses créanciers. En outre, ils seraient transférés à un autre dépositaire. Un seul bémol : la trésorerie éventuellement détenue en espèces chez le dépositaire ne bénéficie pas de la même protection que les titres. En pratique, le montant de cette trésorerie est non significatif puisque le fonds a vocation à investir en titres financiers.
✅ Pour le dire simplement, la santé financière de CACEIS ne doit pas non plus vous empêcher de dormir ! Et avant que le Crédit Agricole fasse faillite, de l’eau aura coulé sous les ponts !
Imaginons que la BNP n’honore pas son contrat de swap
Ah nous y sommes ! Il est là le risque du produit qui vaut un 1/7 à notre porc-épic sur l’échelle SRI ! Pourquoi ? Parce que si la BNP n’honore pas son contrat de SWAP, Spiko ne peut plus garantir une performance sans risque.
Ceci dit, en cas de défaut, le fonds Spiko existe toujours et ne perd pas ses actifs. Que peut-il se passer alors ?
- Soit Amundi trouve un remplaçant à la BNP qui accepte un nouveau contrat de swap et la vie du fonds continue.
- Soit le fonds Smart Cash devient un OPCVM non monétaire exposé au marché des actions (avec les risques qu’il comporte).
Si le deuxième scénario se produisait, Spiko n’aurait pas d’autre choix que de liquider le fonds avec un risque, malgré tout, que le marché se dégrade dans l’intervalle de temps.
Mais bon, avant que la BNP manque à ses engagements, beaucoup d’eau aura de nouveau coulé sous les ponts.
À mon avis, le risque lié au fonds Spiko est largement acceptable ! Même si ça parle de tokens et de produits dérivés, le produit est très sécurisé et sécurisant.
Mon avis en conclusion
Bon, je ne vais pas vous faire un dessin, le produit Smart Cash de Spiko c’est robuste :
- Un bon rendement net
- Une liquidité immédiate
- Une expérience utilisateur fluide
- Un risque limité
- Une solution française (cocorico)
- Aucun frais annexes
What else ☕ ?
Questions fréquentes
Les produits commercialisés par Spiko vous exposent à un risque de 1/7 sur l’échelle SRI (risque de contrepartie avec la BNP).
Spiko n’impose aucun plafond de retrait. Vos fonds sont disponibles à tout moment jusqu’à 500 000€ et à J+2 maximum au-delà.
Comptablement, votre placement chez Spiko est considéré comme « un équivalent de trésorerie”. Par ailleurs, Spiko permet de générer et télécharger des relevés comptables en format PDF sur la période de votre choix.