
C’est une petite révolution pour l’épargne des Français : le plafond du Livret A va bien être relevé le 1er février prochain, a annoncé le premier ministre Sébastien Lecornu ce mardi 3 novembre. Si le montant exact du nouveau plafond est encore inconnu, il devrait se situer entre 25 000 et 30 000 €. Soit une hausse, respectivement, de 2 050 ou de 7050 € par rapport au plafond actuel (22 950 €).
Pour dire à quel point il s’agit d’un événement, il faut rappeler que la dernière hausse du plafond du Livret A remonte à plus de 10 ans, quand il était passé de 19 125 à 22 950 € le 1er janvier 2013. Depuis 1966, cette limite de dépôt a été rehaussée une quinzaine de fois, mais jamais dans une telle proportion, s’il venait à passer à 30 000 €.
Objectif affiché : flécher l’épargne des Français vers le financement de nouveaux réacteurs nucléaire et un “programme d’adaptation au changement climatique du bâtimentaire public, des infrastructures”, a révélé le premier ministre lors de la séance des questions au gouvernement ce mardi à l’Assemblée nationale.
Nouveau plafond du Livret A : combien d’intérêts en plus allez-vous empocher ?
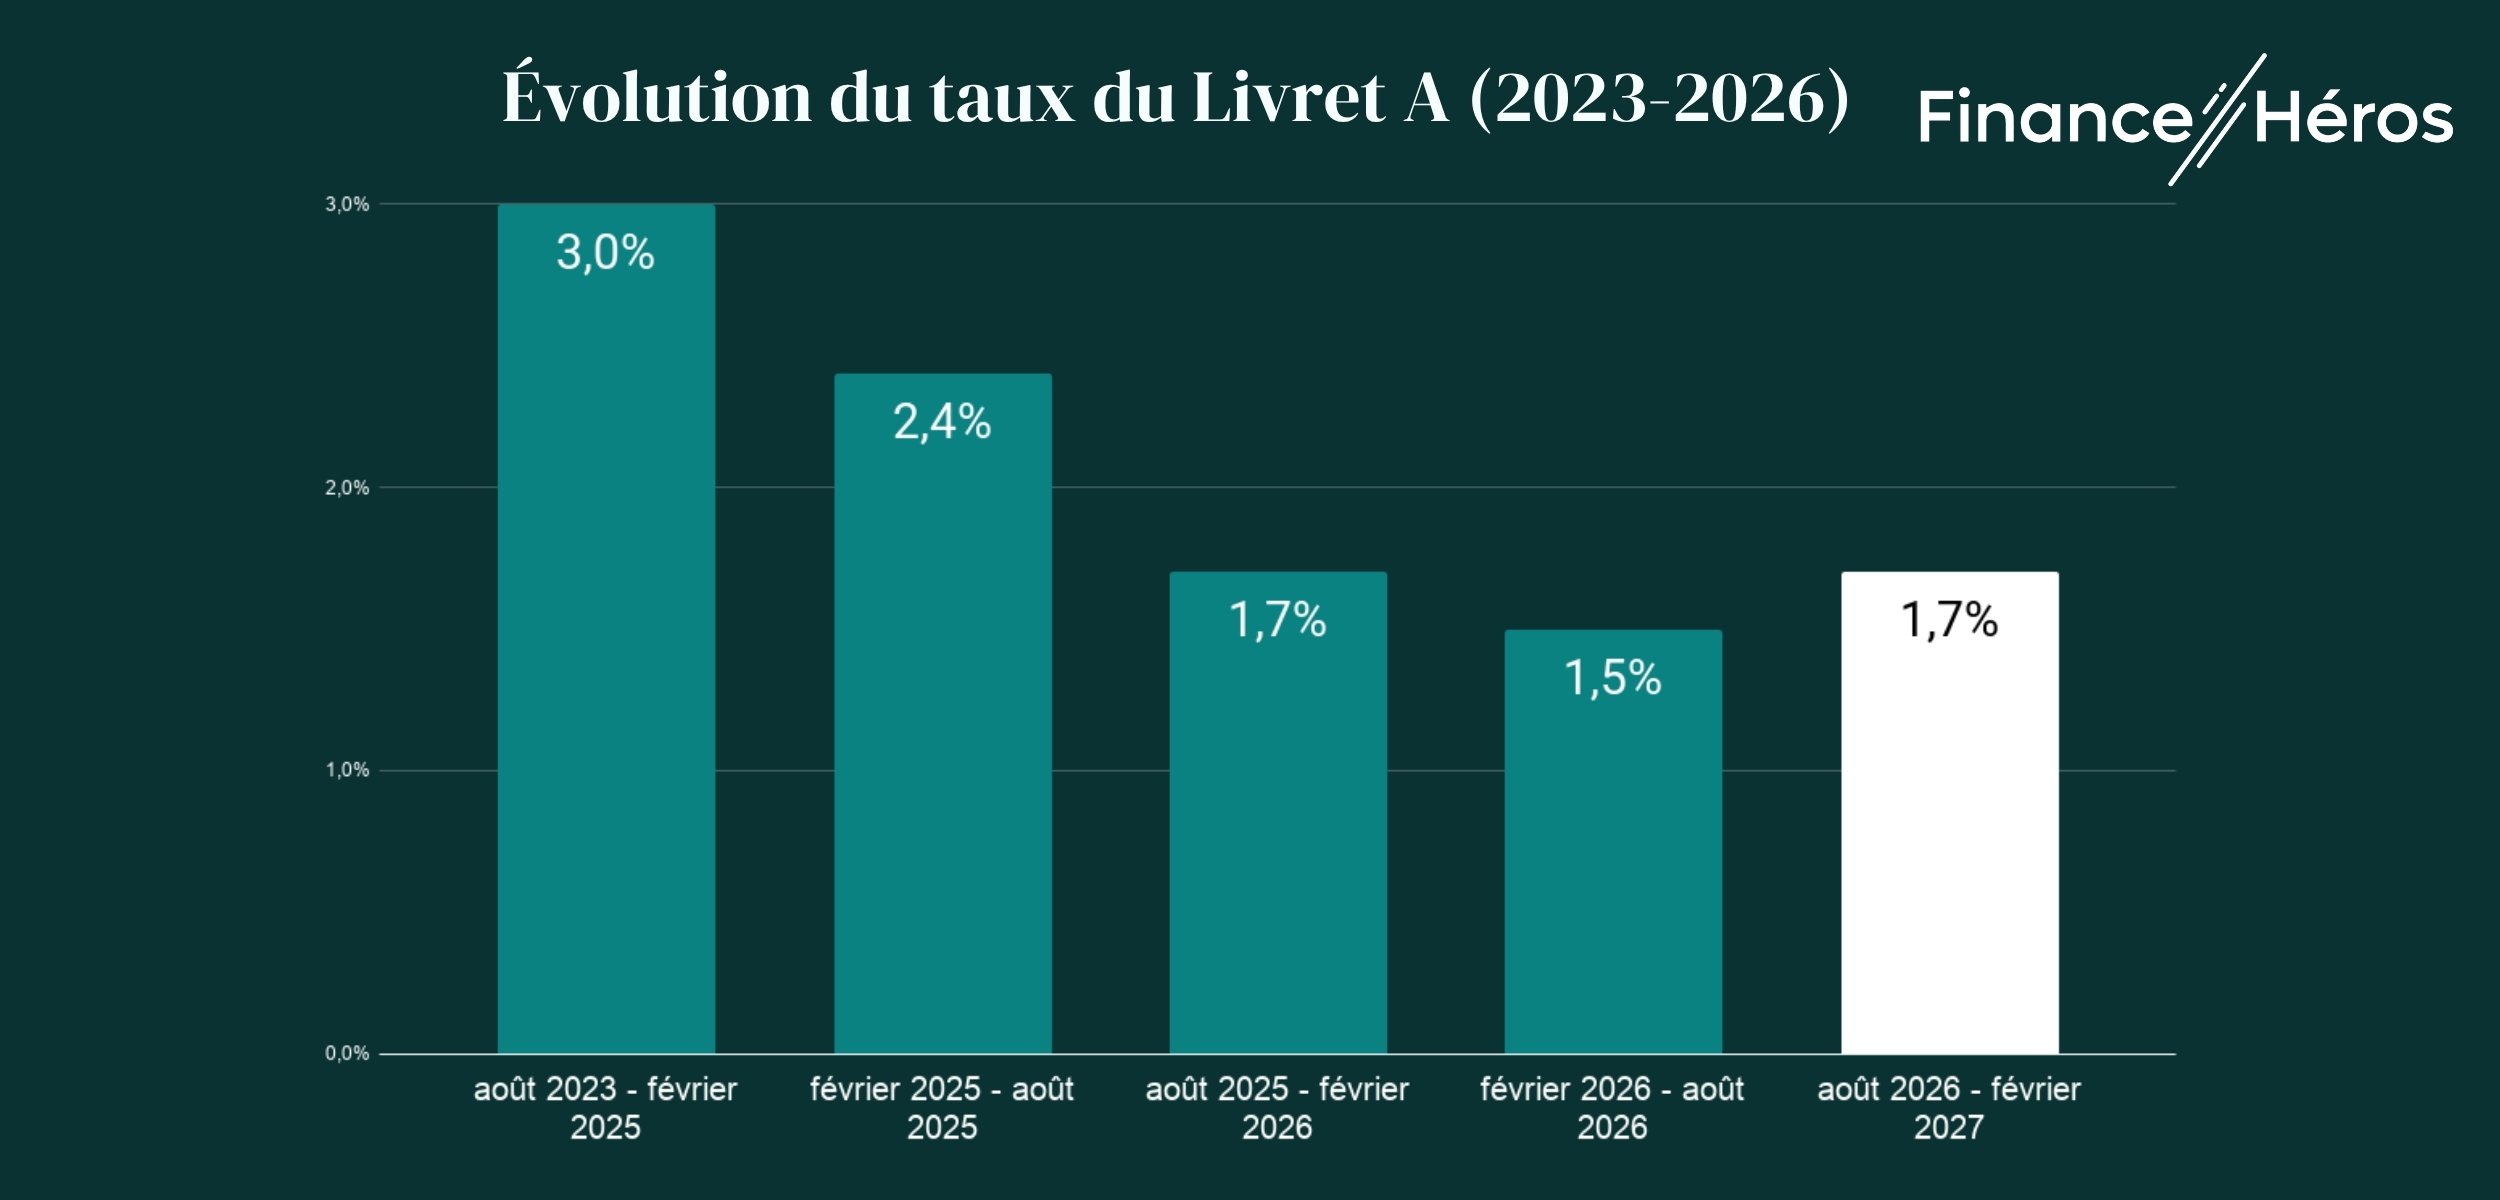
Mais pouvoir aller jusqu’à 25 000 ou 30 000 € d’épargne sans risque sur son Livret A, est-il une bonne raison de… le faire ? Bien entendu, les 57 millions de titulaires de ce livret y gagnerait en intérêts. Actuellement rémunéré à 1,7% depuis le 1er août dernier, un Livret A au plafond actuel de 22 950 €, permet – théoriquement, car le taux change deux fois par an – de générer sur un an :
- 390,15 € d’intérêts,
- contre 425 € au plafond de 25 000 €,
- ou encore 510 € au plafond de 30 000 €.
Bref, au taux actuel, la différence serait de moins de 500 € d’intérêts (479,85 €) entre le plafond actuel et le nouveau de 30 000 €. Une somme qui n’est pas anodine, mais qui concernerait sans doute une minorité : les 7,8% de titulaires d’un Livret A ayant déjà atteint ou dépassé le plafond, et qui seraient en capacité de remettre au pot.
L’épargne des Français est déjà largement sans risque
En outre, il faut rappeler que le Livret A est un placement, qui, malgré sa popularité, souffre de quelques défauts structurels :
- Son taux suit l’inflation en décalé : selon l’Insee, la hausse des prix a par exemple était de 3,4% en octobre sur douze mois, mais le taux du Livret A ne sera modifié (sans doute à la hausse) que le 1er février prochain.
- Son taux est rarement supérieur à l’inflation : conséquence du premier point, il est rare que le Livret a paye moins que l’inflation, mais souvent pas davantage. Par conséquent, les intérêts générés ne permettent pas de compenser la hausse des prix. Le gain pour le pouvoir d’achat est généralement nul.
- Le Livret A n’est pas le seul livret réglementé : si on ajoute le Livret de développement durable et solidaire (LDDS), et le Livret d’épargne populaire (LEP), qui peuvent se cumuler, l’épargne des ménages français est déjà placée pour une large part sans risque.
En effet, l’encours total de ces livrets (722 milliards €) représente déjà près de 15% de l’épargne financière totale des ménages (6 590,5 milliards d’€ selon la Banque de France). Ce qui est conséquent, quand on sait qu’en théorie le Livret A doit être réservé à l’épargne de disponibilité, c’est-à-dire à l’argent qu’on s’attend à dépenser dans les semaines ou les mois qui viennent. ll doit donc en principe être plutôt vu comme une extension rémunérée de votre compte courant.
Si on étend la réflexion aux comptes courants (non rémunérés) et aux assurances vie en fonds euros (également 100% garanties) les économies des Français sont déjà pour près de la moitié placées dans une poche d’épargne sans risque, que le relèvement du plafond du Livret A pourrait encore gonfler bien au-delà de ce qui est nécessaire à votre épargne de précaution.
➡️ Pour en savoir plus sur les placements vers lesquels vous pouvez diriger votre surplus d’épargne, vous pouvez consulter notre guide sur comment organiser et répartir votre épargne.