
Investir dans les Sociétés Civiles de Placement Immobilier (SCPI) est une option largement prisée par les épargnants français cherchant à diversifier leur patrimoine et à obtenir des revenus complémentaires. Pour preuve, la capitalisation des SCPI atteint environ les 90 milliards d’euros au 31/12/2025, soit 3 fois plus qu’en 2013. Cependant, un dilemme se pose avant de passer à l’action. En effet, il existe deux façons courantes d’investir en SCPI : en direct ou via une assurance-vie. Alors comment choisir l’option la plus adaptée à votre situation personnelle ?
➡️ Dans cet article je vous fournis les infos nécessaires pour faire un choix éclairé sur la question. Je m’appuie notamment sur mon expérience personnelle, puisque j’ai investi dans des SCPI aussi bien en direct que via mon assurance-vie Fortuneo, pour des raisons et des objectifs différents.
Qu’est-ce qu’une SCPI ?
Pour ceux qui ne sont pas experts du sujet, commençons par quelques rappels concernant les SCPI.
Les Sociétés Civiles de Placement Immobilier sont des fonds d’investissements immobiliers qui permettent aux investisseurs d’acquérir des parts de biens immobiliers, souvent à vocation professionnelle (bureaux, commerces, entrepôts, etc.). Voici quelques points clés sur ce placement :
- Fonctionnement : les SCPI collectent des fonds auprès de plusieurs investisseurs, dans le but d’acheter et gérer un portefeuille immobilier.
- Types de SCPI : il existe une grande variété de SCPI. Les plus communes sont les SCPI de rendement, mais elles côtoient également des SCPI fiscales, ainsi que des SCPI de plus-value.
- Avantages : ce placement permet une diversification du patrimoine dans l’immobilier, à moindre coût, tout en confiant la gestion à des professionnels. Il fournit des rendements stables, grâce aux revenus réguliers provenant des loyers perçus.
✅ Les SCPI permettent ainsi aux investisseurs d’accéder à l’investissement immobilier sans les contraintes d’une gestion en direct, en leur offrant une exposition à un marché diversifié et géré par des professionnels.
De nombreuses SCPI sont accessibles à partir de quelques centaines d’euros seulement. Plus abordable qu’acheter un bien pour le louer !
Maintenant que j’ai brossé un rapide tableau des SCPI, voyons ce qui distingue un investissement en direct d’un investissement via un contrat d’assurance-vie.
Investir en SCPI en direct : avantages et inconvénients
Investir en SCPI en direct signifie acheter des parts de SCPI :
- directement auprès de la SCPI (sa société de gestion),
- d’un courtier spécialisé en SCPI (ex. France SCPI ou Louve Invest)
- ou encore d’un conseiller en gestion de patrimoine ou conseiller bancaire.
Le tout, sans passer par un contrat d’assurance-vie ou autre produit d’épargne.
Voyons les principaux avantages et inconvénients de cette méthode d’investissement. Je commence par une synthèse, et vous avez plus de détails derrière si vous le souhaitez.
- Rendements potentiels plus élevés
- Plus grande liberté de choix
- Possibilité d’acheter vos parts en nue propriété
- Bénéfice de l’effet de levier possible
- Transparence et contrôle accrus
- Fiscalité plus lourde pour les hauts revenus
- Plus d’administratif
- Liquidité plus faible
- Pas d’avantage successoral
- Ticket d’entrée plus élevé
- Délai de jouissance souvent plus élevé
Retrouvez les meilleurs courtiers en SCPI dans cet article.
Quels sont les avantages des SCPI en direct ?
Investir en SCPI en direct offre plusieurs avantages :
- Rendements potentiels plus élevés : la plupart des assurances-vie ponctionnent une partie des dividendes versés par la SCPI, en ne reversant que 80% ou 85% des loyers aux épargnants. Ainsi, l’investissement en direct peut améliorer votre rendement net.
- Moins de frais : une enveloppe comme l’assurance-vie ajoute une couche de frais supplémentaire, liés au contrat (frais de gestion sur les UC, voire frais sur versements et arbitrages pour les moins bons produits).
- Liberté de choix : vous pouvez choisir les SCPI spécifiques dans lesquelles vous souhaitez investir, parmi la centaine de SCPI disponibles sur le marché. La plupart des contrats d’assurance-vie proposent un nombre limité de SCPI une vingtaine tout au plus pour les meilleurs), et certains n’en distribuent même aucune. De plus, même s’il est possible d’ouvrir autant de contrats d’assurance-vie que vous le souhaitez, vous savez comme moi que cette perspective ne vous enchante pas.
- Possibilité d’acheter vos parts en nue propriété : en passant en direct, vous pouvez investir en SCPI en nue propriété. Cela peut s’avérer fiscalement avantageux. Je vous en dis plus ici.
- Bénéfice de l’effet de levier : vous pouvez choisir de recourir à un emprunt pour souscrire à une SCPI. En investissant dans une SCPI à crédit, vous pouvez alors profiter d’un effet de levier. Cela est impossible au sein d’un contrat d’assurance-vie.
- Transparence et contrôle : en investissant directement, vous avez un accès plus direct aux informations sur les performances et les stratégies de la SCPI, ce qui vous permet de prendre des décisions plus éclairées. Néanmoins, à l’heure d’internet, tous les bulletins trimestriels des SCPI sont accessibles en ligne. Mais encore faut-il faire l’effort 😅.
Quels sont les inconvénients des SCPI en direct ?
Cependant, investir en SCPI en direct comporte également des inconvénients à prendre en compte :
- Fiscalité plus lourde pour les hauts revenus : les revenus fonciers provenant des SCPI 100% françaises sont soumis à l’impôt sur le revenu ET aux prélèvements sociaux (17,2%). Pour une Tranche Marginale d’Imposition (TMI) à 30%, cela fait donc 47,2% de taxation. Nous sommes loin du cadre fiscal avantageux de l’assurance-vie, qui l’est également lors de la succession.
- Plus d’administratif : vous devez gérer vous-même la fiscalité et les autres aspects administratifs. A l’inverse, les assureurs prémâchent grandement le travail auprès de l’administration fiscale
- Liquidité plus faible : la revente de vos parts de SCPI peut prendre du temps, surtout quand le marché traverse une mauvaise passe et que les demandes de retrait s’accumulent. Ainsi en 2023 il fallait parfois attendre plusieurs mois avant de pouvoir effectivement vendre ses parts de SCPI. A l’inverse, l’assureur garantit la liquidité des placements en SCPI. Il doit en principe vous reverser l’argent dans un délai allant de quelques jours deux mois (délai légal maximum).
- Ticket d’entrée et délai de jouissance plus élevés : s’il est possible depuis peu de fractionner les parts de SCPI, il faudra en règle générale acheter au moins une part entière, tandis qu’une assurance-vie vous permet d’investir dans des fractions de parts pour un montant inférieur. Certaines assurances-vie appliquent également un délai de jouissance réduit par rapport à l’investissement en direct.
Exemple : mon investissement dans Iroko Zen en nue-propriété
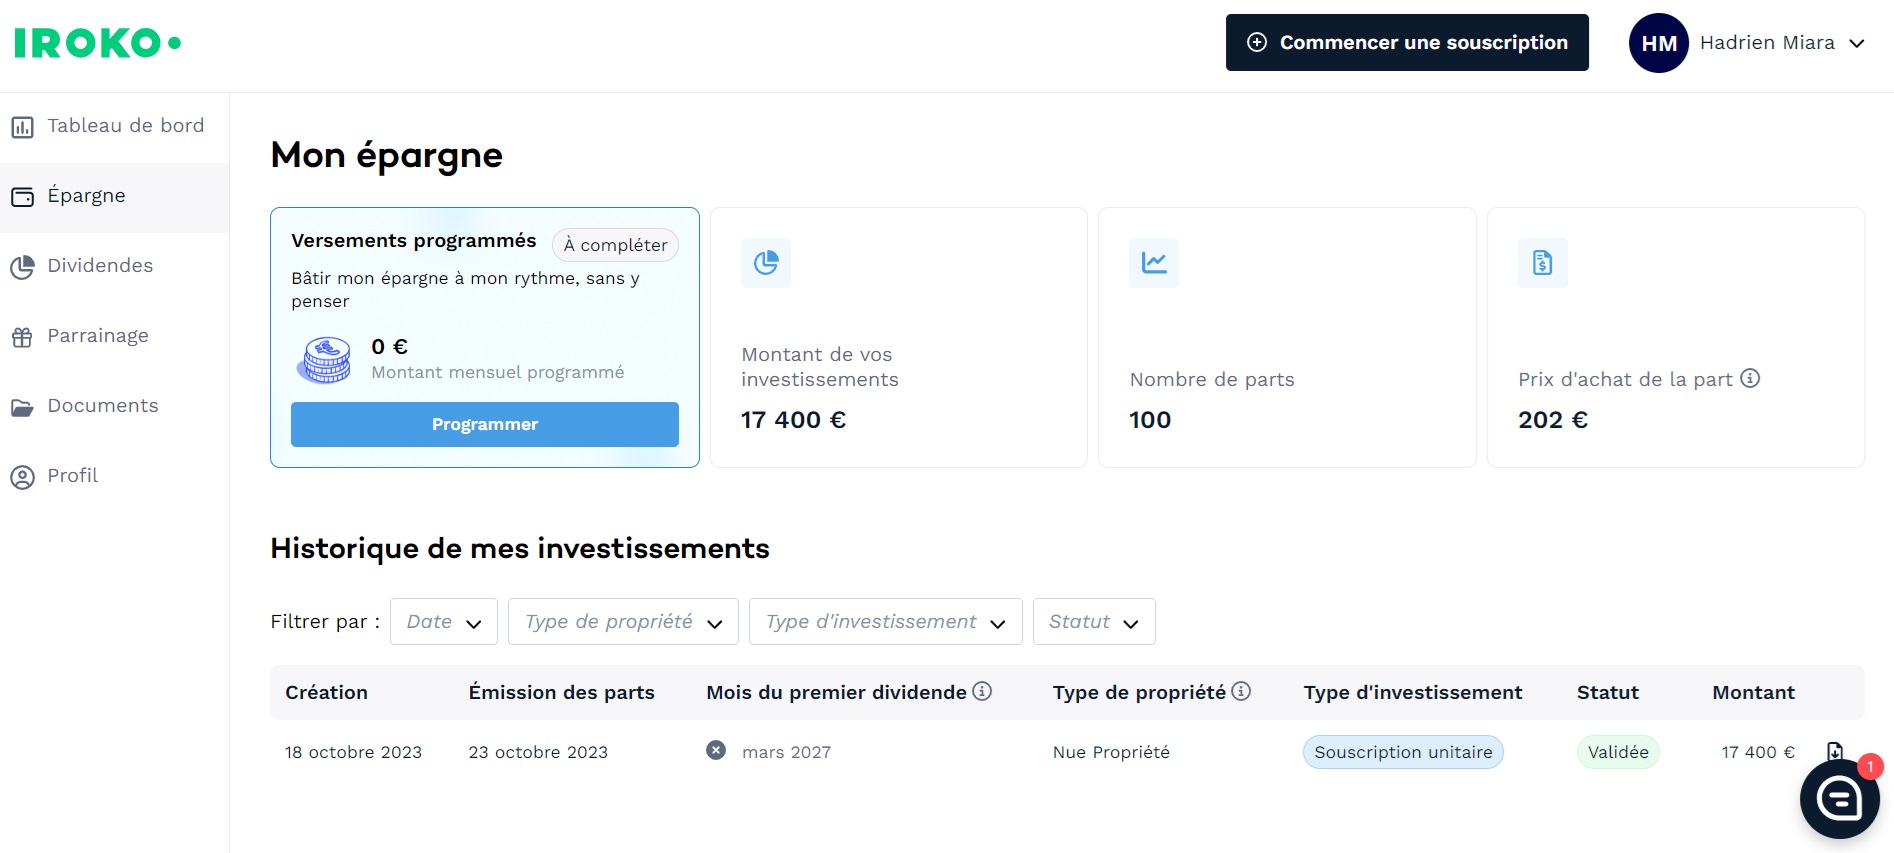
➡️ A titre personnel, je voulais placer une partie de mon patrimoine à moyen terme dans de l’immobilier. Sauf que ma TMI étant de 30%, l’achat en direct ne paraissait pas idéal. A moins d’investir en nue propriété à 3 ans, ce que j’ai fait.
Grâce à cela, j’ai acheté 100 parts de la SCPI Iroko Zen au prix décoté de 174€ au lieu de 200€ à l’époque. Bien m’en a pris, puisque le prix de part a été réévalué à 205€ en octobre 2026. Ainsi au bout de 3 ans mon placement devrait valoir 20 200€, pour une mise de départ de 17 400€. Soit une plus-value de 2 800€, dont 2 600€ sont non fiscalisés (la partie liée à la décote). Pas trop mal non ?
➡️ Dans certains cas, investir dans une SCPI en direct se révèle le moyen le plus performant et efficace de remplir vos objectifs financiers. Pour trouver un bon fonds immobilier, je vous invite à consulter mon comparatif complet sur plus de 100 SCPI.
Investir en SCPI en assurance-vie : avantages et inconvénients
Une alternative consiste à investir en SCPI via un contrat d’assurance-vie. Ici aussi, je vais commencer par dresser les avantages et les inconvénients de cette approche.
- Avantages fiscaux, surtout pour les contrats de plus de 8 ans
- Frais d’entrée réduits, dans certains cas
- Flexibilité et gestion simplifiée
- Avantages successoraux
- Liquidité assurée
- Délai de jouissance souvent réduit
- Frais supplémentaires (frais de gestion annuels, parfois aussi des frais d’arbitrage)
- Rendements potentiellement plus faibles
- Moins de choix
- Pas d’investissement en SCPI à crédit ni en nue-propriété
Pour minimiser ces inconvénients, voici les meilleures assurances-vie pour investir en SCPI.
Pourquoi investir en SCPI dans une assurance-vie ?
Investir en SCPI via une assurance-vie présente plusieurs avantages :
- Avantages fiscaux : tant que vous n’effectuez pas de retrait, les dividendes de votre SCPI ne sont pas soumis à l’impôt sur le revenu. Et pour les contrats de plus de 8 ans, vous bénéficiez de la fiscalité avantageuse de l’assurance-vie. Celle-ci inclut un abattement annuel de 4 600€ sur la part de gains comprise dans vos rachats (9 200 € en couple), et une fiscalité réduite au-delà.
- Frais d’entrée et délai de jouissance réduits : les commissions de souscription à une SCPI dans le cadre d’un contrat d’assurance-vie sont généralement réduites, de même que le délai de jouissance (durée à partir de laquelle vous commencez à encaisser les loyers).
- Flexibilité et gestion simplifiée : l’assureur gère la fiscalité et les aspects administratifs.
- Avantages successoraux : en cas de décès, les bénéficiaires peuvent profiter d’une fiscalité avantageuse sur les sommes transmises via l’assurance-vie. Plus d’infos sur le sujet ici.
- Liquidité assurée : au sein d’une assurance-vie, l’assureur garantit la liquidité de vos parts. Contrairement à une souscription en direct, vous ne pouvez en principe pas être bloqué dans votre demande de retrait.
Quels sont les inconvénients des SCPI en assurance-vie ?
En revanche, il y a aussi quelques inconvénients à investir en SCPI via une assurance-vie :
- Frais supplémentaires : les contrats d’assurance-vie facturent des frais de gestion annuels sur leurs unités de compte (dont font partie les SCPI). De plus, à moins que vous n’ayez opté pour une des meilleures assurances-vie, il est probable que vous deviez aussi payer des frais d’arbitrage.
- Rendements potentiellement plus faibles : certains assureurs ponctionnent une partie des dividendes de la SCPI (par exemple entre 10% et 15% de la somme que vous auriez perçue avec un investissement en direct).
- Moins de choix : la plupart des contrats d’assurance-vie ne proposent que quelques SCPI (et pas toujours les meilleures malheureusement), au lieu de la centaine qui s’offre à vous pour un investissement en direct.
- Pas d’investissement en SCPI à crédit ou en nue-propriété (démembrement).
Quels frais pour investir en SCPI via une assurance-vie ?
Comme abordé précédemment, les frais peuvent s’avérer très pénalisants pour un investissement en SCPI via une assurance-vie. Si vous ne choisissez pas le bon contrat, vous risquez de surpayer :
- Frais de versement : certaines assurances-vie prélèvent jusqu’à 5% de frais de versement…
- Frais de gestion : facturés annuellement par l’assureur pour la gestion du contrat d’assurance-vie, ces frais sont de 0,5% pour les meilleurs contrats, mais dépassent 1% pour les pires assurances-vie.
- Frais d’arbitrage : absents des meilleures assurances-vie, ces frais s’appliquent lors de la modification de l’allocation des actifs au sein de votre contrat.
➡️ Ces frais peuvent grandement varier en fonction des assureurs et des contrats. Il est donc essentiel de bien comparer les offres avant de vous engager, par exemple en consultant notre classement des meilleures assurances-vie.
Exemple : mon investissement dans Transitions Europe via Fortuneo Vie
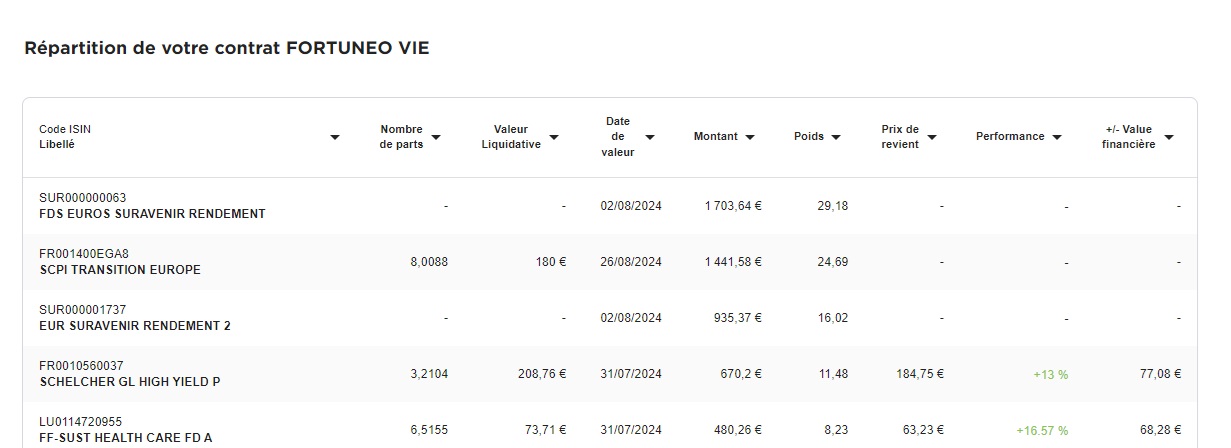
Jusqu’à il y a peu, mon contrat d’assurance-vie Fortuneo ne proposait que des SCPI pas folichonnes (beaucoup de SCPI de Primonial REIM). Mais depuis peu, il propose un fonds immobilier « maison », géré par Arkéa REIM : la SCPI Transitions Europe.
🥇 Il s’agit, excusez moi du peu, de la SCPI avec un des meilleurs taux de distribution en 2025, à 7,60%.
Ainsi, même si, malheureusement, Fortuneo ne reverse que 85% des dividendes, cela représente toujours 6,46% de rendement. Et comme je n’ai pas besoin de revenus complémentaires actuellement, l’avantage c’est que ces dividendes viennent gonfler mon patrimoine, sans subir de fiscalité à ce stade.
Jusqu’à 80€ offerts à l’ouverture de Fortuneo Vie
SCPI et revenus passifs : comment percevoir les dividendes ?
Si vous souhaitez toucher tout de suite les dividendes de vos SCPI, c’est-à-dire vous en servir pour générer des revenus passifs, attention au choix du mode de détention :
- En direct : vous touchez directement les dividendes de vos SCPI sur votre compte bancaire, une fois passé le délai de jouissance.
- En assurance-vie : les dividendes sont généralement réinvestis dans la SCPI ou versés sur le fonds en euros. Pour les percevoir, il faut donc effectuer un retrait (rachat) qui devient d’autant plus intéressant fiscalement au bout de 8 ans.
➡️ Tout dépend de votre situation, si vous êtes fortement imposé (au-delà de 30%), effectuer des retraits réguliers sur votre assurance vie même avant 8 ans (à un taux de flat tax réduit de 30%) sera plus intéressant, et a fortiori après 8 ans. Toutefois, il faudra mettre en place par exemple des retraits programmés pour que la régularité de versement soit la même qu’avec une SCPI en direct.
SCPI en direct ou en assurance-vie : le tableau comparatif complet
Voici un tableau récapitulatif pour mieux comparer l’investissement en SCPI en direct et au sein d’une assurance-vie :
| Critères | SCPI en direct | SCPI en assurance-vie |
|---|---|---|
| Frais de souscription | De 0 à 12 % selon les SCPI | Généralement réduits, de 0 à 8 % selon les contrats |
| Frais de gestion annuels supplémentaires | Aucun, hors frais propres à la SCPI | Généralement de 0,5 % à 1 % par an, parfois 0 % |
| Autres frais | Frais de gestion internes à la SCPI, éventuels frais de retrait | Frais éventuels sur versement et arbitrage, en plus des frais propres à la SCPI |
| Dividendes distribués | 100 % des dividendes versés par la SCPI | De 85 % à 100 % selon les contrats |
| Rendement net de frais | Potentiellement plus élevé | Potentiellement réduit par les frais supplémentaires et la distribution partielle des dividendes |
| Fiscalité des revenus | Impôt sur le revenu + 17,2 % de prélèvements sociaux sur les revenus fonciers français | Fiscalité de l’assurance-vie : pas d’impôt sur le revenu tant qu’il n’y a pas de rachat |
| Fiscalité après 8 ans | Aucun avantage lié à la durée de détention sur les revenus fonciers | Abattement annuel de 4 600 € sur les gains retirés (9 200 € pour un couple soumis à imposition commune), puis fiscalité potentiellement réduite |
| Succession | Droits de succession de droit commun | Fiscalité avantageuse de l’assurance-vie, notamment 152 500 € d’abattement par bénéficiaire pour les primes versées avant 70 ans |
| Impôt sur la fortune immobilière (IFI) | Imposable à l’IFI | Imposable à l’IFI sur la fraction immobilière taxable |
| Liquidité | Revente non garantie, pouvant prendre plusieurs mois | Liquidité généralement assurée par l’assureur, avec un rachat en quelques jours à quelques semaines |
| Ticket d’entrée | Quelques centaines à plusieurs milliers d’euros selon les SCPI | Dès quelques dizaines ou centaines d’euros selon les contrats et les supports |
| Versements programmés | Possibles sur certaines SCPI | Possibles sur certains contrats, avec accès à des fractions de parts |
| Choix de SCPI | Plus d’une centaine de SCPI accessibles | Choix restreint, jusqu’à plusieurs dizaines dans les meilleurs contrats |
| Délai de jouissance | Généralement de 3 à 6 mois | Souvent réduit, parfois 0 à 1 mois, mais variable selon les contrats |
| Achat à crédit | Possible, avec effet de levier | Pas de financement à crédit des SCPI au sein du contrat |
| Investissement en nue-propriété | Possible (démembrement des parts) | Impossible via les unités de compte SCPI classiques |
| Limite d’investissement en SCPI | Aucune limite générale | Certains contrats plafonnent l’investissement en SCPI, par exemple à 50 % de l’encours |
| Gestion administrative et fiscale | Déclarations fiscales à réaliser par l’investisseur | Formalités simplifiées, prises en charge en grande partie par l’assureur |
SCPI en direct ou assurance-vie : quelle option selon votre profil ?
Chaque cas est unique, mais je vais aborder ici les principaux critères qui feront pencher en faveur de l’investissement en SCPI en direct ou dans une assurance-vie.
Dans quels cas privilégier les SCPI en direct ?
Certains profils d’investisseurs sont mieux adaptés à l’investissement en SCPI en direct :
- Tranche Marginale d’Imposition basse : ceux qui ont une TMI de 0% ou 11% seront moins pénalisés par la fiscalité
- Capacité d’endettement : si vous pouvez emprunter à des conditions avantageuses, l’investissement en SCPI à crédit peut s’avérer performant
- Hauts revenus maintenant, faibles revenus à la retraite : acheter vos parts de SCPI en nue propriété avec une durée de démembrement allant jusqu’à votre retraite permet de ne pas payer d’impôts quand votre TMI est élevée, et de percevoir des revenus plus conséquents une fois arrivé à la retraite
Quand privilégier les SCPI en assurance-vie ?
D’autres profils d’investisseurs trouveront plus d’avantages à investir en SCPI au sein d’un contrat d’assurance-vie :
- Revenus élevés : si vous payez beaucoup d’impôts sur le revenu, et que vous souhaitez percevoir des revenus complémentaires de votre SCPI, mieux vaut opter pour le cadre fiscal de l’assurance-vie
- Fiscalité de la succession à optimiser : si vous avez déjà atteint le plafond des donations exonérées d’impôts, mais pas encore le plafond de l’assurance-vie, cette enveloppe d’investissement est probablement faite pour vous
- Aversion pour l’administratif : si vraiment votre déclaration de revenus vous donne des boutons, investir via une assurance-vie sera plus simple à gérer, surtout si vous en avez déjà une
Bien choisir sa SCPI : nécessaire dans tous les cas !
Quel que soit le mode d’investissement, vous ne devez pas perdre de vue que la sélection d’une bonne SCPI en premier lieu reste un indispensable.
Entre une SCPI en direct qui délivre plus de 6% de rendement (ex. la SCPI Remake Live ou Irok o Zen) et une SCPI via un contrat d’assurance-vie qui offre moins de 4% annuel (ex. la SCPI Primopierre), les conclusions ne seront évidemment pas les mêmes.
Voici quelques conseils pour bien choisir vos SCPI, toutes choses égales par ailleurs :
- Analyser les performances passées : bien qu’elles ne garantissent pas les performances futures, il s’agit d’une information importante. Surtout que les taux de distribution d’une SCPI sont généralement assez stables dans le temps.
- Examiner la stratégie de gestion : la SCPI est-elle diversifiée sectoriellement, ou géographiquement ? En quoi sa thèse d’investissement est-elle bonne ?
- Scruter le niveau de frais : les commissions de souscription des SCPI peuvent s’avérer très douloureuses (jusqu’à 12% du montant investi). A l’inverse, de plus en plus de SCPI sans frais d’entrée sont présentes sur le marché.
🔎 Pour aller plus loin, consultez mon guide complet pour investir en SCPI.
Conclusion : mon avis sur les SCPI en direct ou en assurance-vie
Choisir entre investir en SCPI en direct ou via une assurance-vie dépend entièrement de votre situation personnelle et de vos objectifs financiers. Il n’y a pas de réponse unique, applicable à tout le monde.
Ainsi, je vous recommande de reprendre point par point les sujets abordés dans cet article pour définir l’option qui vous convient le mieux. Et en cas de doute, n’hésitez pas à consulter un spécialiste du sujet. Les équipes des courtiers en SCPI Louve Invest et France SCPI traitent des dizaines de cas par jour !
🎁 En plus, grâce à Finance Héros, vous pouvez bénéficier jusqu’à 3,5% de cashback sur votre investissement en SCPI en passant par l’un ou l’autre. De quoi rendre votre placement encore plus intéressant !
Avec Louve Invest, jusqu’à 3,5% de cashback sur une large sélection de SCPI
- Capitalisation des SCPI : https://www.aspim.fr/chiffres-du-marche-des-FIA-en-immobilier/scpi.html
Questions fréquentes
Plusieurs contrats d’assurances vie permettent désormais d’investir en immobilier, mais avec des catalogues de SCPI inégaux et des conditions pas toujours avantageuses. Nous vous recommandons notamment les contrats Linxea Spirit 2, Basalt Life ou Louve Infinity.
Il est généralement plus facile de sortir de SCPI détenues via une assurance vie, car le rachat passe par l’assureur et prend souvent quelques jours. En direct, la revente dépend du marché secondaire de la SCPI et peut prendre plusieurs semaines, voire plusieurs mois si les demandes de retrait s’accumulent.
La principale différence tient à l’enveloppe d’investissement. En direct, vous détenez les parts de SCPI et percevez les revenus fonciers. En assurance vie, vous investissez via le contrat, avec une fiscalité différente, une liquidité souvent meilleure, mais un choix de SCPI plus limité.