Saviez-vous qu’il est possible d’investir dans des SCPI à crédit ? Acquérir des parts de SCPI à crédit est un bon moyen de se constituer un patrimoine, en limitant votre effort d’épargne. En outre, vous pouvez, soit conserver les parts et générer ainsi des intérêts pendant un temps indéfini, soit céder vos parts en engrangeant des plus-values après quelques années de détention.
Pourquoi et comment investir dans des SCPI à crédit ? Je fais le point dans cet article.
A lire aussi : mon article dédié au fonctionnement des SCPI !
Pourquoi investir en SCPI à crédit ?
Primo, investir en empruntant va vous permettre de vous constituer un capital sans apport (ou du moins avec un apport limité – par exemple si vous avez entre 10 000 et 20 000 euros à investir). En résumé vous allez pouvoir :
- bénéficier de l’effet de levier du crédit immobilier,
- optimiser la fiscalité de votre placement grâce à la déduction des intérêts et certains frais d’emprunt de vos revenus fonciers imposables,
- conserver d’avantage d’épargne que sans crédit, afin de pouvoir diversifier votre patrimoine.
Grâce à l’effet de levier, vous allez pouvoir investir plus massivement. Par exemple, en épargnant 150 euros par mois de votre poche, vous allez pouvoir investir jusqu’à 100 000 € sur une période de 20 ans. Toutes choses étant égales par ailleurs. Autrement dit, vos parts de SCPI vont vous générer des loyers qui vont rembourser – en grande partie – vos mensualités d’emprunt.
Utiliser l’effet de levier du crédit va être particulièrement intéressant lorsque les taux d’intérêt sont bas. En effet, tant que le taux d’emprunt est en deçà des rendements des SCPI, l’opération est bénéfique. Par ailleurs, pour que l’affaire s’avère fructueuse dans le temps, compte tenu des frais de souscription des SCPI, il est recommandé de conserver vos parts au moins 10 ans.
⚠️ Attention cependant, les taux d’emprunt pour un investissement en SCPI sont généralement un peu supérieurs à ceux que vous obtiendriez pour l’achat de votre résidence principale. Il faut généralement compter 1 point de pourcentage de plus.
Enfin, n’oubliez pas que lorsque vous achetez à crédit, la totalité des intérêts d’emprunt et des frais annexes sont déductibles de vos revenus fonciers.

Investir à crédit dans des SCPI peut être une façon maligne d’utiliser votre capacité d’emprunt (c’est le cas, par exemple, si vous êtes locataire et que vous souhaitez le rester, ou si vous avez fini de rembourser votre crédit immobilier).
SCPI vs immobilier locatif
Une autre façon d’utiliser votre capacité d’emprunt consiste à acheter un logement à crédit et à le mettre en location.
Cependant, en optant pour la souscription de parts de SCPI, vous n’allez pas être tributaire d’un seul locataire pendant de longues années. Via les SCPI, ce seront des centaines de locataires (entreprises ou particuliers) qui assureront la pérennité de vos revenus immobiliers. C’est le principe de la mutualisation des risques.
Autre avantage : vous n’aurez pas à gérer vous-même le bien, l’entretenir et trouver des locataires.
Comment investir dans des SCPI à crédit ?

Pour investir dans des SCPI à crédit, vous allez avoir deux interlocuteurs :
- une banque, auprès de laquelle vous devrez obtenir un crédit ;
- un courtier ou un conseiller en gestion de patrimoine, auprès de qui vous allez acheter vos parts de SCPI.
L’obtention du crédit
L’investissement à crédit en SCPI est parfois compliqué. En quelque sorte, tout dépend de “l’humeur” des établissements bancaires et de la conjoncture. Par ailleurs, les grandes banques préfèrent souvent financer leurs propres SCPI. Sauf que ce sont rarement les meilleures, à l’image des SCPI du Crédit Agricole.
Heureusement, les plateformes en ligne dédiées aux SCPI se chargent souvent de faciliter le contact avec les banques de leurs clients. Alors, il y a trois solutions qui s’offrent à vous pour obtenir un crédit SCPI :
- Trouver une solution avec votre banque
- Souscrire à un crédit personnel sans garantie (plus généralement appelé crédit à la consommation)
- Solliciter une plateforme qui a noué des partenariats bancaires en amont
Dans un premier temps, je vous recommande de prendre contact avec un courtier spécialiste des placements et des SCPI. Il pourra vous aiguiller vers une banque partenaire pour obtenir un crédit plus facilement.
Je vous recommande par exemple les équipes de France SCPI, qui ont une sélection de SCPI performantes et toute l’expertise pour vous accompagner dans la construction de votre dossier.
Une fois que vous aurez réussi à obtenir l’aval d’un partenaire bancaire, il vous faudra choisir entre deux types de crédits, qui ont chacun leurs spécificités : le crédit amortissable et le crédit in fine.
Le crédit amortissable (le plus populaire)
C’est de loin, le crédit le plus utilisé pour financer des parts de SCPI. Votre banquier vous proposera la plupart du temps un prêt entre 10 et 15 ans. En optant pour le crédit amortissable, vous payerez une mensualité composée d’une fraction du capital et des intérêts à taux fixe, chaque mois.
En début de crédit vous rembourserez principalement des intérêts, pour rembourser au fil des ans de plus en plus de capital.
Le crédit in fine
Ce crédit est en général réservé aux “exégètes”. En effet, mal compris ou mal utilisé, ce mode de financement peut pourtant s’avérer intéressant, notamment lorsqu’on emprunte pour investir.
Son avantage est le suivant : vous ne payez, tout au long du crédit, que les intérêts d’emprunt et vous remboursez le capital à l’échéance. Pendant la vie de l’emprunt, vous avez donc des mensualités bien plus basses que dans un crédit amortissable classique. De cette manière, les loyers de votre SCPI peuvent compenser vos mensualités.
Mais attention, vous payez des taux d’intérêt plus élevés. Par ailleurs, il faudra vous assurer d’avoir la totalité du capital à l’échéance du prêt !
Malheureusement, les banques sont plus frileuses à l’idée d’octroyer des crédits in fine. Elles pourront, par exemple, vous demander de nantir une assurance-vie en contrepartie du crédit (du même montant, on n’est jamais trop prudent). De cette manière, elles se garantissent un remboursement global à terme.
Le choix d’une SCPI adaptée
Evidemment, vous allez également devoir choisir une ou plusieurs SCPI pour votre placement. Il en existe plus de 200, mais rassurez-vous, j’ai analysé le marché et je vous ai préparé une petite sélection.
Le taux de distribution (ou TD) va vous intéresser, bien sûr, car il fait partie des paramètres qui vont jouer sur votre capacité de remboursement et l’effort à fournir. Mais notez tout de même qu’il n’y a pas que la performance qui joue, car par exemple la fiscalité peut être différente si vous choisissez une SCPI qui investit en Europe et pas uniquement en France (où les impôts sont généralement plus élevés…).
Voici quelques exemples qui pourraient vous intéresser :

SCPI à capital Variable gérée par EPSICAP REIM depuis octobre 2021.
- Rendement 2025 : 7.01%
- Secteur: Diversifiée
- Prix d’une part : 257 €
- Frais de souscription : 6%
- Frais de gestion : 12%
- Taux d’occupation : 99%
- Délais de jouissance : 5 mois
jusqu’à 5% de cashback


SCPI à capital Variable gérée par Arkea Reim depuis novembre 2022.
- Rendement 2025 : 7.60%
- Secteur: Diversifiée
- Prix d’une part : 202 €
- Frais de souscription : 12%
- Frais de gestion : 12%
- Taux d’occupation : 98%
- Délais de jouissance : 6 mois
jusqu’à 5% de cashback

🔎 Si vous souhaitez avoir une vue complète des investissements disponibles sur le marché, voici pour vous mon comparatif détaillé des SCPI !
Pour souscrire à une offre parmi celles-ci, vous allez généralement devoir passer par un intermédiaire. En voici quelques-uns que je recommande.
Le choix d’un courtier pour vous accompagner
Les établissements de crédit qui prêtent pour investir en SCPI sont rarement les banques traditionnelles que vous connaissez. Et lorsque c’est le cas, elles ne financeront que si vous achetez leurs SCPI maison, qui ne sont pas forcément les meilleures…
➡️ Je vous recommande de passer par un courtier spécialisé en SCPI, qui connaît les banques qui sauront vous financer, et qui pourront vous accompagner dans le montage de votre dossier, notamment pour ajuster les mensualités, en jouant sur la durée, afin de bien se calibrer sur votre capacité d’épargne.
Je vous présente ci-dessous quelques courtiers dignes de confiance selon moi.
Louve Invest : courtier en ligne spécialiste des SCPI
Louve Invest a bien dépoussiéré l’investissement en SCPI depuis quelques années, notamment grâce à une expérience digitale efficace et beaucoup de transparence et de bons conseils dans leur communication.
Cerise sur le gâteau, il propose jusqu’à 3,5 % de cashback du montant investi sur un grand nombre de SCPI (plusieurs dizaines). Grâce à l’efficacité de leur modèle, ils arrivent à vous rendre une partie des commissions qu’engrange un conseiller en gestion de patrimoine classique. Normalement c’est 3 %, mais les lecteurs de Finance Héros ont le droit à un petit coup de boost 😉.
Côté crédit, ils travaillent avec plusieurs acteurs dont Crédit Agricole Consumer Finance, Crédit Foncier, Sofiap et Pierres by Crystal.
France SCPI : de l’accompagnement et un maximum de choix
France SCPI est un courtier en ligne avec deux principaux points forts :
- Il s’agit d’un spécialiste des SCPI, avec des équipes expertes à même de vous conseiller. Pour choisir la SCPI avec le bon couple rendement / fiscalité par exemple, et aussi pour vous aider à monter votre dossier pour un crédit
- Plusieurs partenaires bancaires : Axa, Crédit Agricole CF, SOFIAP et CFCAL
- Leur offre de SCPI est parmi la plus large du marché. Vous pourrez ainsi opter pour celle qui est vraiment la plus adaptée à votre profil
🎁 En prime, en venant de la part de Finance Héros vous bénéficiez de 3,5 % de cashback sur le montant de votre investissement (hors SCPI sans frais d’entrée).
CORUM : profiter de leur partenariat avec Younited
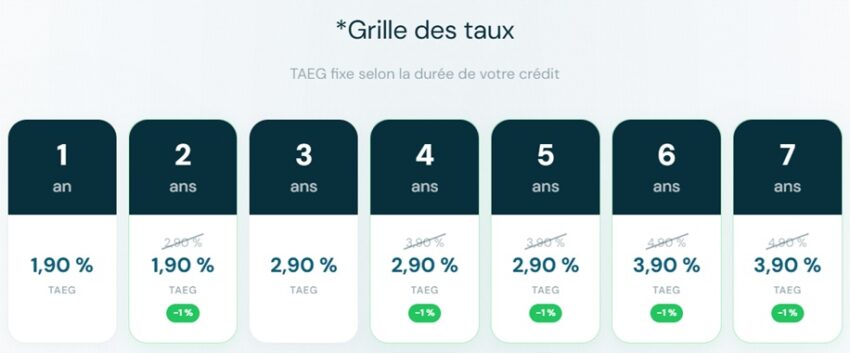
La société de gestion CORUM a noué un partenariat avec Younited pour faciliter l’investissement à crédit dans leurs SCPI, à des taux attractifs.
✅ Vous pouvez réaliser un emprunt sans apport, et pour une somme allant de 6 000 € à 50 000 €.
La durée de financement peut varier entre 1 an et 7 ans. Donc pas d’emprunt sur plus de dix ans par ce biais.
En complément, et c’est un point essentiel, les SCPI de CORUM sont de bonne facture. J’ai notamment un petit faible pour la SCPI CORUM Origin (retrouvez mon avis ici), dont le taux de distribution dépasse 6 % chaque année depuis sa création.
Exemple : combien coûte un investissement de 100 000 € en SCPI à crédit ?
Pour éviter d’être trop théorique, voici ce que donne concrètement un investissement en SCPI à crédit, pour un montant emprunté de 100 000 €. J’utilise ici un taux d’intérêt de 4,5 %, plausible pour 2026, mais à adapter en fonction des taux en vigueur et de votre situation. Et un taux de distribution de 6 %, qui est également réaliste au regard des performances des meilleures SCPI du marché.
| Paramètre | Valeur |
|---|---|
| Montant emprunté / investi | 100 000 € |
| Durée du crédit | 20 ans |
| Taux du crédit | 4,50 % |
| Taux de distribution | 6,00 % |
| Revenus annuels de la SCPI avant fiscalité | 6 000 € |
| Mensualités du crédit | 633 € |
| Mensualités sur un an | 7 600 € |
| Reste à charge annuel avant prise en compte de la fiscalité | 1 600 € |
➡️ Comme vous le constatez, le reste à charge est relativement faible, et à l’issue de l’opération vous pouvez espérer 6 000 € de revenus bruts annuels si les niveaux de rendement se maintiennent, et aussi une potentielle plus-value si le prix de la part de SCPI augmente.
Les points d’attention avant d’investir à crédit dans des SCPI
Nous l’avons vu, investir dans des parts de SCPI à crédit est donc plutôt avantageux.
Toutefois, cet investissement doit être envisagé proportionnellement à vos revenus et à vos dépenses mensuelles. Soyez vigilant, car la plupart du temps il faudra mettre la main à la poche pendant de longues années pour combler la différence entre les loyers perçus et les mensualités d’emprunt.
Par ailleurs, les frais d’entrée des SCPI sont élevés, de l’ordre de 10%. Vous devez donc être en mesure de conserver votre investissement sur le long terme pour en rentabiliser les frais.
Si vous souscrivez à des parts de SCPI avec un crédit à la consommation, il faut que l’achat des parts puisse être justifié par un crédit concomitant. Il faut donc conserver tous vos justificatifs pour ne pas être rattrapés par la patrouille fiscale.
SCPI en direct vs SCPI dans une assurance vie
La fiscalité des SCPI est un autre de leurs inconvénients. Les loyers perçus au fil de l’eau (mensuellement ou trimestriellement) sont en effet taxés à la tranche marginale d’imposition et ils sont soumis aux prélèvements sociaux de 17,2 %.
Plutôt que d’investir en direct dans des SCPI, vous pouvez envisager d’y investir au sein d’une assurance vie, et ainsi profiter de la fiscalité avantageuse de l’assurance-vie. Mais dans ce cas, vous ne pourrez malheureusement pas investir à crédit. Vous devrez donc choisir entre le crédit et l’avantage fiscal !
⚠️ Toutes les assurances-vie ne permettent pas d’investir dans des fonds immobiliers. Consultez notre comparatif de l’assurance-vie pour trouver le bon contrat !
Il n’est pas toujours évident de déterminer l’option la plus favorable entre investir en SCPI en direct ou au sein d’un contrat d’assurance-vie. Cliquez sur le lien précédent pour découvrir mes conseils, et sinon n’hésitez pas à faire appel à un courtier en SCPI ou un conseiller financier pour vous orienter.
Fiscalité des SCPI à crédit : les principes à comprendre
✅ Les intérêts d’emprunt sont imputables sur vos revenus fonciers. Ainsi, cela vient diminuer votre base imposable.
⚠️ Les intérêts d’emprunt ne peuvent être déduits « que » de vos revenus fonciers, pas de vos revenus au global. Par exemple, vous ne pouvez pas venir diminuer votre salaire imposable avec vos intérêts d’emprunt de SCPI. Tout est expliqué ici dans le texte officiel du BOFiP.
Si les intérêts d’emprunt dépassent le montant de vos revenus fonciers, sachez que vous pouvez encore les imputer sur vos revenus fonciers des dix années suivantes. Donc rassurez-vous, ça n’est pas perdu !
Pour creuser le sujet de la fiscalité des SCPI plus en détail, je vous invite à consulter mon article dédié.
Une revente des parts un peu plus complexe en cas de crédit
Comparée à un bien immobilier classique dont le mécanisme de cession est lourd, la revente de parts de SCPI peut s’effectuer à tout moment et relativement facilement la plupart du temps.
Néanmoins en cas d’achat à crédit, il vous sera plus compliqué de revendre tout ou partie de vos parts de SCPI avant le terme de votre emprunt, puisqu’il faudra aussi interagir avec la banque. Cela ne rend pas la chose impossible, mais la tâche sera nécessairement plus fastidieuse.
Risque en cas de baisse du taux de distribution
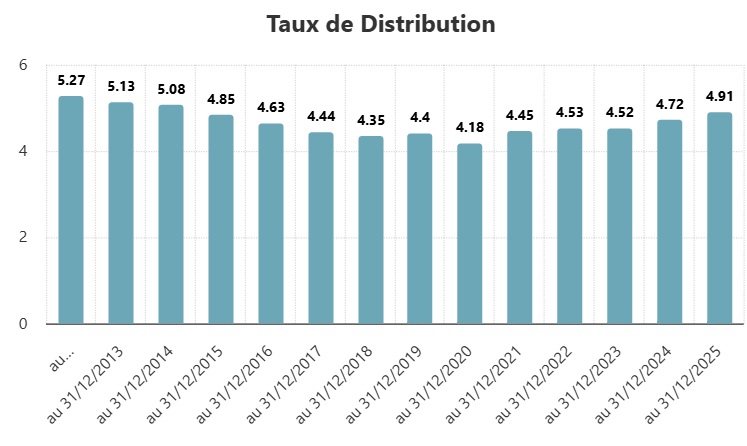
Même si les taux de distribution des SCPI ne varient pas du jour au lendemain, ils peuvent évoluer à la hausse ou à la baisse en fonction du contexte économique.
Par exemple, au cours des années 2010, le rendement des SCPI était orienté à la baisse, tandis qu’il suit le mouvement inverse depuis 2020.
➡️ Si le taux de distribution de votre SCPI baisse, cela vous demandera un effort d’épargne plus conséquent. En cas de hausse, en revanche, cela sera une bonne nouvelle pour votre portefeuille !
Je n’ai pas dressé ici une liste exhaustive des dangers potentiels à investir en SCPI. Pour un aperçu plus global, consultez mon article sur les risques de l’investissement en SCPI.
Conclusion : une bonne option en cas de capacité d’emprunt non utilisée
In fine, investir dans des SCPI (avec ou sans crédit) résulte d’une démarche de diversification de votre patrimoine. Retenez que c’est un investissement intéressant si l’on conserve ses parts au moins dix ans pour amortir les frais d’entrée.
En gestion de patrimoine, il faut toujours envisager le pire. Ce qui revient à affirmer que même si les SCPI ont aujourd’hui le vent en poupe, rien ne prédit que ce rendement soit le même dans cinq, dix ou quinze ans. Avant d’investir dans des SCPI, il me semble donc primordial d’avoir constitué une épargne de précaution performante.
Si vous avez décidé d’investir dans de la pierre papier, retenez aussi que tout va se jouer au départ, d’où l’importance de bien choisir votre conseiller et de bien négocier votre crédit !
- BOFiP sur la déductibilité des intérêts d’emprunt : https://bofip.impots.gouv.fr/bofip/4142-PGP.html/identifiant%3DBOI-RFPI-BASE-30-20-20250916 .
Questions fréquentes
Pour investir à crédit dans des SCPI, vous devez dans un premier temps vous rapprocher d’un courtier commercialisant des SCPI. Ensuite, il vous faudra obtenir un prêt auprès d’une banque.
Non, cela n’est pas possible. Vous pouvez toutefois investir dans des SCPI depuis une assurance-vie sans avoir recours à un crédit.
En temps normal il est recommandé d’investir au moins dix ans dans une SCPI (pour gommer les frais de souscription). Avec un achat à crédit, la durée du remboursement se situe entre 10 et 15 ans en général. Mais cela dépend évidemment aussi de votre capacité d’emprunt. Vous pouvez cependant procéder à un remboursement anticipé si vous le souhaitez.
Comme tout placement financier, il y a un risque. Néanmoins il existe de nombreuses SCPI qui distribuent des performances très régulières d’années en années. De plus, il s’agit d’un investissement dans l’immobilier. Donc si ce marché peut baisser, sa valeur ne sera, selon toute vraisemblance, jamais nulle. Pour une vision complète, voici la liste des 12 dangers à investir en SCPI.
L’investisseur type pour l’achat de SCPI à crédit doit avoir des revenus fixes (ex. salaires, revenus locatifs) afin de convaincre les banques de sa capacité à honorer des échéances mensuelles pour rembourser son emprunt.
Tout à fait ! Il arrive que les SCPI s’endettent en partie pour acquérir certains actifs immobiliers de leur patrimoine. Il est conseillé de surveiller le ratio d’endettement Loan To Value (LTV) d’une SCPI, pour s’assurer que son risque de crédit n’est pas trop important.
Oui il est possible d’acheter des parts de SCPI à crédit sans apport. En revanche, ça ne sera pas forcément accepté par toutes les banques, et surtout cela dépendra de la qualité de votre dossier : revenus, situation professionnelle, niveau d’endettement, reste à vivre, etc.
📢 Les commentaires sont fermés mais vous pouvez désormais poser vos questions sur le forum de Finance Héros. C'est plus pratique pour échanger !
Contribuez aux conversations déjà existantes ou initiez un nouveau sujet. L'équipe de Finance Héros ainsi que les membres de la communauté vous répondront avec plaisir.
Commenter sur le Forum !