Alors que le Terminal de Paiement Électronique (TPE) offrait un simple avantage concurrentiel aux commerçants, il devient presque indispensable aujourd’hui. Surtout depuis la généralisation du sans contact. Mais sur le marché des TPE, il existe une multitude de critères de choix, qui nécessitent de bien comprendre le fonctionnement du matériel. On vous explique.
Qu’est-ce qu’un Terminal de Paiement Electronique (TPE) ?
A quoi sert un TPE ?
Le Terminal de Paiement Electronique (TPE) est la dénomination technique d’un lecteur de carte bancaire.
Son rôle est de lire les informations de la carte, et de communiquer avec la banque du client pour autoriser la transaction.
Grâce à cet appareil, vous offrez à vos clients un moyen de paiement pratique, rapide, et sécurisé. 👍
Le TPE : un avantage concurrentiel pour les commerçants
En acceptant les paiements par carte bancaire, votre commerce bénéficie de plusieurs avantages :
- Profits : apprécié des clients, il vous permet d’augmenter vos ventes en leur offrant un moyen de paiement simple et sécurisé ;
- Moins d’espèces : évite la manipulation de l’argent liquide en point de vente (moins de gestion, plus de sécurité) ;
- Moins de risques : réduit les risques de vol ou de fraude liés au paiement en espèces ;
- Moins d’erreurs : réduit les différences de caisse fréquentes avec la manipulation des espèces ;
- Trésorerie simplifiée : facilite la gestion de la trésorerie puisque le dépôt apparaît directement sur votre compte bancaire ;
- Optimisation comptable : simplifie la comptabilité grâce aux relevés détaillés des transactions ;
- Solvabilité garantie : vous garantit la solvabilité du client, ce qui n’est pas le cas d’un paiement par chèque par exemple.
➡️ Le TPE est donc devenu un incontournable pour un commerçant désormais.
Comment fonctionne un Terminal de Paiement Electronique (TPE) ?
Wi-Fi, Bluetooth, 4G : les différents types d’installation d’un TPE
On distingue 3 types d’installation de TPE :
- Via internet : ici, votre terminal de paiement fonctionne grâce au réseau Wi-Fi par exemple, ou via les réseaux 5G ou 4G. Bien que la validation soit plus rapide et moins chère qu’en passant par une ligne téléphonique, elle nécessite généralement un abonnement spécifique pour des questions de sécurité ; les TPE peuvent aussi fonctionner à distance grâce à la technologie Bluetooth
- Via la ligne de téléphone : les transactions fonctionnent alors comme des appels téléphoniques. Ce type d’installation risque d’augmenter votre facture téléphonique puisque la validation du paiement nécessite un appel surtaxé. De plus, l’opération est souvent plus lente à réaliser ;
- Avec une puce : ce terminal de paiement fonctionne via un réseau GPRS pour TPE associé à une puce.
En plus de cela, notez qu’il existe des offres packagées, vous permettant notamment de vous assurer que tous vos outils fonctionnent bien ensemble. Par exemple la société SumUp fournit TPE et logiciel de caisse.
Terminal de Paiement fixe ou mobile : comment choisir ?
Si vous êtes sur le point d’adopter un terminal de paiement, vous aurez le choix entre deux types de TPE :
- Le TPE fixe, avec un câble ;
- Le TPE mobile, qui fonctionne via wifi, bluetooth ou infrarouge.
Le choix du type de TPE dépend du domaine d’activité de votre entreprise. Par exemple, si vous disposez d’un comptoir en point de vente, un terminal de paiement fixe sera plus adapté. En revanche, Le TPE mobile est plus pertinent si vous proposez des prestations de services ou des livraisons à domicile. De même, dans la restauration, le TPE mobile est plus avantageux puisqu’il permet aux serveurs de se déplacer à la table du client pour l’encaisser.
Comme son nom l’indique, le TPE mobile est sans fil : il fonctionne donc sur batterie et doit être chargé régulièrement. Aussi, certains TPE mobiles nécessitent d’établir une connexion au socle pour opérer. Ce type de TPE portable reste envisageable si vous exercez dans un commerce ambulant, mais pas toujours pratique dans un restaurant.
La marque de TPE la plus connue en France est sans doute Ingenico. Elle offre une large gamme de produits et de solutions. Mais comme nous le verrons plus bas, les alternatives innovantes sont de plus en plus nombreuses.

Peut-on utiliser son smartphone comme terminal de paiement ?
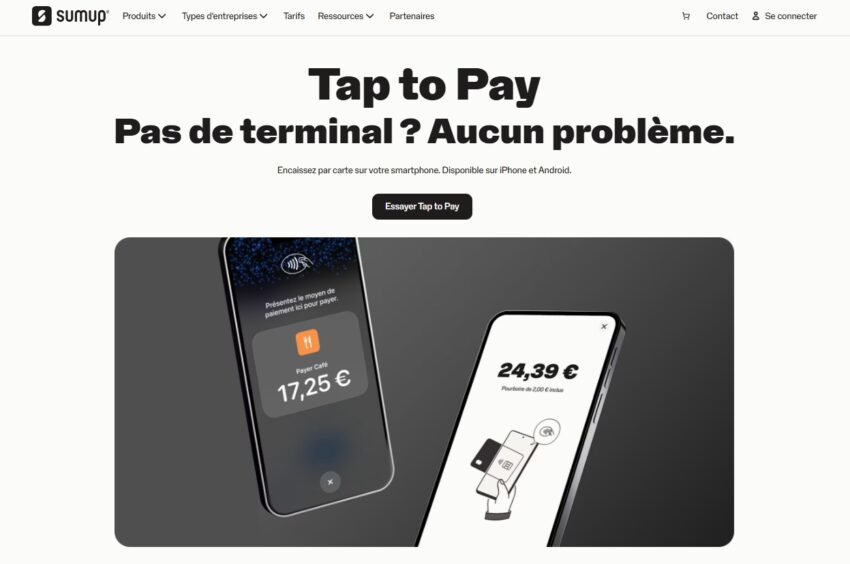
Depuis quelques temps, il existe même encore plus pratique et économique qu’un TPE. Vous pouvez tout simplement utiliser votre smartphone comme terminal de paiement, juste en utilisant la bonne application.
✅ L’avantage, c’est que vous n’avez pas de matériel à acheter. Juste une application à télécharger. Par exemple « SumUp Business » pour SumUp.
Même les paiements de plus de 50 € sont acceptés. Votre client devra alors saisir son code PIN sur l’écran de votre mobile, comme avec un TPE classique.
❌ En revanche, il y a quelques contraintes à noter :
- Pas d’imprimante pour les clients qui souhaiteraient des tickets en version papier
- Des commissions qui peuvent être plus importantes via smartphone que via un TPE. C’est par exemple le cas pour Revolut Business ou pour myPOS. En revanche avec SumUp, le pourcentage de commissions est identique.
- Plus de batterie sur votre téléphone, plus de TPE
Le déroulement d’une transaction sur un TPE
Lorsqu’un client vous règle par carte bancaire, la transaction se déroule en 4 étapes :
- Le paiement : votre client insère sa carte. Puis, il saisit son code confidentiel ou il approche sa carte du lecteur pour un achat sans contact ;
- L’interrogation de la banque : le TPE interroge la banque de votre client pour autoriser la transaction. Le système vérifie le solde du compte, les plafonds, et les droits de réaliser un paiement par carte bancaire ;
- Le stockage des transactions : durant la journée, le TPE conserve la liste des transactions en attendant la télécollecte ;
- La télécollecte : la télécollecte s’opère une fois par jour. C’est le transfert des transactions par carte bancaire vers votre banque afin de les créditer sur votre compte bancaire professionnel.
Certains terminaux de paiement ne stockent pas les transactions dans l’appareil et envoient directement les données vers un serveur monétique sécurisé. Vous pouvez ainsi suivre le flux en temps réel.
Terminal de paiement : combien ça coûte ?
La location de TPE
Le prix de la location d’un TPE varie selon le type d’appareil, mais aussi selon le prestataire qui vous le loue.
✅ En moyenne, les prix pour louer un TPE varient entre 10 € et 40 € par mois.
Si vous optez pour la location, votre contrat comprendra un nombre et un montant maximal de transactions mensuel. Un peu comme lorsque vous louez un véhicule : vous réglez un forfait avec un nombre de kilomètres inclus. En cas de dépassement, vous devez régler la différence. Le plus souvent, les contrats de location de TPE durent entre 2 et 5 ans, mais vous pouvez aussi opter pour une solution saisonnière.
Vous hésitez ? Retrouvez mon comparatif détaillé entre la location et l’achat de TPE.
L’achat de TPE : neuf ou occasion ?
Si vous préférez acquérir votre propre appareil de paiement, deux solutions s’offrent à vous : acheter un TPE neuf ou reconditionné.
Selon le modèle, investir dans un TPE neuf dans une banque traditionnelle vous coûtera en moyenne :
👉150 € à 400 € pour un TPE fixe ;
👉 350 € à 500 € pour un TPE portable ;
👉 300 € à 700 € pour un TPE mobile.
Mais cette moyenne tarifaire reste bien au-dessus des prix appliqués par ma sélection des meilleures banques pro.
Et pour cause, alors que les banques de réseau commercialisent souvent les appareils du leader du marché (Ingenico), les fintechs collaborent avec des start-up comme SumUp ou Zettle (dont les prix sont bien plus compétitifs). Par exemple, vous paierez votre TPE 9 € chez Qonto avec l’offre banque pro. On est donc loin des tarifs moyens pour un TPE neuf, et on se rapproche plus des tarifs des TPE reconditionnés…

N’oubliez pas que les TPE sont encadrés par de nombreuses règles, mieux vaut ne pas acheter du matériel reconditionné moins cher qui risque de devenir rapidement obsolète. Vérifiez aussi l’existence d’un service de maintenance monétique en cas de panne, ça peut servir !
Les frais à prévoir en plus du prix du TPE
Au-delà du matériel en lui-même, ce sont surtout les commissions à chaque transaction qui vont peser sur la facture sur le long terme.
En effet, à chaque encaissement, une commission est prélevée sur le montant. Son pourcentage oscille généralement entre 0,70 % et 3,00 %. Certains prélève uniquement un pourcentage, tandis que d’autres prélèvent un pourcentage plus un montant fixe. Par exemple c’est 1,75 % chez SumUp contre 0,80 % + 0,02 € chez Revolut Business. Cela nécessite quelques calculs, en fonction de vos paniers moyens, pour déterminer quel modèle est le plus avantageux pour vous.
Si vous avez un gros volume d’encaissements par carte, il est généralement préférable d’opter pour un abonnement mensuel en contrepartie d’un pourcentage de commission plus faible. Par exemple, chez MyPOS c’est 1,69 % pour les cartes de particuliers en Europe, mais si vous choisissez l’abonnement Plus à 19 € par mois, alors ce pourcentage descend à 0,89 %.
TPE des banques ou des sociétés spécialisées : comment choisir ?
Selon vos préférences, vous pouvez acquérir votre terminal de paiement auprès de :
- La banque qui gère votre compte professionnel (ou une autre banque) ;
- Une société distributrice de produits monétiques.
La plupart du temps, il est plus avantageux de choisir le terminal de paiement distribué par votre banque. Mais en réalité, tout dépend de votre besoin (il est possible que les TPE proposés par votre banque ne vous conviennent pas).
Pour vous donner un ordre d’idée, prenons l’exemple de la banque pour professionnels Shine. Elle offre à ses clients “banque pro” une réduction de prix sur le TPE SumUp Solo Lite. Il vous en coûtera :
🟢 24 € si vous êtes client banque pro de Shine
🔴 34 € en commandant le TPE via SumUp
Aussi, adhérer au TPE via la banque pro vous offre souvent une réduction sur les commissions de paiement par carte bancaire (1,49 % au lieu de 1,75 % chez Shine par exemple).
Pour en savoir plus sur cette banque pour professionnelles, consultez mon avis sur Shine.
SumUp : le spécialiste des TPE, avec un large choix

Si vous cherchez un spécialiste des TPE pour vous accompagner, SumUp a probablement au sein de son offre une solution qui pourra vous convenir.
✅ Son principal avantage ? Vous achetez votre terminal une seule fois, puis vous payez des commissions sur vos encaissements, sans nécessairement souscrire un abonnement mensuel. Alors qu’avec Revolut Business ou Qonto, vous devez payer l’abonnement mensuel à leur compte pro si vous voulez utiliser leur TPE.
SumUp propose notamment trois modèles :
- SumUp Solo Lite (34 € HT) : un petit TPE qui se connecte à votre smartphone en Bluetooth. Idéal pour les indépendants, les petites associations ou les commerces ambulants (ex. stand sur un marché)
- SumUp Solo (79 € HT) : un terminal autonome, avec une connexion Wi-Fi et une carte SIM intégrée. Vous pouvez également lui ajouter une imprimante.
- SumUp Terminal (169 € HT) : le modèle le plus complet, avec une imprimante intégrée et des fonctionnalités de gestion des commandes et des stocks.
Si vous avez un smartphone compatible, vous pouvez même utiliser l’application SumUp pour encaisser directement avec votre mobile !
Côté frais, la commission standard est de 1,75 % par transaction, sans frais fixes mensuels. Mais si vous encaissez régulièrement des montants importants, l’abonnement Paiements Plus (à 19 € HT par mois) permet de réduire cette commission à 0,89 % pour les paiements éligibles. A vous de calculer si ça peut valoir le coup.
➡️ À mon avis, SumUp est particulièrement intéressant pour les petits commerçants et les indépendants qui souhaitent s’équiper facilement, sans engagement. D’autant que la société propose également une caisse enregistreuse, un compte pro gratuit et des outils de facturation. Vous pouvez ainsi regrouper plusieurs services au même endroit.
❌ En revanche, les commissions standards de SumUp sont plus élevées que celles de certains concurrents comme Revolut. Si vous encaissez plusieurs milliers d’euros par mois, prenez le temps de comparer les offres !
🔎 Pour une analyse plus détaillée des terminaux, des frais et des autres services, retrouvez mon avis complet sur SumUp.
Les terminaux Revolut : la nouvelle offre ultra avantageuse
Revolut accélère sur son offre pour les comptes professionnels, et la banque frappe fort en lançant en 2026 deux nouveaux Terminaux de Paiement Electronique : le terminal Revolut et le terminal Lite.
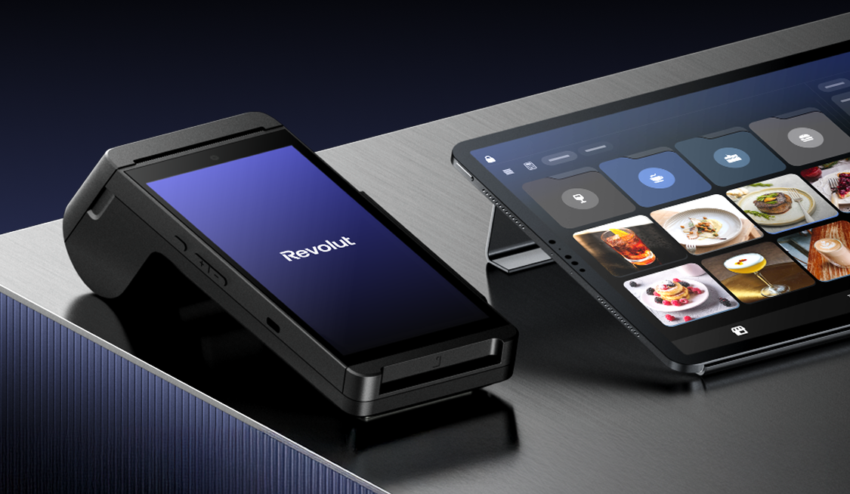
Le terminal Revolut coûte 189€ HT, ce qui est plutôt pas mal par rapport au marché pour un TPE avec imprimante intégrée. Le terminal Lite quant à lui coûte 139€ HT. Mais là où Revolut fait la différence, c’est sur la commission de paiement par carte bancaire qui est prélevée :
- 0,8% + 0,02€ pour les cartes bancaires de particuliers européens
- 2,6% + 0,02€ pour les cartes internationales et commerciales
Je vais vous donner un exemple chiffré, comparant les terminaux Revolut et SumUp avec Shine (un des taux les plus bas). Pour cela, je vais partir d’un paiement par carte de 10€.
| SumUp avec Shine | Terminaux de Revolut Business | |
|---|---|---|
| Montant du paiement par carte | 10€ | 10€ |
| Modèle de commission pour un client particulier européen | 1,49% | 0,8% + 0,02€ |
| Montant de la commission | 0,149€ | 0,10€ |
✅ Ainsi, sur un paiement de 10€, la commission prélevée par Revolut représente environ les deux tiers seulement de celle prélevée par SumUp.
Et plus les montants sont élevés, plus le modèle de Revolut est avantageux pour votre business comparé aux autres offres.
Enfin, ces conditions avantageuses ne sont pas au détriment du niveau de service, puisque les terminaux de Revolut acceptent aussi bien les paiements avec insertion de la carte bleue, que les paiements sans contacts, ou encore Google Pay ou Apple Pay. Et vos fonds sont disponibles sur votre compte Revolut Business dès le lendemain.
🔎 Pour une analyse plus exhaustive, consultez mon article consacré au TPE de Revolut.
Bénéficiez de 80€ offerts en ouvrant un compte Revolut Business via Finance Héros ! Offre valable jusqu’au 31 décembre 2026
Stancer : payez pour ce que vous utilisez

Vous aimez Free et l’électrochoc que cela a créé sur le marché des abonnements internet ? Vous allez adorer Stancer pour les paiements !
En effet, Stancer est une filiale du groupe Iliad, la même structure qui gère l’opérateur internet Free. Et on peut dire qu’ils sont animés par la même philosophie. Ainsi :
- L’offre de Stancer est sans abonnement, pas d’engagement, vous êtes libre
- Un terminal de paiement est mis à votre disposition gratuitement, dès lors que vous faites au moins 150 transactions par mois (sinon 15€ payé pour le mois)
- Le TPE est livré chez vous, prêt à fonctionner
- Le terminal Verifone accepte tous les principaux moyens de paiement : carte physique, sans contact, paiement mobile (Google Pay ou Apple Pay)
- Un niveau de commission imbattable : 0,7% + 0,07€ par transaction (et même 0,7% seulement pour les transactions inférieures à 7€ !)
✅ Si l’utilisation d’un Terminal de Paiement Electronique (TPE) est importante dans votre activité, il y a de fortes chances que Stancer réponde à votre besoin.
Et si en plus d’un TPE vous avez une boutique en ligne, Stancer peut également vous accompagner sur ce sujet !
myPOS : exemple d’un spécialiste des TPE pour carte bancaire
Il ne vous aura pas échappé que si les conditions du partenariat entre Shine et SumUp sont avantageuses, en revanche quelques fonctionnalités vous manqueront peut être. C’est tout bête mais par exemple une imprimante 😅. A titre personnel j’ai arrêté de prendre des tickets de caisse, mais peut être que c’est important pour vous ou vos clients. Dans ce cas, une société spécialisée dans les TPE, avec un choix plus large de terminaux, sera peut être plus appropriée.

Par exemple myPOS propose 3 modèles de TPE différents :
- myPOS Go 2
- myPOS Go Combo
- myPOS Pro
❌ myPOS Go 2 ne vous apportera pas grand-chose de plus que les terminaux Revolut, et avec une structure de commissions moins avantageuse, donc à éviter.
✅ En revanche myPOS Go Combo et myPOS Pro ont tous les deux une imprimante intégrée, vous permettant de sortir des tickets de caisse.
🚀 Autre avantage de myPOS, vous recevez les fonds instantanément sur votre compte. Pas dans les 24h comme avec Revolut, SumUp ou la plupart des autres fournisseurs de TPE. Cette performance n’est pas forcément cruciale pour toutes les entreprises, mais cela peut être important pour certaines.
Notez qu’au niveau des frais pour les paiements, ils s’élèvent à 1,69% + 0,05€ pour les cartes de particuliers provenant de l’espace économique européen. Et 2,89% + 0,05€ pour les autres cartes de particuliers, ainsi que les cartes professionnelles. C’est donc relativement onéreux comparé aux offres vues précédemment.
Récap’ : les critères de choix des meilleurs TPE
En conclusion, voici comment choisir le TPE le plus adapté à votre entreprise :
- Choisissez votre type d’installation (Wi-Fi, ligne téléphonique, ou puce) ;
- Optez pour le type d’appareil le plus adapté à votre activité et / ou votre point de vente (TPE fixe, mobile ou portable) ;
- Etudiez les fonctionnalités proposées (paiement sans contact, compatibilité Apple et Google Pay, pour vos clients qui souhaitent payer avec leur smartphone) ; vérifiez également les modes de paiement pris en charge, car s’il est classique que Visa et Mastercard soient acceptés, ça peut être moins évident pour American Express par exemple ;
- Choisissez un mode d’acquisition (location, achat neuf, achat de matériel reconditionné) ;
- Étudiez les offres de TPE du marché et faites votre choix entre banque pro ou société spécialisée.
Tableau comparatif des terminaux de paiement
| SumUp | Revolut Business | Stancer | MyPOS | |
|---|---|---|---|---|
| Commissions sur les cartes européennes de particuliers | 1,75 % ou 0,89 % (si abonnement à Paiements Plus) | 0,80 % + 0,02 € | 0,70 % + 0,07 € sur les transactions d’au moins 7 € | 1,69 % sans abonnement ou jusqu’à 0,79 % avec abonnement Pro |
| Autres commissions (ex. cartes internationales, American Express) | 1,75 % | 2,6 % + 0,02 € | 2,50 % + 0,12 € sur les transactions d’au moins 7 € | 2,69 % sans abonnement ou 2,49 % avec abonnement |
| Fourchette de prix des TPE | 34 € à 169 € HT | 139 € à 189 € HT | TPE gratuit à partir de 150 transactions par mois (15 € par mois sinon) | 39 € à 179 € HT |
| Tap to Pay sur smartphone disponible ? |  | | | |
| Commissions Tap to Pay sur les cartes européennes de particuliers | 1,75 % ou 0,89 % (si abonnement à Paiements Plus) | 0,80 % + 0,10 € | 0,70 % + 0,15 € | Frais supplémentaires de 0,5 % par rapport aux autres tarifs applicables aux transactions en ligne |
| Le + | Gamme complète de services (ex. caisse enregistreuse, paiements en ligne) | Des commissions compétitives et un « vrai » compte pro | Des commissions compétitives, y compris sur les paiements en ligne | Réception instantanée des fonds |
| Accéder à l’offre | Découvrir SumUp | Découvrir Revolut Business | Découvrir Stancer | Découvrir MyPOS |
Questions fréquentes
Un TPE peut coûter de quelques dizaines d’euros, pour un lecteur connecté à un smartphone via Bluetooth, à environ deux cents euros pour un modèle autonome avec imprimante intégrée. Il faut également tenir compte des commissions et des éventuels abonnements.
Les TPE les plus récents sont souvent faciles d’utilisation et ergonomiques. En adhérant à un contrat TPE avec une banque, vous bénéficiez d’un service de maintenance et d’accompagnement en cas de besoin. Le numéro est souvent affiché au dos de l’appareil.
Pour une association, il est souvent préférable d’opter pour un terminal de paiement moins cher. Aussi, les TPE des banques pour professionnels sont avantageux pour une association puisqu’ils permettent parfois de réduire les frais d’encaissement par carte bancaire. Dans tous les cas, tout dépend du type d’association et de l’utilisation recherchée.
Les TPE sont commercialisés par les banques traditionnelles, les banques en ligne pour professionnels, ou encore les sociétés de produits monétiques. Vous pouvez acheter ou louer votre terminal de paiement.
Déjà que les comptes pro gratuits sont rares, et avec des services limités, il n’en existe pas qui propose un TPE inclus dans son offre.
Les TPE Zettle sont distribués dans des conditions préférentielles par les comptes pro en ligne Qonto (mon avis sur Qonto), ou Blank (mon avis sur Blank, le compte pro des indépendants). Les deux néobanques ont négocié pour vous un terminal de paiement Zettle à 9€ au lieu de 79€. Et cela sans engagement.
Vous souhaitez vous équiper d’un terminal de paiement SumUp pour les paiements par cartes bancaires ? La banque en ligne Shine a négocié un des meilleurs partenariats avec SumUp. La commission sur les paiements est de 1,49% au lieu de 1,75% habituellement. De plus, le TPE de SumUp est compatible avec Apple et Google Pay.
Les nouveaux TPE pour les paiements par cartes bancaires ont de moins en moins une imprimante intégrée, car généralement ils permettent d’envoyer le reçu directement par email. Cela permet d’utiliser moins de papier. Le TPE fonctionne généralement avec votre smartphone, via une application mobile Apple ou Android.
Non il n’existe pas de tel partenariat entre myPOS et des comptes professionnels. Sans doute car myPOS proposent eux-même un compte pro, contrairement aux autres offres de terminaux de paiement par cartes bancaires.
Non à ma connaissance il n’existe pas de partenariat en France entre le fournisseur de terminaux de paiement électronique Square et des banques professionnelles.
Il y a un partenariat entre Smile & Pay et Banque Populaire, qui vous permet d’avoir un terminal de paiement à un tarif préférentiel ainsi que des frais réduits.
A ma connaissance il n’y a pas d’offres spécifiques liant Yavin et des comptes pro.
Avec une application Tap to Pay, vous pouvez encaisser directement sur un smartphone compatible. Vous payez des frais de transaction, mais vous n’avez pas besoin d’acheter un appareil séparé. En revanche attention, chez certains fournisseurs les frais sont plus élevés avec Tap to Pay qu’avec le TPE.