
Peut-on investir à long terme sans penser à l’avenir ? C’est la question soulevée par de nombreux titulaires d’assurances vie, qui aimeraient davantage de placements qui ne soient pas néfastes au monde de demain. Pour répondre à cette nouvelle exigence, les distributeurs s’adaptent, et la loi impose désormais certaines obligations en matière d’Investissement Socialement Responsable (ISR).
Cependant, malgré ces adaptations, il existe encore de grandes disparités entre les contrats d’assurance vie qui se revendiquent « écolos », responsables ou engagés, et il n’est pas toujours évident d’identifier les fonds et les produits qui le sont réellement.
➡️ Voici ce qu’il faut savoir si vous recherchez une assurance vie respectueuse de l’environnement.
Assurance-vie ISR : comment fonctionne l’investissement responsable ?
🌱 L’Investissement Socialement Responsable (ISR) est une méthode de gestion qui oriente les investissement en fonction de trois critères : environnementaux, sociaux ou de gouvernance (ce qu’on appelle les critères ESG) :
- Environnement (E) : prise en compte de la gestion de l’énergie, des émissions de CO2, de la pratique du recyclage, de la protection de la biodiversité.
- Social (S) : respect du droit du travail, bien-être des salariés, formation, égalité femmes-hommes.
- Gouvernance (G) : indépendance du conseil d’administration, lutte contre la corruption, transparence des comptes.
➡️ Au sein d’une assurance-vie, vous avez ainsi la possibilité de choisir des supports d’investissement ISR qui respectent ces critères ESG ou non (ces supports sont appelés unités de compte (ou UC)).
Parmi les supports d’investissement socialement responsables disponibles, vous pourrez par exemple trouver :
- des fonds d’investissement ISR classiques (investis en actions et/ou en obligations),
- des ETF ISR,
- ou encore des fonds immobiliers ISR.
Je détaille les différences et les avantages de chacun de ces supports dans la suite de l’article. ⤵️
Depuis la loi Pacte, les contrats doivent proposer des supports responsables
Depuis la loi Pacte, les contrats d’assurance-vie multisupport ont l’obligation proposer des supports responsables. Et depuis le 1er janvier 2022, ils doivent notamment référencer :
- au moins une unité de compte labellisée ISR (Investissement socialement responsable),
- une unité de compte Greenfin (label qui garantit la qualité verte des fonds d’investissement),
- et une unité de compte solidaire : par exemple, un fonds composé d’entreprises de l’économie sociale et solidaire (ESS).
➡️ Cette obligation ne signifie pas que tous les contrats sont vraiment engagés, mais elle garantit au moins l’existence de supports responsables dans l’offre.
Fonds euros ISR : peut-on investir responsable avec un capital garanti ?
Le fonds euros de l’assurance vie est un fonds à capital garanti directement géré par la compagnie d’assurance. Les fonds euros réellement responsables restent peu nombreux, mais ils existent désormais. On peut notamment citer :
- le Fonds Euro Objectif Climat (classé article 9 SFDR) chez Linxea Spirit 2 et Goodlife (Goodvest),
- ainsi que le Fonds Euro Vertessima chez Goodvie (Goodvest).
Le Fonds Euro Objectif Climat lancé en 2023 par l’assureur Spirica est le 1er du marché classé « Article 9 » au sens de la réglementation SFDR*, et dédié à la lutte contre le réchauffement climatique. Les supports notés « Article 9 » répondent aux plus hauts standards d’exigence et de transparence en matière de durabilité. Les deux objectifs du fonds sont ainsi l’atténuation et l’adaptation au changement climatique d’une part, et la gestion durable des ressources de l’autre. Et cela paye ! Le fonds a distribué un taux de 3,26% en 2025.
Fonds ISR en assurance-vie : définition, critères ESG et limites
Un fonds ISR est un fonds d’investissement ou plus précisément un OPCVM, qui a le même fonctionnement qu’un fonds classique. À la différence que sa gestion intègre des critères environnementaux, sociaux ou de gouvernance.
Un fonds ISR va donc choisir les actions dans lesquelles il investit en prenant en considération des critères qui ne sont pas exclusivement financiers. Par exemple, l’action Tesla sera privilégiée par rapport à l’action Ford, parce que cette dernière produit encore de nombreux véhicules thermiques.
👉 Généralement, les fonds ISR peuvent appliquer 3 méthodes de sélection ISR :
- L’approche “Best-In-Class”,
- la politique d’exclusion,
- l’activisme actionnarial.
Voyons comment cela fonctionne. ⤵️
Approche best-in-class : sélectionner les meilleurs élèves ESG
L’approche “best-in-class” vise à sélectionner les entreprises les mieux notées d’un point de vue des critères ESG. Elle n’exclut aucune entreprise ni aucun secteur jugés nuisibles pour la transition écologique, mais elle surpondère les entreprises les mieux notées au sein du portefeuille boursier du fonds.
Politique d’exclusion : écarter les secteurs controversés
Contrairement à l’approche “best-in-class”, la politique d’exclusion vise à exclure certaines entreprises dont les secteurs sont jugés peu éthiques (alcool, tabac, jeux d’argent…) ou nuisibles d’un point de vue écologique (énergie fossile, OGM et d’autres).
Activisme actionnarial : influencer les entreprises de l’intérieur
Pour finir, la stratégie de l’activisme actionnarial consiste, pour les investisseurs, à peser sur les décisions sociales et environnementales. L’actionnaire utilise alors le droit de vote que lui confèrent ses actions pour influencer positivement les projets des entreprises.
ETF, fonds et SCPI ISR : les supports responsables en assurance-vie
Bonne nouvelle : pour investir responsable en assurance-vie, vous n’êtes pas obligé de vous limiter aux fonds classiques. Les meilleurs contrats donnent aussi accès à des ETF ISR et, parfois, à des supports immobiliers responsables (comme des SCPI ISR).
ETF ISR : investir responsable avec des frais réduits
De plus en plus d’investisseurs se laissent séduire par la gestion dite « passive », c’est-à-dire par l’investissement via des ETF. Un ETF est un fonds d’investissement qui réplique la performance d’un indice boursier, et qui a trois principaux avantages :
- des frais réduits (au regard des fonds ISR traditionnels évoqués plus haut),
- une diversification assurée (un ETF est un panier comportant plusieurs actions ou obligations),
- une transparence totale (pour savoir dans quoi on investit, il suffit de consulter la composition de l’indice répliqué).
🚀 Or il existe de plus en plus d’indices boursiers respectant des critères ESG, et tout aussi performants que les fonds traditionnels !
En fonction du risque et de la performance recherchée, vous pouvez opter :
- pour des ETF actions (un panier d’actions d’entreprises respectant des critères ESG),
- ou des ETF obligataires (un panier d’obligations d’Etat et/ou d’entreprises).
💡 Du côté des ETF obligataires, il existe par exemple des ETF constitués de Green Bonds, c’est-à-dire des obligations vertes, servant à financer la transition écologique.
SCPI ISR et immobilier responsable en assurance-vie
En 2019, le secteur de l’immobilier a émis 10 milliards de tonnes de CO2 selon l’ONU. Et selon le rapport « Global Status Report for Buildings and Construction 2024-2025 » du PNUE, le secteur du bâtiment et de la construction représente 32 % de la consommation mondiale d’énergie et 34 % des émissions mondiales de CO2.
✅ C’est pourquoi depuis fin 2020, un label ISR spécifique au secteur de l’immobilier a été instauré. Ce geste permet de récompenser les fonds immobiliers engagés, et en particulier les SCPI (Sociétés Civiles de Placement Immobiliers).
Pour obtenir ce label, les sociétés qui gèrent les SCPI doivent faire preuve de transparence. En effet, elles sont tenues :
- De partager régulièrement des rapports qui décrivent les pratiques et les impacts sociaux et environnementaux de leurs différents parcs immobiliers.
- D’investir dans des biens immobiliers dont la construction a respecté des critères environnementaux et de performance énergétique (isolation, matériaux utilisés…).
➡️ Il existe, en accord avec ces critères, de plus en plus de SCPI ISR. On peut notamment citer Iroko Zen, Remake Live, ou encore Corum Eurion. Les assurances-vie qui proposent ces SCPI sont toutefois assez rares, à l’exception notable de Linxea Spirit qui a un beau catalogue d’une quarantaine de supports immobiliers.
Labels ISR, Greenfin et Finansol : comment s’y retrouver ?
En France, il existe 2 labels pour l’investissement socialement responsable :
- Le label ISR : créé en 2016, le label ISR permet de choisir des fonds responsables en France et en Europe.
- Le label Greenfin : créé en 2019, le label Greenfin, lui, exclut les fonds investissant dans des entreprises du secteur nucléaire ou exploitant des énergies fossiles.
- ⚠️ Le label Finansol n’est pas un label ISR, mais il permet de détecter les placements respectant un principe de finance solidaire.
✅ Les labels vous seront d’une aide précieuse pour choisir des fonds écoresponsables. Cependant, un fonds non labellisé peut aussi se révéler intéressant. Son approche ISR peut en effet être pertinente même si elle ne rentre pas dans les cases de celle définie par les labels.
À noter : le label ISR a été renforcé avec un nouveau référentiel entré en vigueur en 2024. Il impose notamment des exigences plus strictes sur les exclusions sectorielles et la sélection ESG des entreprises en portefeuille.
Greenwashing : les pièges à éviter avant de choisir une assurance-vie ISR
❌ Dans le domaine de l’investissement socialement responsable, il n’est pas toujours évident de mesurer l’implication réelle des différents acteurs financiers.
C’est pourquoi, si vous devez choisir une assurance vie écologique, nous vous recommandons de vous méfier du “greenwashing”. En effet, certaines campagnes marketing mettent en avant des arguments “écologiques” souvent infondés pour attirer des clients.
➡️ Il est donc nécessaire de se renseigner précisément sur les actions concrètes mises en place par les entreprises en fonction des valeurs qu’elles défendent.
Sélection garantie sans greenwashing.
Comment vérifier qu’une assurance-vie est vraiment responsable ?
Pour vérifier qu’un assureur ou un courtier ne vous ment pas sur ses engagements, vous pouvez vous servir de cette courte check-list :
- vérifier les labels des supports,
- regarder la part d’ETF ou fonds article 8 / article 9,
- vérifier les exclusions sectorielles,
- lire le reporting extra-financier,
- fact-checker les promesses marketing du contrat.
Meilleures assurances-vie ISR et écologiques
Face à l’engouement des Français pour l’ISR, les acteurs sont de plus en plus nombreux sur ce marché. Pour vous rendre la vie plus simple, nous avons sélectionné des assurances-vie en gestion pilotée avec des portefeuilles écoresponsables. Leur avantage : vous n’aurez pas à constituer vous-même votre portefeuille responsable. Ce dernier est entièrement géré par l’assureur ou le courtier.
Néanmoins, si vous cherchez plutôt une assurance-vie en gestion libre pour sélectionner vous-mêmes les fonds de votre choix, vous pouvez regarder du côté de ce comparatif.
Voici notre avis sur les meilleures assurances vie écologiques que vous pourrez trouver en ce moment 👇
Une gestion pilotée qui respecte le climat !
- Fonds euros : 3,26% en 2025
- Versement minimal : 300 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- Gestion pilotée
1000 € offerts (max)

Gestion pilotée la moins chère du marché
- Assurance-vie sans fonds euros
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- Gestion pilotée
Frais de gestion offerts

Une gestion pilotée personnalisée. Boost de +1,6% sur le fonds en euros !
- Fonds euros : 2,90% en 2025
- Versement minimal : 1000 €
- ETF
- SCPI/SCI
- Gestion pilotée
- 0 frais d’entrée
- 0 frais d’arbitrage
500 € offerts
Goodvest : l’assurance-vie responsable la plus engagée ?

Goodvest est une fintech française créée en 2020 et courtier en ligne spécialisé dans la distribution d’épargne 100% engagée et transparente. Elle commercialise, à ce jour, deux contrats d’assurance-vie :
- Goodvie, une assurance-vie assurée par Generali. Ce contrat permet de mettre en place une gestion pilotée alignée sur l’accord de Paris qui s’articule autour de 5 thématiques (transition écologique, forêts, solutions climatiques, accès à l’eau, santé). Il profite aussi du tout nouveau fonds en euros Vertessima, un fonds en euros écoresponsable.
- Goodlife, une assurance-vie assurée par Spirica avec une gestion pilotée centrée sur 4 portefeuilles : Basique, Essentiel, Impact 360° et Économie Réelle. Ce contrat profite également d’un fonds en euros ISR (le Fonds Euro Objectif Climat).
Voilà de quoi personnaliser vos investissements en fonction de vos convictions et de vos préférences !
✅ L’avantage de Goodvest est de vous transmettre des informations claires quant à la contribution carbone de votre portefeuille. En revanche, les frais y sont plus élevés que chez Nalo. Pour en savoir plus, consultez notre avis sur les assurances vie de Goodvest.
Caravel : une gestion pilotée verte à frais très réduits
Caravel est une fintech lancée en 2020, qui commercialise depuis juin 2026 son assurance vie, assurée par Apicil. Depuis sa création l’approche de Caravel consiste à sélectionner des fonds selon des critères ESG stricts, dont le respect de l’Accord de Paris sur le Climat.
✅ Il s’agit donc d’un produit 100% écoresponsable, mais qui en plus :
- affiche des frais particulièrement bas (c’est la gestion pilotée la moins chère du marché)
- construit ses portefeuilles à partir d’ETF,
- distribue des performances au rendez-vous.
➡️ Pour en savoir plus, vous pouvez consulter mon avis détaillé sur Caravel.
Nalo ISR : une gestion pilotée personnalisée et responsable
Nalo offre un service de gestion pilotée sur-mesure, qui s’adapte à vos projets. Parmi les options offertes par Nalo, il y a la possibilité de choisir un portefeuille écoresponsable.
➡️ Avec cette option vous aurez accès à :
- des supports d’investissement labellisés ISR ou respectant les critères ESG,
- d’autres supports spécialisés dans les énergies renouvelables et le traitement de l’eau,
- un portefeuille d’investissement sur mesure, conçu pour répondre au mieux à vos besoins,
- des frais réduits (et pas de frais d’entrée), grâce à l’utilisation d’ETF,
- un parcours simple et ergonomique, pour vous permettre de souscrire en 10 minutes !
Mais surtout, depuis 2019, Nalo affiche des performances imbattables sur son portefeuille vert : jusqu’à 10,55% par an en moyenne !
✅ Écoresponsabilité, simplicité et performance, que demander de plus ?
Yomoni ISR : une alternative en gestion pilotée responsable
✅ Yomoni est une fintech créée en 2015. Elle propose aujourd’hui plusieurs placements dont une assurance-vie qui offre une des meilleures gestions pilotées du marché. L’avantage de Yomoni par rapport à Nalo est de proposer plusieurs enveloppes fiscales : assurance-vie, PEA et PER (ce n’est d’ailleurs pas la seule différence, on vous en dit plus dans notre comparatif : Yomoni vs Nalo).
❌ Malheureusement, leur portefeuille ISR n’est disponible que pour l’assurance-vie.
Vous pouvez faire votre choix parmi 10 profils de risque mais aussi bénéficier des meilleurs fonds ISR. Enfin, comme avec Nalo, il est possible d’opter pour un profil composé à 100 % d’ETF, de quoi optimiser considérablement le rendement et la tarification de votre assurance-vie !
Linxea Spirit 2 : choisir soi-même ses ETF, fonds et SCPI ISR
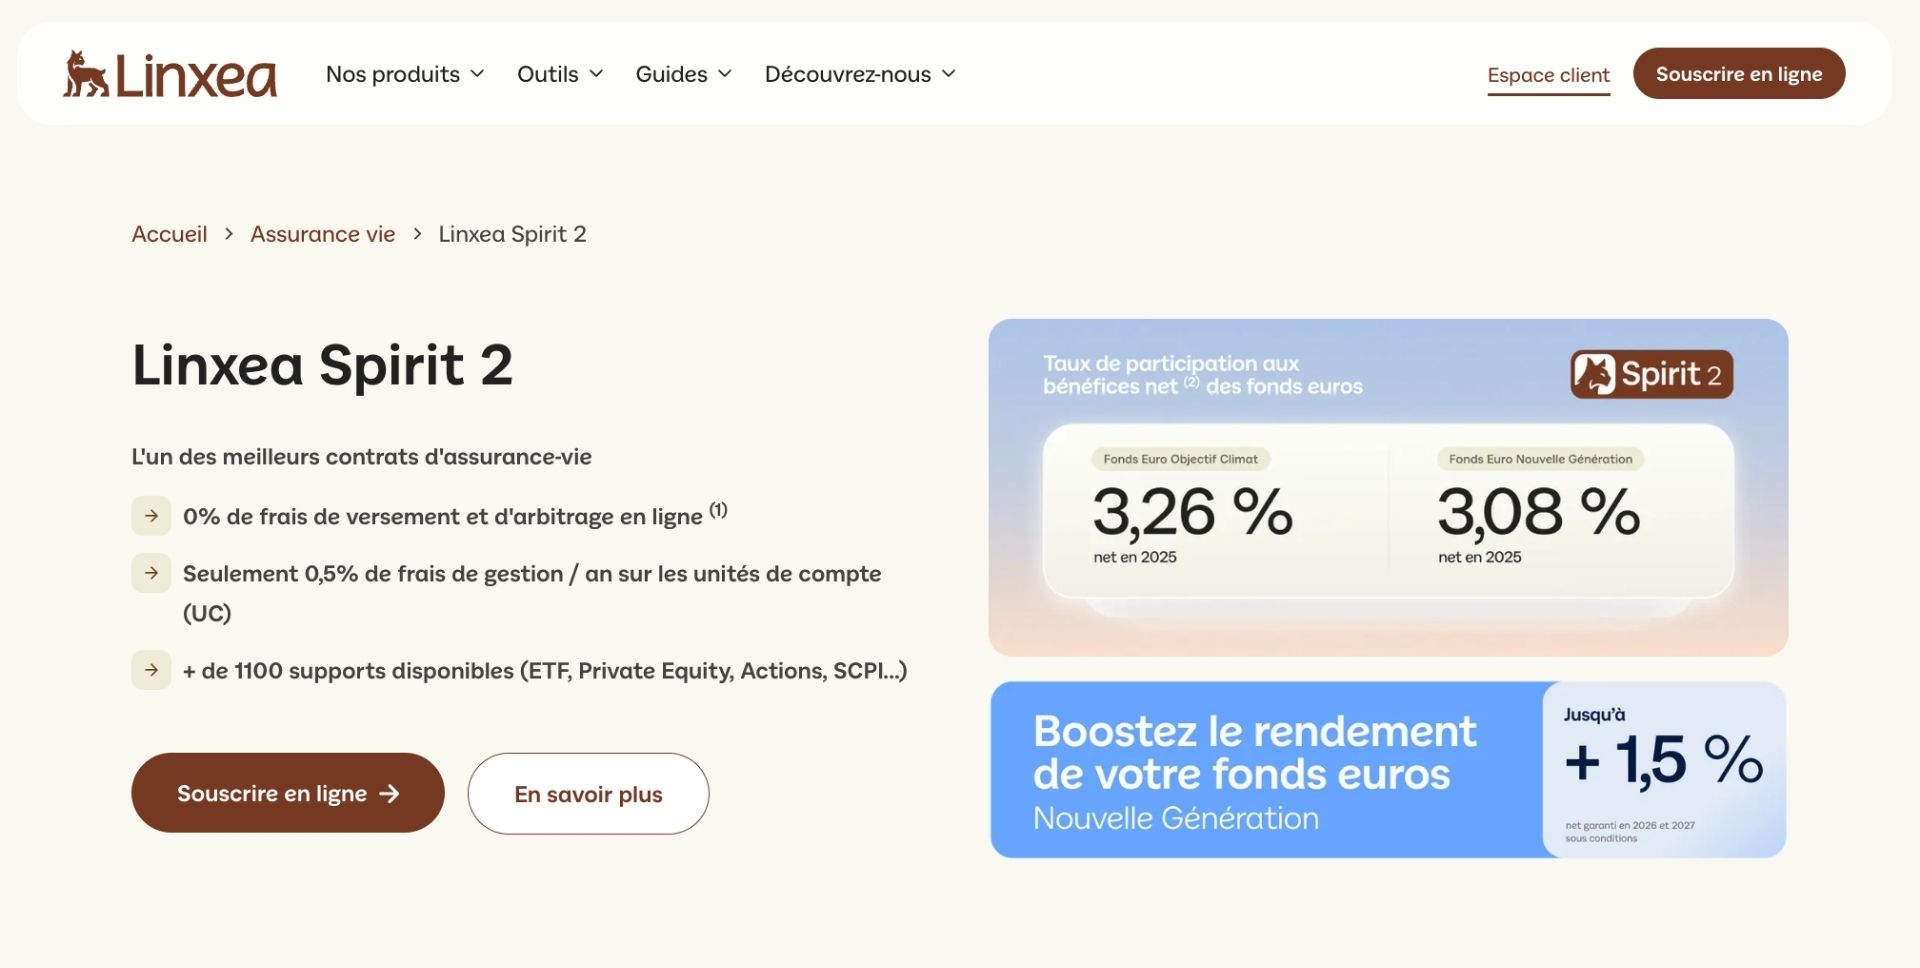
Linxea Spirit 2 est une excellente assurance-vie en gestion libre avec laquelle vous pourrez choisir vous-même les supports dans lesquels investir.
✅ Le contrat dispose de plus de 1 100 supports d’investissement dont 23% sont des fonds responsables. Vous aurez donc l’embarras du choix !
En plus des fonds boursiers labellisés, Linxea Spirit est une des rares assurances-vie à proposer des fonds immobiliers ISR comme Transitions Europe. Cela vous permettra de composer un portefeuille responsable mais aussi bien diversifié !
On apprécie aussi cette assurance-vie grâce à ses frais réduits (seulement 0,5% de frais de gestion et 0 frais d’entrée) et son fonds euros Nouvelle Génération très solide (3,08% de performance en 2025).
🌳 Enfin, Linxea propose également un Fonds Euro Objectif Climat qui a servi un rendement encore meilleur en 2025 : 3,26% (net de frais annuels de gestion).
🆚 Le contrat Linxea Avenir 2 propose aussi un quart de fonds labellisés ou article 9. Vous pouvez lire notre comparatif entre ces deux contrats.
Le tableau comparatif des meilleures assurances-vie ISR
Pour y voir plus clair, voici le tableau comparatif des meilleures assurances vie responsables du moment :
| Critères | Goodvest | Caravel | Nalo | Yomoni | Linxea Spirit 2 |
|---|---|---|---|---|---|
| Assureur | Generali / Spirica | Apicil | Generali | Suravenir | Spirica |
| Versement minimum | 300€ | 500€ | 1 000 € | 1 000 € | 500€ |
| Type de gestion | Gestion pilotée | Gestion pilotée | Gestion pilotée | Gestion pilotée | Gestion libre |
| Fonds euros responsable | Oui | Non | Non | Oui | Oui, Fonds Euro Objectif Climat |
| ETF ISR | Oui | Oui | Oui | Oui | Oui |
| SCPI / immobilier ISR | Non / limité | Non | Oui | Non / limité | Oui |
| Pour qui ? | Profil très engagé climat | Frais bas et gestion verte | Gestion sur-mesure | Gestion pilotée 100% ETF | Investisseur autonome |
| Offre | Jusqu’à 1 000€ offerts | 3 mois de frais de gestion offerts | Bonus de +1,50% sur le fonds euros | Fonds euros boosté jusqu’à 4,50% | Bonus de +1,50% sur le fonds euros |
Questions fréquentes sur l’assurance-vie ISR
La meilleure assurance-vie ISR dépend surtout de votre niveau d’autonomie. Goodvest, Caravel, Nalo et Yomoni conviennent plutôt à ceux qui veulent déléguer, tandis que Linxea Spirit 2 est plus adapté aux épargnants qui veulent choisir eux-mêmes leurs ETF, fonds et SCPI ISR.
Contrairement aux idées reçues, investir responsable est bel et bien compatible avec performance. La preuve en est que le rendement des fonds ISR ces dernières années est comparable à celui des fonds classiques.
Tout dépend de vos convictions. Bien souvent, vous pourrez privilégier certaines thématiques engagées dans la lutte contre le réchauffement climatique, le développement durable, le secteur de l’eau ou encore des sujets sociétaux tels que l’égalité homme/femme. Par exemple, certains ETF viennent s’adosser aux indices de transition climatique à l’instar de CTB (Climate Transition Benchmark) ou ceux alignés avec l’Accord de Paris, PAB (Paris Aligned Benchmark).
Pour limiter les frais, nous vous recommandons de miser principalement sur une assurance-vie proposant des ETF ISR avec une gestion pilotée. Cela vous permettra de déléguer le choix des supports d’investissement tout en minimisant les frais.
Réponse dans notre article : Assurance vie pour enfant : conseils & sélection 2026.
*Le règlement européen SFDR est une réglementation de finance durable qui impose aux acteurs financiers des obligations de transparence sur la prise en compte des critères environnementaux, sociaux et de gouvernance (ESG).
Global Status Report for Buildings and Construction 2025-2026.
📢 Les commentaires sont fermés mais vous pouvez désormais poser vos questions sur le forum de Finance Héros. C'est plus pratique pour échanger !
Contribuez aux conversations déjà existantes ou initiez un nouveau sujet. L'équipe de Finance Héros ainsi que les membres de la communauté vous répondront avec plaisir.
Commenter sur le Forum !