De la pierre-papier dans une enveloppe. Les SCPI sont désormais incontournables pour diversifier votre patrimoine. Et pour cause, elles permettent d’investir dans l’immobilier sans contrainte et en touchant des revenus réguliers. Mais les SCPI n’ont pas que des avantages, et leur fiscalité est particulièrement punitive.
C’est là qu’intervient l’assurance-vie ! Il est en effet possible d’acheter des parts de SCPI avec cette enveloppe fiscale. Vous profitez ainsi de la fiscalité avantageuse de cette dernière, avec en prime une liquidité garantie par l’assureur. Mais les contrats intéressants pour investir en SCPI ne sont pas légion. J’ai fait le tri pour vous.
➡️ Quelles sont les meilleures assurances-vie pour investir en SCPI ? Quelles SCPI choisir ? Et quels sont les pièges à connaître ? Je vous aide à faire le point dans cet article.
Comment trouver la meilleure assurance-vie pour SCPI : les critères
Pour dénicher les meilleures assurances vie permettant d’investir en SCPI, je me suis penché sur différents critères :
- Le catalogue de SCPI proposé : combien de SCPI sont référencées dans ce contrat ? S’agit-il de SCPI de qualité (rendements, frais, diversifiée ou non, etc.)
- Les contraintes d’investissement : peut-on placer la totalité de son épargne en SCPI ? Y a t-il un maximum à ne pas dépasser par SCPI ?
- Les frais du contrat : les frais risquent-ils de pénaliser l’investissement en SCPI ? Y a t-il des frais sur versements ? Sur les arbitrages ? A combien sont les frais de gestion sur les unités de compte (UC) ?
- La qualité des autres supports : au-delà des SCPI, peut-on investir dans un bon fonds euros pour équilibrer son portefeuille ? Dans des ETF pour diversifier ses UC ?
Les meilleures assurances-vie pour investir en SCPI
En fonction des critères listés juste au-dessus, j’ai sélectionné 5 contrats d’assurance-vie particulièrement bien adaptés à l’investissement en immobilier. Ces 5 contrats ont en commun :
- d’être accessibles en ligne,
- d’être sans frais sur les versements et les arbitrages (et avec des frais de gestion au plancher)
- de reverser 100% des loyers issus des SCPI aux épargnants (ce qui n’est pas la pratique courante sur le marché).
➡️ Voici les assurances-vie qui sortent du lot :
Frais bas, très bon fonds euros, ETF et SCPI.
- Fonds euros : 3.4% en 2025
- Versement minimal : 1000 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
Jusqu’à 2 000 € offerts
L’assurance-vie la moins chère du marché, tout simplement !
- Fonds euros : 2,33% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
+ 2,70% de bonus
Un fonds euros boosté et un très large choix de supports
- Fonds euros : 1,90% à 3,45% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
Jusqu’à 1000€ offerts
Assurance vie commercialisée par Linxea
- Fonds euros : 2,50% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
200€ offerts (max)
Les meilleurs assurances-vie en gestion libre en détail
Basalt Life : jusqu’à 100% du contrat investi en SCPI
5 SCPI
100% des loyers reversés
5/5 SCPI sans frais d’entrée
0,45% de frais de gestion sur les UC
100% SCPI possible
Délai de jouissance : entre 4 et 6 mois
Bonus :
✅ Un des meilleurs fonds euros du marché (Garance)
Lancée en septembre 2026, l’assurance vie Basalt Life est actuellement le meilleur contrat du marché pour investir en SCPI, tant pour son catalogue que pour les conditions d’investissement proposées.
Pour l’heure, l’offre se limite à 5 fonds, mais il s’agit d’excellentes SCPI :
- sans frais d’entrée,
- diversifiées,
- et avec des taux de distribution bien supérieurs à la moyenne du marché.
| SCPI | Société de gestion | Frais de souscription | TD 2025 | ISIN |
|---|---|---|---|---|
| Iroko Atlas | Iroko | 0% | 9,41%* | SCPI00010399 |
| Iroko Zen | Iroko | 0% | 7,14% | SCPI00004669 |
| SCPI Eden | Advenis | 0% | 8,00% | FR001400SCN0 |
| SCPI Mistral Sélection | Swiss Life | 0% | 8,07% | SCPI00010079 |
| SCPI Remake Live | Remake AM | 0% | 7,05% | SCPI00004799 |
✅ Avec ces 5 SCPI vous pouvez déjà vous constituer un portefeuille immobilier diversifié et solide, car même s’il s’agit de véhicules récents, des sociétés de gestion comme Iroko ont déjà fait leurs preuves sur plusieurs exercices.
Pour les investisseurs mordus d’immobilier, le contrat est également le plus souple :
- sans minimum d’investissement par SCPI,
- sans pénalité de sortie,
- avec des loyers reversés à 100% aux épargnants,
- et la possibilité d’investir 100% de son contrat en immobilier si on le souhaite.
❌ Seul défaut à noter : le délai de jouissance (délai à partir duquel les parts achetées commencent à générer des loyers) est le même qu’en direct pour ces 5 SCPI, tandis que certains assureurs appliquent des délais de jouissance réduits. Il faudra donc un peu de patience pour voir apparaitre les premiers revenus de vos SCPI, mais c’est selon moi peu pénalisant avec une enveloppe long terme comme l’assurance vie.
➡️ Basalt Life est le seul contrat du marché qui combine une distribution des loyers à 100% et une absence de plafond ou restriction de versement en immobilier.
Jusqu’à 2 000 € offerts à l’ouverture de Basalt Life
Lucya CNP : seulement 0,30% de frais de gestion
12 SCPI
100% des loyers reversés
2/12 SCPI sans frais d’entrée
0,30% de frais de gestion sur les UC
50% maximum en SCPI
Délai de jouissance : 0 mois !
Bonus :
✅ Le contrat le moins cher du marché
Le contrat Lucya CNP est à l’origine d’une petite révolution, avec des frais de gestion sur UC de 0,30%, ce qui en fait le contrat le moins cher du marché pour investir en SCPI (pour ce qui est des frais du contrat).
En prime, le catalogue de SCPI actuellement constitué d’une douzaine de supports est plutôt attrayant avec :
- 2 SCPI sans frais d’entrée,
- 3 SCPI avec des TD supérieurs à 7% en 2025,
- et quelques SCPI un peu plus installées, monothématiques, mais avec des TD régulièrement supérieurs à la moyenne du marché.
✅ En ce qui concerne les conditions d’investissement, Lucya CNP frappe également fort avec :
- des loyers reversés à 100%,
- et 0 jour de délai de jouissance avant de toucher les premiers loyers.
❌ En revanche, l’intégration de SCPI est soumise à des plafonds :
- maximum de 30% d’encours (valeur totale du contrat) par SCPI
- impossible d’investir plus de 50% de son épargne en SCPI.
En ce moment : +2,70% de bonus sur le fonds en euros de Lucya CNP
Louve Infinity : une assurance-vie pensée pour les SCPI Corum
7 SCPI
100% des loyers reversés
0/7 SCPI sans frais d’entrée
0,39% de frais de gestion sur les UC
55% maximum en SCPI
Délai de jouissance : propre à chaque SCPI (entre 3 et 6 mois)
Bonus :
✅ Le meilleur fonds euros du marché (Corum EuroLife)
Ouverte aux épargnants fin 2025, Louve Infinity débarque sur le marché avec des frais de gestion sur UC de 0,39% et une offre taillée pour les amateurs de SCPI. En effet, le contrat a été imaginé en partenariat avec Corum et distribue :
- les 3 SCPI historiques de Corum (Corum Origin, XL et Orion),
- et quelques autres SCPI très performantes (Sofidynamic, Epsicap Nano, Cristal Life, Épargne Pierre Europe).
Inutile de présenter la société de gestion Corum, dont les SPCI ont largement fait leurs preuves depuis leur création : la plus ancienne, Corum Origin, lancée en 2012 a versé chaque année un rendement supérieur ou égal à 6%.
❌ Seul bémol pour les épargnants qui préfèrent ce fonctionnement : aucune SCPI sans frais de souscription à la carte.
✅ Concernant les conditions d’investissement, 100% des loyers sont bien reversés à l’épargnant. Et même plus : en effet Louve Infinity reverse 100% des loyers bruts de fiscalité étrangère, crédit d’impôt compris, pour ses SCPI européennes.
Par exemple, sur Épargne Pierre Europe, les épargnants ont bien touché en 2025 le taux de distribution de 6,75% brut de fiscalité étrangère, et non 5,27% net de fiscalité. C’est le seul contrat du classement à intégrer cet avantage fiscal.
Enfin, le pourcentage de SCPI dans votre allocation ne peut pas dépasser 55% au moment d’un versement ou d’un arbitrage.
Assurance-vie Louve Infinity : des frais ultra-faibles et un fonds euro super-costaud
Placement-direct Vie : 14 SCPI et des frais réduits
14 SCPI
100% des loyers reversés
2/14 SCPI sans frais d’entrée
0,50% de frais de gestion sur les UC
40% maximum en SCPI et 50 000 € / SCPI
Délai de jouissance : 1 mois
Bonus :
✅ Fonds euros boosté selon la part d’UC
Placement-direct.fr est un courtier français historique qui distribue depuis 2022 le contrat Placement-direct Vie (avec SwissLife). Au menu : une douzaine de SCPI, dont :
- 2 excellents fonds (Iroko Zen et Mistral Sélection), sans frais d’entrée et avec de très bons TD,
- 3 autres SCPI avec un TD autour de 5% en 2025 (supérieur à la moyenne du marché).
❌ Pour le reste en revanche, le catalogue se limite à ses SCPI plus anciennes, avec des frais pouvant monter jusqu’à 12% et des rendements pas toujours au rendez-vous (jusqu’à 3,62 % de TD en 2025 pour Primopierre)
✅ En conditions d’investissement, les épargnants sont plutôt bien lotis, avec 100% des loyers reversés.
Mais avec deux plafonds à avoir en tête :
- un maximum de 40% par versement sur les SCPI
- et jusqu’à 50 000 € par SCPI, pas plus.
En ce moment, jusqu’à 1000 € offerts à l’ouverture de Placement Direct Vie
Linxea Zen : une large sélection de SCPI et supports immobiliers
18 SCPI
100% des loyers reversés
2/18 SCPI sans frais d’entrée
0,60% de frais de gestion sur les UC
40% maximum de l’encours
Délai de jouissance : 2 mois
Bonus :
✅ +300 UC
✅ L’une des spécificités du courtier Linxea est de laisser à ses épargnants en gestion libre le choix entre un grand nombre de supports. Les SCPI n’échappent pas à la règle, avec sur le contrat Linxea Zen le catalogue le plus fourni de cette sélection :
- 18 SCPI,
- dont 2 SCPI très performantes (Epsicap Nano et Mistral Sélection).
Pour le reste, on trouvera des SCPI centrées sur une seule thématique, mais aucune avec un TD inférieur à 4% en 2025. Vous avez tout le loisir de construire un portefeuille très diversifié et potentiellement résilient.
Pour ce qui est des conditions d’investissement, 100% des loyers sont reversés.
Mais il subsiste des plafonds :
- Vous pouvez investir au maximum 40% de l’encours total de votre contrat sur des SCPI,
- au maximum 10% ou 100 000 € sur une seule SCPI.
❌ Les frais de gestion sur UC (0,60%) sont également un peu plus chers que sur les autres contrats présentés.
Jusqu’à 200€ offerts (max) pour l’ouverture d’un contrat Linxea Zen
Le tableau ci-dessous détaille les caractéristiques de chaque contrat. ⤵️
Le tableau comparatif des assurances-vie pour investir en SCPI
| Basalt Life | Lucya CNP | Louve Infinity | Placement-direct Vie | Linxea Zen | Moyenne du marché | |
|---|---|---|---|---|---|---|
| Courtier | Basalt | Lucya | Louve Invest | Placement-direct.fr | Linxea | – |
| Assureur | Garance | CNP Assurances | Corum Life | SwissLife | APICIL | – |
| Versement initial | 1 000 € (500 € avec versements programmés) | 500€ | 500 € avec 10% min. en SCPI, sinon 5 000 € | 500€ | 500€ | 1 000 € |
| Performance du fonds euros (2025) | 3,40 % | 2,33%* | 4,10% | 1,90% à 3,45% | 2,50% à 3,25% | 2,50% |
| Frais de gestion UC | 0,45 % | 0,30 % | 0,39 % | 0,50 % | 0,60 % | 0,85 % |
| Nombre de SCPI | 5 | 11 | 7 | 14 | 18 | 0 ou 1 |
| Nombre de SCPI sans frais | 5 | 2 | 0 | 2 | 2 | 0 |
| Nombre de SCPI dans notre classement (top 20) | 4 (Iroko Zen, Eden, Mistral Sélection, Remake Live) | 3 (Iroko Zen, Eden, Transitions Europe) | 4 (Epsicap Nano, Sofidynamic, Cristal Life, Épargne Pierre Europe) | 2 (Iroko Zen, Mistral Sélection) | 3 (Epsicap Nano, Iroko Zen, Mistral Sélection) | 0 |
| Plafond d’investissement en SCPI | 100% | 50% de l’encours total | 55% lors d’un versement ou d’un arbitrage | 40% par versement | 40% maximum de l’encours | – |
| Délai de jouissance | Mêmes qu’en direct (entre 4 et 6 mois selon SCPI) | Aucun | Propre à chaque SCPI (entre 3 et 6 mois) | 1 mois | 2 mois | Généralement plus court qu’en direct |
| Distribution des loyers | 100% | 100% | 100% | 100% | 100% | 85% |
| Nombre de SCI / SC | 5 | 0 | 0 | 12 | 7 | 0 ou 1 |
| Nombre d’OPCI | 0 | 1 | 0 | 0 | 5 | 0 ou 1 |
| Autres supports | Fonds et ETF actions et obligations, très bon fonds euros | Fonds classiques, ETF, titres vifs. | Fonds classiques, ETF et le meilleur fonds euros du marché | Fonds classiques, ETF, titres vifs, fonds euros boosté | Fonds classiques, ETF, titres vifs | Fonds classiques (OPCVM) |
| Commentaire | Le contrat le plus conciliant pour investir en SCPI. | Les frais de gestion les plus bas et un très bon catalogue. | Des frais très bas et une sélection de SCPI Corum | Une offre immobilière diversifiée avec également 12 SCI. | L’une des offres de SCPI les plus larges. | – |
| Avis détaillé | Avis Basalt Life | Avis Lucya CNP | Avis Louve Infinity | Avis Placement-direct Vie | Avis Linxea Zen | – |
| Offre | Jusqu’à 2 000 € offerts | 2,70% de bonus offert | – | 1 000€ offerts | +1,50% de bonus | – |
Comment choisir les meilleures SCPI dans son assurance-vie ?
Après avoir trouvé le bon contrat, il reste qu’en gestion libre, face à un catalogue d’une dizaine ou d’une vingtaine de SCPI, il faut savoir quels critères regarder pour faire le bon choix. D’abord, en fouillant un peu dans la fiche associée, ou sur le site de la société de gestion, un certain nombre d’indicateurs permettent d’établir l’intérêt ou la bonne santé d’une SCPI :
- Le taux de distribution : est-il supérieur à la moyenne du marché ?
- La liste des immeubles gérés et le Taux d’Occupation Financier (TOF) : permettent de voir la qualité du patrimoine et s’il est bien loué.
- Le délai de jouissance : au bout de combien de mois après la souscription allez-vous toucher les premiers loyers ?
- Le taux de valorisation des parts : choisissez plutôt des SCPI dont la valeur des parts est stable ou en hausse. Plus la valeur de reconstitution est au-dessus du prix de souscription, plus vous avez de chances de réaliser une plus-value sur la valeur de vos parts.
Ces critères sont détaillés par Hadrien dans l’article Les meilleures SCPI et leur fonctionnement, vous pouvez également consulter notre classement des meilleures SCPI et voir si celles référencées dans votre assurance vie y figurent !
La question des frais va aussi être déterminante. Aujourd’hui deux modèles coexistent :
- Les SCPI sans frais de souscription (arrivées sur le marché en 2019),
- Les SCPI « traditionnelles » avec frais de souscription (entre 10% et 12% du montant investi au départ).
Toutefois, il faut aussi regarder, outre les frais d’entrée, le montant des frais de gestion prélevés ensuite à chaque versement des loyers. Rappelons toutefois que le TD d’une SCPI est toujours communiqué net de frais de gestion.

J’ai plutôt tendance à privilégier les SCPI sans frais de souscription, afin que le montant investi au départ ne soit pas amputé d’entrée. Toutefois, avec une enveloppe comme l’assurance vie, on peut se dire que ces frais vont être compensés sur le long terme, si les frais de gestion sont en contrepartie moins élevés. C’est d’autant plus vrai avec l’assurance vie, car les frais d’entrée sont réduits par rapport à un achat en direct. ⤵️
Comprendre les frais d’entrée et de gestion des SCPI dans l’assurance vie
En passant par une assurance-vie, les frais d’entrée sont plus faibles qu’en direct, mais des frais de gestion viennent s’ajouter (souvent largement compensés par l’avantage fiscal). Décryptons cela ensemble ⤵️
Des frais de souscription souvent réduits en assurance-vie
À titre d’exemple, le tableau suivant donne le niveau de frais dans le contrat Placement Direct Vie :
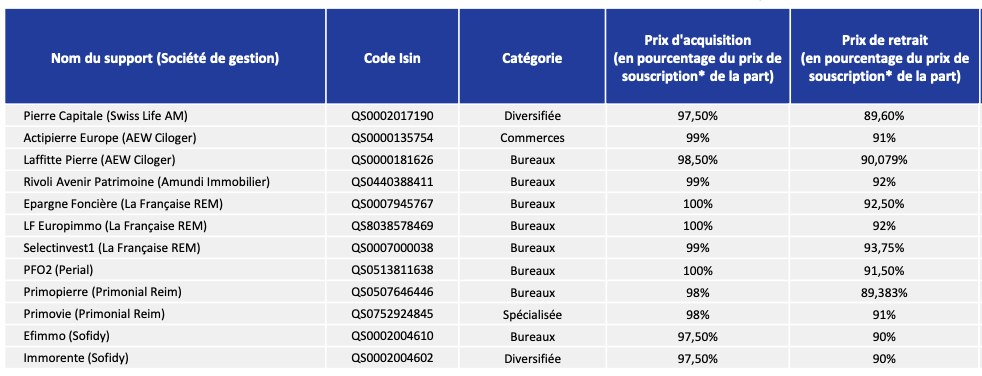
Pour bien comprendre, prenons Pierre Capitale en exemple :
- Prix d’acquisition : 97,5% du prix des parts. Cela signifie qu’à l’achat, vous payez vos parts 2,5% moins cher que si vous les achetiez en direct.
- Prix de retrait : 89,6% du prix des parts. Autrement dit, si vous deviez revendre vos parts, vous les revendriez 10,4% en dessous du prix d’achat. Pourquoi ? Parce qu’il y a 10,4% de frais d’entrée !
- Conclusion : sur Pierre Capitale il y a normalement 10,4% de frais de souscription, mais avec les 2,5% de réduction, vous tombez à 8,1% grâce à Placement Direct.
✅ L’assurance vie vous fait donc économiser une partie des frais d’entrée ! À la lecture de la colonne « Prix d’acquisition » où vous pouvez constater que cette économie est généralement comprise entre 1% et 2,50%.
➡️ Notez toutefois que toutes les SCPI ne sont pas concernées par cette réduction de frais. Par exemple, sur Epargne Foncière et PFO2, il n’y a aucune réduction.
De la même manière, vous trouverez ci-dessous la différence de commission de souscription pour le contrat Linxea Spirit :
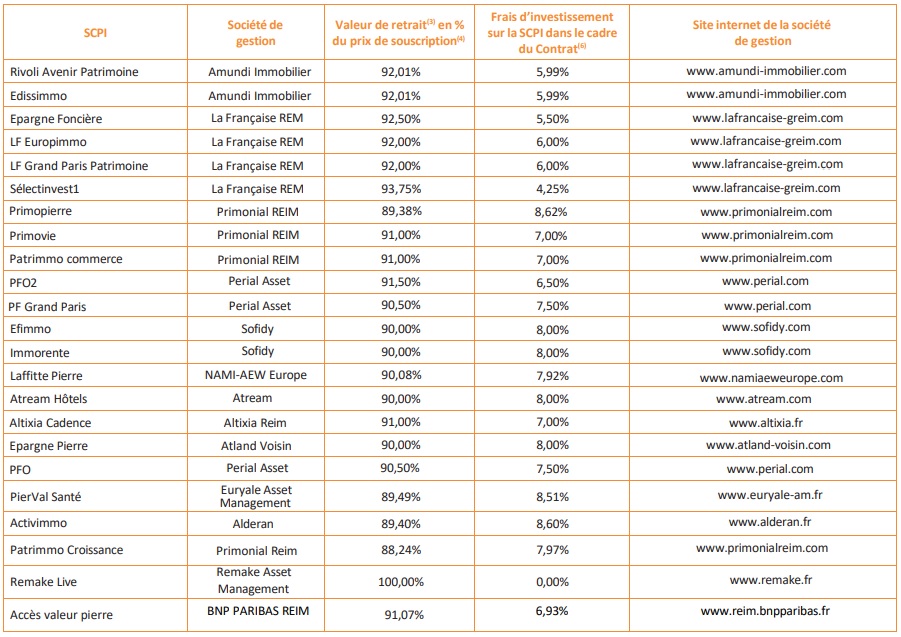
➡️ Le constat est le même ici. Grâce à l’assurance vie, vous passez, par exemple de 7,99% de frais d’entrée sur Rivoli Avenir Patrimoine à 5,99%. Soit une économie de 2%.
Les frais de gestion de l’assurance-vie s’ajoutent aux frais des SCPI
Pour finir, il ne faut pas oublier que l’assurance vie prélève des frais de gestion annuels : 0,50% par an sur Placement-direct Vie, 0,60% sur Linxea Zen, etc.
Ces frais de gestion concernent toutes les unités de compte et les SCPI ne font pas figure d’exception. En l’occurrence vous ne trouverez pas d’assurance-vie avec des frais de gestion en dessous de 0,30% (Lucya CNP) sauf sur CORUM Life, qui ne prélève pas de frais de gestion mais qui est limité aux SCPI de CORUM.
➡️ Entre les frais d’entrée réduits et l’avantage fiscal apporté par l’assurance-vie, ces frais de gestion ne viennent généralement pas impacter l’intérêt d’investir via une assurance-vie pour les foyers imposés à 30% ou plus.
Quelles SCPI sont éligibles à l’assurance-vie ? Comparatif 2026
Pour vous aider à constituer votre portefeuille de SCPI dans votre assurance-vie. Voici un tableau comparatif des SCPI éligibles à l’assurance-vie :
| Nom | Type | Frais d’entrée | Description | Zone géographique | Taux de distribution 2025 | Taux de distribution 2024 | Taux de distribution 2023 | Taux de distribution 2022 | Assurance-vie |
|---|---|---|---|---|---|---|---|---|---|
| Iroko Zen | SCPI | 0% | Diversifiée | Europe | 7,14% | 7,32% | 7,12% | 7,04% | Linxea Spirit |
| Remake Live | SCPI | 0% | Diversifiée | Europe | 7,05% | 7,50% | 7,79% | NA | Linxea Spirit |
| Corum Origin | SCPI | 11,964% | Diversifiée | Europe | 6,50% | 6,05% | 6,06% | 6,88% | Corum life | Louve Infinity |
| Corum Eurion | SCPI | 12% | Diversifiée et ISR | Europe | 5,73% | 5,53% | 5,67% | 6,47% | Corum life | Louve Infinity |
| Corum XL | SCPI | 12% | Diversifiée | Monde | 5,30% | 5,53% | 5,40% | 5,97% | Corum life | Louve Infinity |
| Sofidynamic | SCPI | 2% | Diversifiée | Europe | 9,04% | 9,52% | N/A | N/A | Louve Infinity |
| Épargne Pierre Europe | SCPI | 10% | Diversifiée | Europe | 6,75% | 6,75% | 6,26% | N/A | Louve Infinity |
| Épargne Pierre | SCPI | 8% sur Linxea Spirit | Bureaux | France | 5,28% | 5,28% | 5,28% | 5,28% | Linxea Spirit |
| Epsicap Nano | SCPI | 5% | Diversifiée | Europe | 7,01% | 6,55% | 6,25% | 6,08% | Louve Infinity |
| Cristal Life | SCPI | 12% | Diversifiée | Europe | 6,54% | 6,51% | 6,02% | 5,51% | Louve Infinity |
| Altixia Cadence | SCPI | 7% sur Linxea Spirit | Bureaux et commerces | France | 5,15% | 5,73% | 5,60% | 5,51% | Linxea Spirit |
| Efimmo 1 | SCPI | 8% sur Linxea Spirit | Bureaux | Région parisienne | 4,44% | 5,07% | 4,65% | 4,98% | Linxea Spirit | Placement Direct Vie | Easyvie | Lucya Cardif |
| PERIAL Opportunités Europe (ex. PFO) | SCPI | 7,5% sur Linxea Spirit | Bureaux, commerces et résidences | Europe | 6,10% | 6,27% | 5,70% | 5,57% | Linxea Spirit |
| Primopierre | SCPI | 8,62% sur Linxea Spirit | Bureaux | Région parisienne | 3,62% | 3,54% | 4,12% | 4,21% | Linxea Spirit | Placement Direct Vie | Easyvie |
| Immorente | SCPI | 8% sur Linxea Spirit | Bureaux | Europe | 5,00% | 5,04% | 5,00% | 4,82% | Linxea Spirit | Placement Direct Vie |
| Pierre Capitale | SCPI | Selon contrat | Bureaux | Europe | 5,05% | 5,22% | 5,16% | 5,05% | Placement Direct Vie |
| PFO2 | SCPI | 6,5% sur Linxea Spirit | Bureaux | France | 4,65% | 4,91% | 4,10% | 4,32% | Linxea Spirit | Placement Direct Vie | Easyvie | Lucya Cardif |
| Primovie | SCPI | 7% sur Linxea Spirit | Santé et éducation | Europe | 4,04% | 4,20% | 4,21% | 4,49% | Linxea Spirit | Placement Direct Vie | Lucya Cardif |
| LF Grand Paris Patrimoine | SCPI | 7,5% sur Linxea Spirit | Bureaux | France | 4,66% | 4,40% | 4,53% | 4,32% | Linxea Spirit | Lucya Cardif |
| Epargne Foncière | SCPI | 5,5% sur Linxea Spirit | Bureaux | Région parisienne | 4,86% | 4,52% | 4,43% | 4,64% | Linxea Spirit | Placement Direct Vie | Easyvie |
| Atout Pierre Diversification | SCPI | 4,14% | Bureaux et un peu de commerces | Région parisienne | 4,32% | 4,15% | 4,14% | 4,07% | Easyvie |
| Selectinvest 1 | SCPI | 4,25% sur Linxea Spirit | Bureaux et commerces | France | 4,44% | 4,40% | 4,13% | 4,17% | Linxea Spirit | Placement Direct Vie |
| LF Europimmo | SCPI | 6% sur Linxea Spirit | Bureaux et commerces | Europe | 4,63% | 4,30% | 4,64% | 4,32% | Linxea Spirit | Placement Direct Vie | Easyvie |
| AEW Commerces Europe | SCPI | Selon contrat | Commerces | Europe | 4,48% | 4,47% | 4,00% | 4,05% | Placement Direct Vie |
| Rivoli Avenir Patrimoine | SCPI | 5,99% sur Linxea Spirit | Bureaux | Région parisienne | 3,46% | 3,89% | 3,56% | 3,38% | Linxea Spirit | Placement Direct Vie | Lucya Cardif |
| Edissimmo | SCPI | 5,99% sur Linxea Spirit | Bureaux | France | 3,63% | 4,27% | 3,77% | 3,65% | Linxea Spirit |
| Laffitte Pierre | SCPI | 7,92% sur Linxea Spirit | Bureaux et commerces | France | 5,30% | 4,27% | 3,62% | 4,00% | Linxea Spirit | Placement Direct Vie |
| Patrimmo Commerce | SCPI | 7% sur Linxea Spirit | Commerces | France | 3,38% | 3,75% | 3,48% | 3,86% | Linxea Spirit | Placement Direct Vie |
| Atream Hôtels | SCPI | 8% sur Linxea Spirit | Hôtels et établissement de loisir | Europe | 5,05% | 5,05% | 5,30% | 5,05% | Linxea Spirit |
SCPI en assurance vie : la combinaison gagnante ?
Vous savez à présents quels contrats choisir et quelles SCPI mettre dedans, mais pourquoi passer par une assurance vie pour investir dans la pierre-papier est plus intéressant qu’en direct, c’est-à-dire en achetant directement ses parts auprès de la société de gestion ?
✅ Les bénéfices de l’achat de parts de SCPI via son assurance vie sont principalement de trois ordres :
- La fiscalité : en achetant vos parts en direct (sauf cas des SCPI 100% européennes), les revenus sont imposés comme des revenus fonciers (TMI + prélèvements sociaux à 18,6%, soit près de 60% ou plus pour les plus imposés). Or, la fiscalité de l’assurance-vie, c’est maximum 30% tout compris (12,80% pour l’impôt et 17,20% pour les prélèvements sociaux), avec en bonus un abattement annuel de 4 600 € (9 200 € pour un couple) au bout de 8 ans et une fiscalité réduite au-delà.
- La transmission : L’avantage fiscal de l’assurance-vie ne se limite pas à l’imposition sur les plus-values. C’est aussi un formidable outil de transmission qui peut vous permettre de réduire vos droits de succession. Alors que les SCPI en direct entreront dans l’assiette successorale à votre décès, l’assurance-vie est soumise à un barème plus avantageux et elle offre à chaque bénéficiaire un abattement qui peut aller jusqu’à 152 500 € !
- La liquidité : au sein d’une assurance-vie, l’assureur garantit la liquidité de vos parts. Contrairement à une souscription en direct, vous ne pouvez en principe pas être bloqué dans votre demande de retrait.
➡️ A ces trois avantages majeurs, peuvent s’en ajouter d’autres selon les contrats, ainsi que certains inconvénients. Les voici en synthèse :
- Fiscalité réduite avant 8 ans et a fortiori après
- Abattements pour vos bénéficiaires lors de la transmission
- Liquidité garantie par l’assureur
- Frais d’entrée plus faibles
- Ticket d’entrée généralement plus faible via une assurance vie qu’en direct
- Délai de jouissance souvent réduit
- Il faut ajouter les frais de gestion sur UC du contrat
- Certains assureurs ne reversent pas 100% des loyers
- Moins de SCPI disponibles en assurance vie qu’en direct
- Impossible d’acheter ses parts à crédit
Pour en savoir plus, je vous renvoie vers notre article : SCPI en direct ou assurance-vie : comment choisir ?
Je vous conseille d’investir dans des SCPI depuis une assurance vie lorsque vous avez une épargne déjà constituée et que vous souhaitez en tirer un revenu régulier. C’est, par exemple, un placement idéal pour un complément retraite.
A contrario, je vous conseille plutôt d’investir en SCPI en direct si vous souhaitez profiter d’un choix plus large de SCPI, investir à crédit ou utiliser le démembrement de propriété. Cette solution permet aussi d’éviter les frais de gestion propres à l’assurance-vie, même si les revenus fonciers sont en général davantage fiscalisés.
SCPI, SCI ou OPCI en assurance-vie : que choisir ?

Les SCPI ne sont pas les seuls supports immobiliers éligibles dans une assurance-vie. C’est aussi les cas des OPCI (Organisme de placement collectif en Immobilier) et les SCI (Sociétés civiles Immobilières). Voici les différences à connaître :
- Les SCPI gèrent des parcs immobiliers de bureaux, de locaux commerciaux ou des biens résidentiels.
- Frais d’entrée : 0% – 8% (dans l’assurance vie)
- Rendements : 3% – 7% par an
- Avis : ✅ Un investissement immobilier de long terme
- Les SCI en sont très similaires aux SCPI, cependant on en trouve certaines qui n’ont pas de frais d’entrée. Par ailleurs les SCI sont généralement plus diversifiées car elles investissent elles-mêmes dans des immeubles en direct et… dans des SCPI.
- Frais d’entrée : 0% – 2%
- Rendements : 1% – 4% par an
- Avis : Les SCI peuvent être une alternative aux SCPI pour un horizon court moyen terme inférieur à 6 ans. On vous en dit plus sur les SCI en assurance vie ici.
- Les OPCI ont moins de frais d’entrée mais ils sont moins rentables. En effet, contrairement aux SCPI, ils doivent être en partie investies dans des actifs obligataires (obligations d’États ou obligations d’entreprises) ce qui les rend plus liquides mais aussi moins performants.
- Frais d’entrée : 0% – 3%
- Rendements : 0% – 3% par an
- Avis : ❌ À éviter. Le rapport rendement/frais ne me paraît pas approprié aujourd’hui. Quitte à investir dans des obligations, autant utiliser des ETF obligataires avec des frais réduits.
Pour ceux qui souhaitent aller plus loin, nous avons établi une comparaison complète entre OPCI et SCPI.
Sélection de SC et SCI éligibles à l’assurance-vie
Et si vous souhaitez plutôt investir à moyen terme, avec moins de frais d’entrée et un portefeuille plus diversifié. Voici une sélection de SCI éligibles à l’assurance vie :
| Nom | Type | Frais d’entrée | Description | Zone Géographique | Performance 2025 | Performance 2024 | Performance 2023 | Performance 2022 | Contrat |
|---|---|---|---|---|---|---|---|---|---|
| SC Pythagore | SCI | 0% | Diversifiée | Europe | 0,03% | 0,02% | -11.95% | 2,35% | Evolution vie | Placement Direct Vie |
| Invest Immo Selection | SCI | 0% | Bureaux | Europe | 0,45% | -7,24% | -13,34% | 3,96% | Evolution vie |
| Viagénérations | SCI | 1% | Viagers résidentiels | France | 2,23% | 4,04% | 3,46% | 3,12% | Placement Direct Vie |
| LF Multimmo (Philosophale 2) | SCI | 1% | Diversifiée | Europe | -1,52% | -22,32% | -5,75% | 3,03% | Linxea Spirit | Placement Direct Vie |
| Novaxia R | SCI | 1% à 2% | Logements | France | -2,82% | 3,20% | 2,10% | 5,04% | Placement Direct Vie |
| SCI Euro Carbone | SCI | 2% | Bureaux | Europe | 1,40% | -0,96% | -10,66% | 4,17% | Linxea Spirit |
| Tangram | SCI | 2% | Diversifiée | Europe | 3,54% | -1,83% | -12,97% | 2,40% | Linxea Spirit |
| SCI Capimmo | SCI | 2% | Diversifiée | Europe | 0,36% | -13,59% | -11,55% | 4,04% | Linxea Spirit | Evolution vie | Placement Direct Vie |
| Sofidy Convictions Immobilières A | SCI | 2% | Diversifiée | Europe | 2,70% | -0,85% | -0,41% | 3,26% | Linxea Spirit | Placement Direct Vie |
- Chiffres de l’ASPIM sur les SCPI : https://www.aspim.fr/chiffres-du-marche-des-FIA-en-immobilier/scpi.html
Questions fréquentes : tout savoir sur les SCPI en assurance-vie
Une SCPI (Société Civile de Placement Immobilier) est une société qui investit votre argent dans un parc immobilier et vous verse un loyer en contrepartie.
Une assurance-vie est une enveloppe fiscale qui permet d’investir dans divers supports : fonds d’investissement en actions, en obligations et fonds d’investissement en immobilier (SCPI, SCI et OPCI).
Lorsque vous investissez dans une SCPI depuis une assurance-vie, vous profitez de la fiscalité de l’assurance-vie.
Les foncières cotées sont des entreprises qui, au même titre que les SCPI, gèrent des parcs immobiliers de grande ampleur. Néanmoins, étant cotées en bourse elles sont plus volatiles et elles vous versent non pas des loyers mais des dividendes.
Oui, les SCPI sont soumises à l’IFI, même dans une assurance-vie.
Non, pas nécessairement. Selon que vous êtes à la recherche d’une assurance-vie pour investir en SCPI, en ETF ou dans le fonds euro, le meilleur contrat ne sera pas le même. Retrouvez notre comparatif ici pour plus de détails !
Réponse dans notre article : Assurance vie pour enfant : conseils & sélection 2026.
La majorité des PER sont gérés par des assureurs, et très similaires aux contrats d’assurance-vie. Il en existe donc qui proposent des SCPI. Retrouvez les meilleurs PER proposant des SCPI dans notre palmarès des PER.
Non, vous ne pouvez pas acheter de parts de SCPI en passant par votre PEA. Au même titre que les foncières cotées, les SCPI et le PEA ne sont pas compatibles juridiquement.
Chaque modalité d’investissement possède des atouts différents. En direct, vous pourrez acheter à crédit, vous aurez plus de choix, et vous n’aurez pas de frais de gestion annuels d’assurance-vie à payer. Grâce à l’assurance-vie, vous bénéficiez en revanche d’une fiscalité potentiellement plus avantageuse, ainsi que d’un cadre favorable pour la transmission. Les commissions de souscription sont souvent plus faibles. Pour choisir l’option la plus favorable pour vous, voici mes conseils pour choisir entre SCPI en direct ou assurance-vie.