Les obligations sont des titres boursiers souvent moins connus des particuliers que les actions. Leur fonctionnement peut sembler de prime abord un peu plus compliqué. Pourtant elles peuvent avoir plusieurs avantages face aux actions : moins de volatilité, un rendement régulier, offrir plus de visiblité… A condition de bien saisir leurs spécificités.
➡️ Pourquoi, comment et quand investir dans des obligations ? Sont-elles adaptées à votre projet ou profil, et valent-elles le coup en ce moment ? On fait le point !
Qu’est-ce qu’une obligation ?
➡️ Vous vous trouvez donc dans la position de la banque dans un crédit immobilier : c’est vous qui prêtez, et vous recevez en contrepartie des intérêts.
Coupon, maturité, nominal, défaut… Quelques notions à connaître
Voici quelques notions spécifiques aux obligations à avoir en tête :
- Le coupon : c’est le taux d’intérêt d’une obligation. Il est en principe fixe et connu à l’avance. Par exemple, une obligation 10 ans achetée 100 € à un taux de 4%, signifie que l’émetteur doit vous verser 4€ par an pendant dix ans en guise d’intérêts.
- La maturité : c’est la durée de l’obligation, qui est fixée au moment de son émission. Par exemple, une obligation de l’État français 10 ans a une durée de 10 ans, au terme de laquelle l’investisseur doit être remboursé.
- Le nominal : c’est la somme d’argent initiale prêtée par l’investisseur et que l’émetteur (État ou entreprise) s’engage à lui rembourser à la date d’échéance.
- Le défaut : c’est le principal risque d’une obligation, à savoir que l’émetteur fasse défaut, c’est-à-dire qu’il ne soit plus en mesure de verser les intérêts annuels ou de rembourser à l’investisseur son nominal à l’échéance.
Obligations d’État, obligations d’entreprise et high yield
Nous allons distinguer à ce stade 3 grandes catégories d’obligations, pour donner un premier aperçu de cette classe d’actifs :
- Obligations d’État : il s’agit des obligations émises par les États, qui peuvent aussi être appelées « bons du trésor ». L’obligation d’État la plus connue en France est l’OAT 10 ans (« Obligation assimilable au Trésor »), un titre de dette émis pour 10 ans.
- Obligations d’entreprise : il s’agit d’obligations émises par des entreprises en quête de financement pour développer leur activité (acheter des machines, investir dans la R&D, etc.). On parle aussi d’obligation « corporate« .
- Obligations « high yield« : il s’agit d’obligations à « haut rendement ». Contrairement aux obligations d’État qualifiées d' »investment grade » et réputées très sûres, celles-ci sont émises par des entreprises qui ont un risque plus élevé de faire défaut. Elles distribuent donc aussi un coupon qui rémunère davantage.
Pourquoi investir dans des obligations ? Les avantages
Les avantages des obligations : revenus, visibilité et diversification
Les obligations présentent plusieurs avantages pour les investisseurs :
- Réduire le risque : dans l’ensemble, les obligations sont moins volatiles que les actions. Ce faisant, en intégrant des obligations dans votre portefeuille boursier, vous abaissez le risque de perte.
- Améliorer la diversification : il n’est pas rare qu’en période de baisse du prix des actions, les obligations s’apprécient. Lors d’un krach boursier, les investisseurs se tournent en effet vers des actifs moins risqués. Avec des obligations vous améliorez donc la diversification de votre portefeuille.
- Avoir de la visibilité : avec une obligation, le taux de rémunération est fixe et connu à l’avance (contrairement au dividende d’une action qui est incertain). Ainsi avec une obligation, vous avez plus de visibilité sur la rentabilité de votre investissement.
Quels sont les risques des obligations ?
Les obligations sont souvent présentées comme des placements plus prudents que les actions. C’est globalement vrai, mais cela ne veut pas dire qu’elles sont sans risque. Avant d’investir, il faut surtout comprendre les cinq risques suivants.
Le risque de taux
C’est le principal risque quand vous investissez dans une obligation à taux fixe. Lorsque les taux d’intérêt montent (en période d’inflation par exemple), les anciennes obligations deviennent moins attractives, puisque de nouvelles obligations sont émises avec de meilleurs rendements.
❌ Résultat : si vous voulez revendre votre obligation avant son échéance, vous pouvez subir une moins-value. C’est-à-dire la revendre moins cher que vous ne l’avez achetée.
Ce risque n’est pas à craindre si vous conservez votre obligation jusqu’au remboursement final et que l’émetteur ne fait pas défaut.
Le risque de défaut
❌ Une obligation reste une dette. Si l’État, ou l’entreprise qui l’a émise n’est plus capable de payer les intérêts ou de rembourser le capital, vous pouvez perdre une partie, voire la totalité de votre investissement.
C’est pour cela qu’une obligation d’État solide n’a pas le même niveau de risque qu’une obligation d’entreprise très endettée ou qu’une obligation high yield.
➡️ Plus le rendement proposé est élevé, plus le risque de défaut est également élevé.
Le risque de liquidité
❌ Certaines obligations sont faciles à revendre, d’autres beaucoup moins. Si le marché est au ralenti ou que l’obligation intéresse peu d’acheteurs, vous devrez parfois accepter un prix moins favorable pour la revendre rapidement.
➡️ Ce risque concerne surtout les obligations achetées en direct. Les ETF obligataires sont généralement plus simples à acheter et revendre, mais leur prix peut tout de même varier selon les conditions de marché.
Le risque de change
❌ Si vous achetez une obligation libellée dans une autre devise que l’euro, par exemple en dollar, votre rendement dépend aussi de l’évolution du taux de change. Même si l’obligation rembourse correctement, une baisse de la devise peut réduire, voire effacer, votre gain une fois converti en euros.
➡️ Ce risque est souvent sous-estimé. Une obligation américaine peut sembler plus rémunératrice sur le papier, mais il faut intégrer l’effet euro/dollar dans le calcul.
Le risque lié à la durée ou maturité
❌ Plus une obligation a une échéance lointaine, plus son prix est sensible aux variations de taux. Une obligation à 20 ans bougera donc beaucoup plus qu’une obligation à 2 ans si les taux remontent ou baissent.
➡️ En pratique, il faut faire correspondre la maturité de l’obligation avec votre horizon de placement. Si vous savez que vous aurez besoin de votre argent dans trois ans, mieux vaut éviter de vous exposer fortement à des obligations très longues.
Comment acheter des obligations : 5 solutions
Les obligations sont des titres financiers. Elles s’achètent et se revendent donc en Bourse, comme je l’explique dans la vidéo ci-dessous. Cet investissement boursier peut se faire via différents placements ou enveloppes fiscales, détaillés après. Pour être complet, il faut dire qu’il existe aussi un marché des obligations non-cotées en Bourse, on parle alors de dette privée.
Acheter des obligations en direct avec un compte-titres (CTO)
En tant qu’investisseur particulier, vous pouvez acheter des obligations individuelles lorsqu’elles sont cotées en Bourse. Et l’enveloppe fiscale la plus adaptée pour le faire est le compte-titres ordinaire (CTO).
L’avantage de détenir des obligations « en direct » (sous forme de titres vifs) est de pouvoir les garder jusqu’à échéance. Ce qui a deux avantages :
- vous touchez les intérêts (le coupon) durant toute la durée,
- vous êtes sûr de ne pas réaliser de moins-value, car vous ne revendez pas l’obligation.
❌ Mais acheter une obligation par soi-même peut être relativement contraignant. Le montant minimal par transaction est généralement de plusieurs milliers d’euros pour une seule obligation et les courtiers en ligne n’ont pas toujours une gamme d’obligations très large.
✅ En la matière, la néobanque Trade Republic a innové en permettant d’acheter des fractions d’obligations, à partir de 1 €, et de les détenir dans son portefeuille boursier. Cela en fait donc un courtier idéal pour ceux qui veulent investir en obligations avec un petit budget.
➡️ Investissez dans des obligations à partir d’un euro avec Trade Republic !
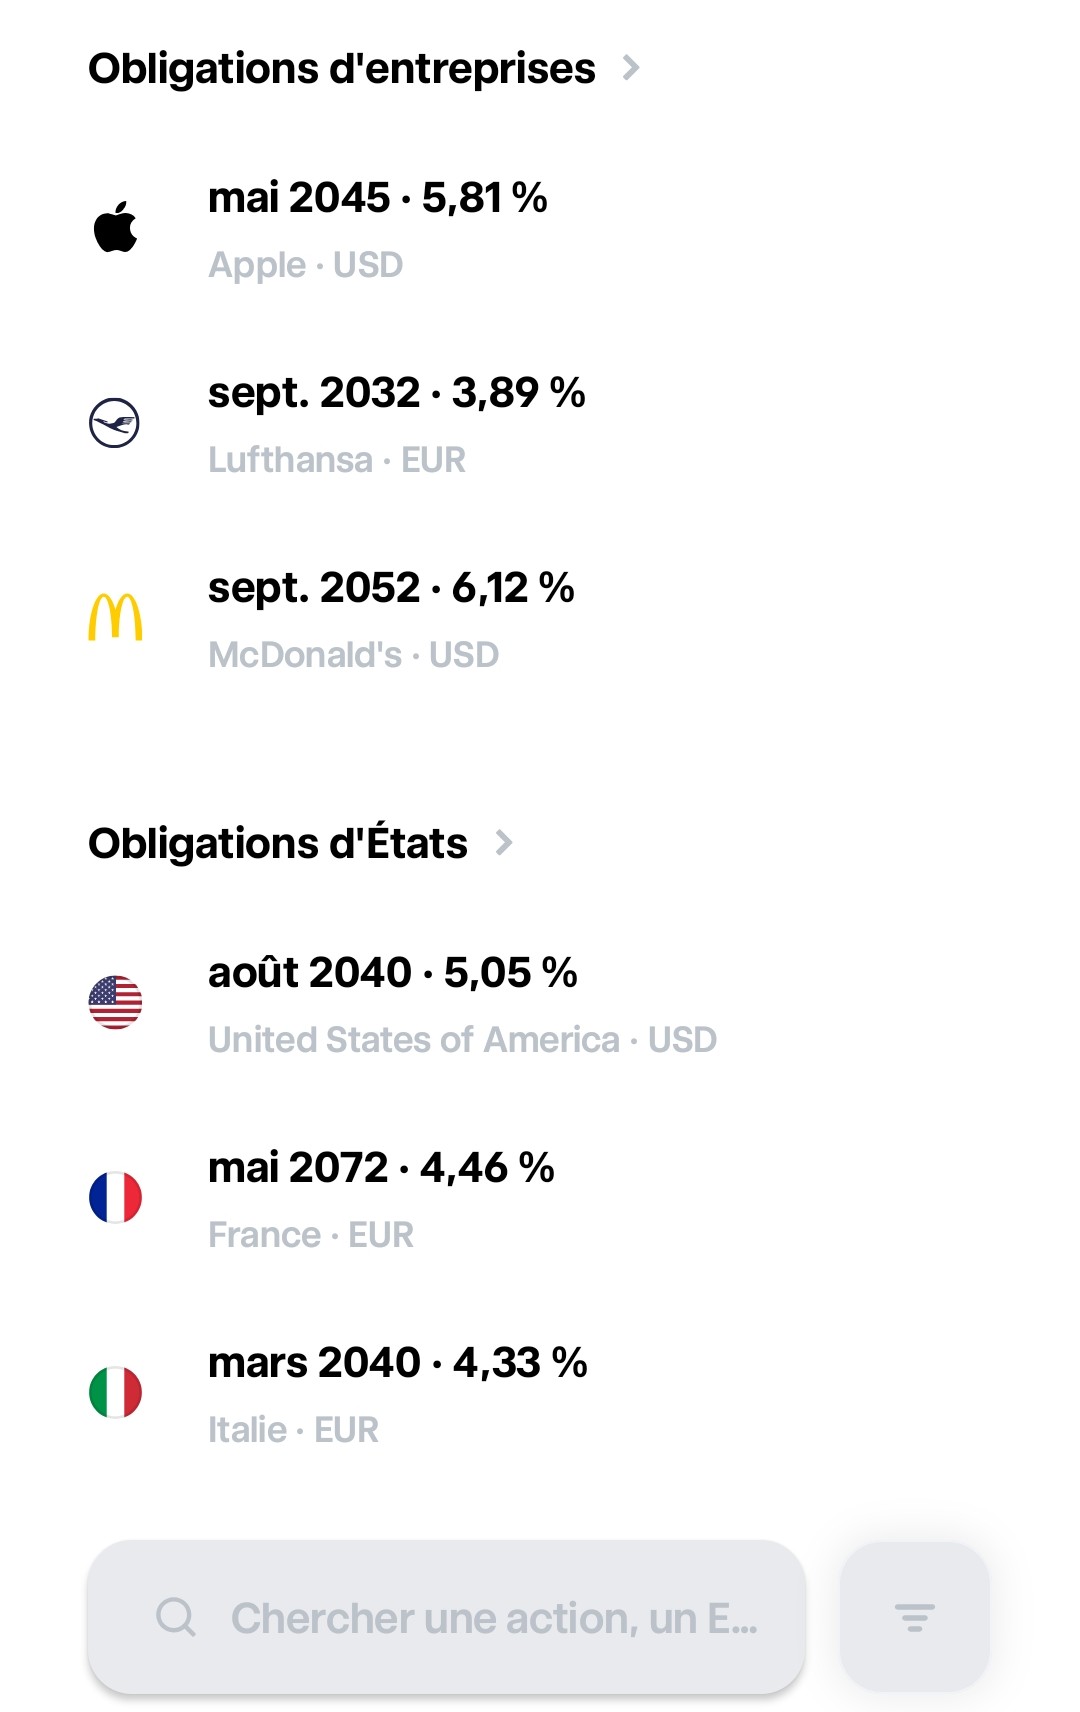
Et pour avoir le choix le plus large possible, je vous recommande Saxo. Ce n’est pas le courtier le moins cher, mais c’est celui qui vous donnera le plus de possibilités. Leur plateforme est par ailleurs très agréable. Voici un échantillon des obligations disponibles chez Saxo :
➡️ Investissez dans toutes les obligations cotées avec Saxo !


Le grand bénéfice de détenir une obligation « en direct » via son compte-titres est de pouvoir la conserver jusqu’à son échéance pour toucher des coupons réguliers. A l’inverse, comme nous allons le voir juste en dessous, un ETF obligataire va revendre ses obligations avant leur échéance pour en racheter d’autres, ce qui peut générer une plus-value ou une moins-value. ⤵️
Investir avec des ETF obligataires : la solution la plus simple
Le plus simple pour investir sur le marché obligataire reste de le faire par l’intermédiaire d’un fonds d’investissement.
✅ L’avantage : vous n’avez pas besoin de sélectionner vous-mêmes les titres. Vous aurez accès directement à un panier d’obligations diversifié.
Il existe de nombreux fonds différents, généralement différenciés selon qu’ils investissent dans les obligations d’État, les obligations d’entreprises, etc.
❌ Le problème de ces fonds vient de leurs frais élevés : comptez entre 1% et 1,5% de frais de gestion annuels.
➡️ Pour minimiser l’impact de ces frais, je vous recommande plutôt d’utiliser des ETF.
Les ETF, aussi appelés trackers, sont des fonds d’investissement à frais réduits. Ils permettent de bien diversifier votre portefeuille boursier pour un coût presque imperceptible : comptez moins de 0,3% par an pour la plupart des ETF obligataires ; et de l’ordre de 0,1% par an pour les moins coûteux.
Les différents ETF obligataires
Les ETF obligataires sont catégorisés et sous-catégorisés par classes d’actifs, de sorte que vous pouvez trouver :
- des ETF d’obligations d’État européens, très peu risqués ;
- tout comme des ETF d’obligations d’entreprises à haut rendement, plus volatils.
➡️ Reste à faire votre sélection. On vous en dit plus dans notre article dédié aux ETF obligataires.
Comment investir dans des ETF obligataires ?
Vous pouvez acheter des ETF obligataires depuis un compte-titres et dans certaines assurances-vie et certains PER (le choix sera alors plus restreint). Pour vous aider, nous avons fait un comparatif des meilleurs courtiers :
- Les meilleurs courtiers en bourse (pour investir dans un compte-titres).
- Les meilleures assurances-vie qui proposent des ETF (mais pas que).
- Les meilleurs PER avec des ETF.
Fonds datés : investir en obligations avec une échéance cible
Les fonds obligataires datés sont des fonds d’investissement dont la durée est prédéfinie. Ces fonds vont conserver les obligations dans lesquelles ils investissent jusqu’à leur échéance. Il y a donc trois phases :
- une phase de collecte et de sélection des titres ;
- une phase de distribution, pendant laquelle le fonds touche les coupons des obligations et les redistribue aux épargnants ;
- une phase de clôture, pendant laquelle les obligations restantes sont revendues et le fonds est fermé. Le capital est alors restitué aux investisseurs.
Voici deux exemples de fonds datés :
- Le fonds Corum Butler, à horizon 2029. Il vise un rendement supérieur à 5% grâce à des obligations d’entreprises. Vous pouvez souscrire à ce fonds sur Corum.
- Le fonds Sycoyield 2026, géré par Sycomore. Ce fonds d’échéance 2026 vise un rendement élevé en investissement dans des obligations d’entreprise High Yield. Vous pouvez notamment souscrire à ce fonds depuis une assurance-vie Linxea.
Utiliser l’assurance-vie ou le PER pour investir en obligations
Pour investir en obligations via votre assurance vie ou votre PER, vous aurez trois solutions :
- En investissant dans des fonds obligataires datés via les unités de compte (UC) de votre contrat,
- En investissant dans des ETF obligataires, toujours via les UC, si votre assureur en propose,
- En plaçant votre argent dans le fonds euros de l’assurance vie : le fonds à capital garanti est en effet composé à au moins 75% d’obligations, généralement d’États, ce qui garantit son absence de risque.
Les fonds obligataires datés (ou à « échéance »), disponibles dans les bons contrats d’assurance vie ou les PER, peuvent être intéressants pour « bloquer » un rendement sur une durée connue à l’avance. Cela offre de la visibilité à votre épargne. Mais sans le savoir, l’immense majorité des épargnants français investit déjà dans des obligations, via le fonds euros de l’assurance vie.
Crowdfunding obligataire : rendement élevé, risque élevé
Le principe du financement participatif (ou crowdfunding) est simple : une entreprise organise un « financement par la foule » (traduction littérale de crowdfunding) pour obtenir des fonds auprès des particuliers. L’entreprise peut leur verser des intérêts et/ou rembourser le capital à l’échéance.
➡️ Ainsi, dans certains cas, le financement participatif donne lieu à l’émission d’une obligation. Mais celle-ci n’est pas cotée en Bourse.
✅ L’avantage : les tickets d’entrée sont bien plus faibles que pour une obligation « classique ». Vous pouvez financer des startups et des PME avec une mise de quelques euros.
❌ Attention toutefois, contrairement aux obligations cotées en Bourse qui peuvent être revendues à tout moment (aux heures d’ouverture de la Bourse), celles-ci sont illiquides. Votre épargne est donc bloquée jusqu’à l’échéance. Les PME sont par ailleurs plus fragiles et les risques de défaut sont nettement plus élevés ; en contrepartie, les rendements sont plus attrayants.
➡️ On vous en dit plus sur le crowdfunding immobilier ici et le crowdlending là !
Exemple d’une solution de prêts obligataires avec Mintos
Plateforme d’investissement un peu hybride, Mintos vous permet d’investir facilement dans des obligations d’entreprise.

Créée en 2015, la plateforme Mintos avait déjà collecté plus de 12 milliards d’euros auprès de ses utilisateurs fin 2025. Elle propose 3 solutions pour investir dans des projets d’entreprises :
- Mintos Core, pour investir en deux clics, de manière diversifiée, avec un taux d’intérêt moyen aux alentours de 12%.
- Stratégies automatisées personnalisées, pour configurer vous-même le type de projets dans lesquels vous souhaitez investir, de manière automatique.
- Investissement manuel, pour tout faire vous-même.
🔎 Pour en savoir plus, direction notre avis dédié à Mintos.
En passant par Finance Héros, recevez 25€ de bonus si vous investissez plus de 1 500€ avec Mintos dans les 30 premiers jours qui suivent votre inscription.
Obligations en direct, ETF ou fonds datés : que choisir ?
Vous avez désormais les différentes possibilités d’investissement en obligations en tête, mais laquelle est la plus adaptée à votre profil ou projet d’épargne ? Voici un tableau récap :
| Solutions | Pour quoi ? | Avantages | Limites |
|---|---|---|---|
| Obligations en direct | Projet avec une échéance connue | Intérêts réguliers, remboursement à échéance si pas de défaut | Ticket élevé sauf sur certaines plateformes |
| ETF obligataires | Diversifier un portefeuille actions, réduire la volatilité | Diversification, frais faibles, accès facile | Généralement sans échéance |
| Fonds datés | Projets avec une échéance cible | Intérêts réguliers et remboursement au terme sauf défaut | Attention aux frais de gestion et d’entrée |
| Fonds euros | Pour son épargne de précaution | Capital garanti, très accessible | Rendement souvent plus faible |
| Crowdfunding obligataire | Pour une épargne de diversification | Rendement potentiellement élevé | Illiquidité, risque élevé |
Quelles obligations choisir selon son profil de risque ?
Selon votre objectif (court terme ou long terme) et votre profil de risque (prudent ou dynamique), vous choisirez :
- plutôt des obligations d’État, plus sécurisées,
- des obligations d’entreprises, plus performantes ;
- voire des obligations high yield, qui sont les plus risquées.
Le rendement de ces catégories d’obligations est en général déterminé par deux éléments :
- La qualité de l’émetteur : plus il est susceptible de faire défaut, plus le rendement est élevé.
- La maturité : plus l’échéance de l’obligation est lointaine, plus le rendement est élevé. Par exemple, une obligation qui a une maturité d’un an aura un taux plus bas qu’une obligation à 20 ans.
Le tableau suivant vous donne un aperçu des principales catégories d’obligations, avec les maturités et rendements généralement associés :
| Type d’obligations | Maturité typique | Rendement | Devise | Exemple d’ETF | Investir (Compte titres) | Investir (Assurance vie) |
|---|---|---|---|---|---|---|
| Obligations d’États Européens à court terme | 1 à 3 ans | 2 à 3% | EUR | LU1650487413 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations d’États Européens à long terme | 7 à 15 ans | 3 à 3,5% | EUR | LU1287023185 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations d’entreprises européennes | 1 à 10 ans | 2 à 5% | EUR | LU0119099496 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations d’entreprises à haut rendement | 1 à 10 ans | 5 à 7% | EUR | LU1215415214 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations Trésor Américain à court terme | 1 à 3 ans | 3 à 4% | USD | LU1407887089 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations Trésor Américain à long terme | 7 à 10 ans | 4 à 5% | USD | LU1407887915 | DEGIRO / Saxo | Linxea Spirit 2 |
| Obligations d’entreprises américaines | 1 à 15 ans | 5 à 7% | USD | LU2089239276 | DEGIRO / Saxo | Linxea Spirit 2 |
Quand faut-il investir dans des obligations ?
Selon moi, les obligations se prêtent particulièrement bien à deux objectifs :
- Booster son épargne de précaution ;
- Investir pour un projet de court terme.
➡️ Examinons ces deux situations séparément.
Obligations pour son épargne de précaution : bonne ou mauvaise idée ?
L’épargne de précaution est la fraction de votre épargne qui doit vous permettre de traverser un moment difficile : perte d’emploi, problème de santé ou besoin ponctuel en période de crise.
Votre épargne de précaution se doit donc d’être facilement mobilisable et peu risquée. Le fonds en euros d’une assurance vie, dont le capital est garanti, est une solution de choix. Mais, en y ajoutant une fraction d’actifs obligataires vous pouvez obtenir un double boost :
- d’abord parce que les taux obligataires sont aujourd’hui plus élevés que le rendement des fonds euros ;
- ensuite parce que la plupart des contrats d’assurance vie prévoient un taux boosté sur le fonds euro si vous investissez dans une proportion minimale d’unités de compte (dont les fonds obligataires font partie).
➡️ Comme votre épargne de précaution n’a pas d’échéance prédéfinie, je recommande d’ajouter des ETF obligataires à votre assurance-vie, leurs frais seront plus faibles que ceux des fonds traditionnels.
Au sein d’une assurance vie, les ETF obligataires sont aussi une alternative pour les épargnants qui souhaiteraient investir à 100% en fonds euros, ce qui n’est pas toujours possible. Dans certains PER ou assurance vie sans fonds euros, ce sont également fonds obligataires qui servent à sécuriser votre épargne.
Investir à court terme avec des obligations : dans quels cas ?
✅ Si vous avez un projet d’investissement à court terme, par exemple un investissement dans l’immobilier, les obligations peuvent être une bonne alternative aux comptes à terme ou aux livrets.
Dans ce cas, vous pouvez acheter une ou plusieurs obligations cotées en Bourse et dont l’échéance correspond à l’horizon de votre projet d’investissement.
Une autre possibilité est d’investir dans le crowdfunding immobilier. Des plateformes comme Homunity ou Raizers proposent en effet de financer des projets de construction portés par des promoteurs immobiliers ou des marchands de biens qui empruntent sur des durées de 12 à 36 mois. Les taux de ces obligations peuvent atteindre entre 8 % et 12 % mais votre placement est illiquide et le risque de défaut est plus élevé.
Conclusion : faut-il investir dans des obligations en ce moment ?
Actuellement les taux obligataires sont particulièrement élevés. Le taux d’une obligation de l’État français à 10 ans, qui sert de référence, avoisine 4%, proche de son niveau lors de la crise des supbrimes en 2007. A priori, bonne nouvelle, puisque les obligations distribuent des coupons intéressants y compris sur la durée. Mais attention à votre stratégie si les taux continuent de monter.
Pourquoi les obligations redeviennent intéressantes quand les taux montent
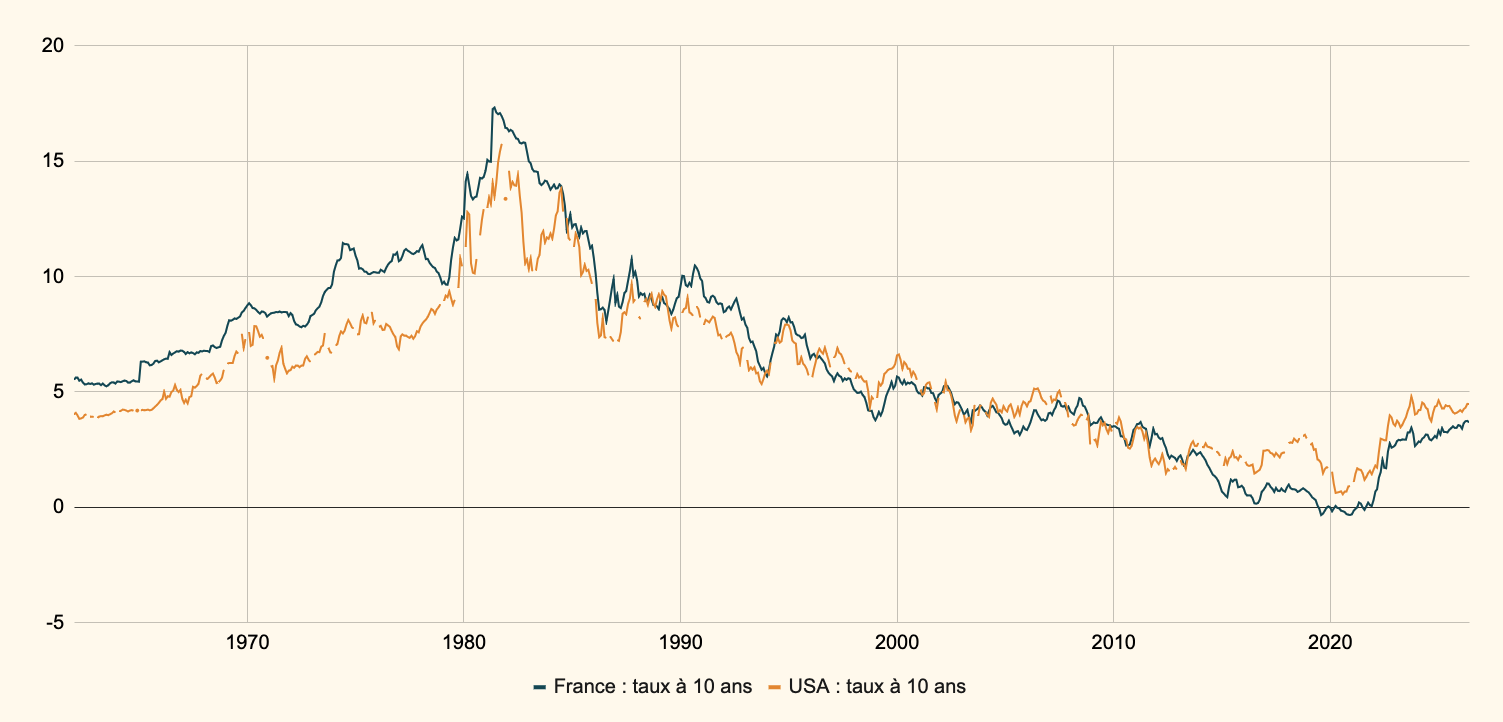
📈 Le graphique ci-dessus donne l’historique des taux des obligations à 10 ans françaises et américaines. Avec le retour de l’inflation en 2022, les banques centrales ont été obligées de remonter leurs taux directeurs. Par effet de domino, cela a entraîné une hausse des taux obligataires. Alors qu’ils étaient quasiment nuls depuis la fin des années 2020, ils ont brutalement remonté en 2022.
Il n’est désormais pas rare de trouver des obligations dont le rendement se situe entre 3% et 8% selon le type d’obligation et sa maturité.
À ces taux les obligations redeviennent compétitives face à d’autres placements financiers :
- les livrets dont les taux sont autour de 1,5% à 2% ;
- les fonds en euros des assurances-vie, avec des rendements compris entre 2 et 4% ;
- et les SCPI, dont le rendement moyen avoisine les 5%.
Des rendements intéressants à condition de conserver vos obligations jusqu’à maturité
Les obligations peuvent donc mériter à nouveau leur place dans votre patrimoine. Mais à condition de les conserver jusqu’à leur échéance ! En effet, si les taux continuent de monter, les obligations que vous mettez dans votre portefeuille en ce moment risquent d’être en position de moins-value si vous décidiez de les revendre.
Idem pour les ETF obligataires qui revendent régulièrement une partie de leur stock d’obligations. Quand les taux grimpent sans s’arrêter, l’ETF affiche un rendement négatif.
➡️ Face à des taux obligataires qui montent, mieux vaut avoir un projet bien déterminé et une stratégie claire.
Questions fréquentes
Une obligation est un titre de dette, émis par une société ou un État. Pour un particulier, acheter une obligation consiste donc à prêter de l’argent à l’émetteur pour une durée fixée. En échange, ce dernier vous verse un revenu fixe durant toute la durée de l’obligation, et vous récupérez à la fin le capital « prêté ».
Pour acheter une obligation depuis un compte titre, il suffit de passer un ordre de bourse depuis la plateforme de votre courtier. Cela n’est pas différent de la façon dont vous achetez une action.
Vous ne pouvez acheter des obligations que depuis un compte-titres ordinaire. En revanche vous pouvez aussi investir dans des obligations depuis une assurance vie et un PER par l’intermédiaire d’un fonds ou d’un ETF.
Les obligations les plus rentables sont généralement celles dont la maturité est la plus longue et dont l’émetteur est le plus fragile financièrement : les Éutats émergents et les entreprises en difficulté. Attention, car le risque de défaut et/ou le risque de change est important sur ces actifs.
Réponse ici : Quand investir en Bourse ? Est-ce le bon moment ?
Oui, notamment dans des ETF obligataires qui investissent dans des entreprises peu risquées (Investment Grade) ou avec un risque de défaut plus élevé, on parle alors d’ETF high yield.
Oui, si l’émetteur fait défaut ou si vous revendez votre obligation avant l’échéance à un prix inférieur à votre prix d’achat. En revanche, si vous conservez une obligation jusqu’à son échéance et que l’émetteur rembourse, vous récupérez votre investissement.
Les obligations en direct conviennent si vous voulez viser une échéance précise et disposez d’un capital suffisant pour diversifier. Les ETF obligataires sont plus simples, plus accessibles et plus diversifiés, mais leur valeur varie en continu.
Comme son nom l’indique, le PEA est fait pour investir en actions. Pour investir en obligations, le compte-titres, l’assurance-vie ou le PER sont plus adaptés.