Frais d’entrée, frais de gestion, frais d’arbitrage… Les assureurs n’ont jamais été à court d’idées pour pimenter la facture de vos contrats d’assurance-vie. Tous les frais ne sont, par ailleurs, pas toujours très visibles. Et, une chose est sûre ; les frais sont très variables d’une assurance-vie à l’autre.
Dès lors, avant de vous lancer, assurez-vous d’avoir en tête toutes les couches de frais et analysez-les avec attention, au risque de voir vos profits quelque peu écornés…
- Une assurance-vie comporte deux grandes couches de frais : ceux du contrat et ceux des supports d’investissement.
- En 2025, les frais de gestion moyens atteignaient 0,67% sur le fonds en euros et 0,88% sur les unités de compte.
- Les fonds détenus en unités de compte coûtaient en plus 1,60% par an en moyenne, contre 0,29% pour les ETF actions.
- Les meilleurs contrats en ligne ne facturent ni frais de versement ni frais d’arbitrage courant.
- Les frais de gestion du contrat sont inévitables dans la plupart des assurances-vie, mais 0,30% à 0,50% par an constitue aujourd’hui un niveau compétitif pour une gestion libre.
- La fiscalité appliquée lors d’un retrait ne doit pas être confondue avec les frais de rachat.
- Les frais ponctuels sont visibles immédiatement, mais les frais annuels récurrents sont généralement les plus pénalisants sur le long terme.
Les moyennes officielles de 2025 proviennent de l’OPEF et de l’ACPR.
➡️ Dans cet article nous décortiquons les frais de l’assurance-vie et analysons les frais de près de 200 contrats !
Les différents types de frais
On peut décomposer les frais de l’assurance-vie en quatre catégories :
- les frais d’entrée et de versement ;
- les frais de gestion ;
- les frais d’arbitrage ;
- et les frais des supports propres aux unités de compte.
⤵️ Détaillons cela.
Trouvez les meilleures assurances-vie grâce à notre comparatif !
Les frais de versement (ou droits d’entrée)
Les frais d’entrée correspondent à des commissions perçues sur le montant des sommes que vous allez déposer sur votre contrat d’assurance-vie (à la souscription ou sur chaque versement).
Ces frais servent le plus souvent à payer le distributeur du contrat (courtier, banque ou conseiller en gestion de patrimoine, par exemple). D’après notre analyse, ils sont compris entre 0 et 5% des sommes que vous allez verser sur votre contrat, mais ils sont souvent négociables. Retenez que plus vous versez une somme importante et plus vous pourrez négocier une réduction de ces frais.
Parfois, les assureurs ajoutent des frais d’ouverture de dossier encore appelés frais d’adhésion s’il s’agit d’une association d’épargnants (environ une dizaine d’euros).
En 2026, il est inconcevable de ne pas négocier à la baisse ces frais. D’autant plus, dans le cas où vous versez une somme importante. Mais il est encore mieux de se tourner directement vers une assurance vie sans frais de versement.
📊 Statistiques sur les frais de versement
Le graphique ci-dessous donne la moyenne des frais d’entrée par catégorie d’acteurs :

Sur les 200 assurances-vie que nous avons analysées (cf. la liste dans notre classement), voici ce qu’on observe :
- 70% prélèvent des frais d’entrée ;
- lorsque ces frais existent, ils sont compris entre 1% et 5%, avec une moyenne de 3,2%.
✅ Aucun acteur de l’assurance-vie en ligne ne prélève de frais d’entrée !
Les frais de gestion
Les frais de gestion sont des frais récurrents prélevés sur votre contrat d’assurance-vie. Ils sont en général proportionnels à vos encours et oscillent généralement entre 0,60 et 0,90%.
Notez qu’au sein du même contrat, les frais de gestion pourront être différents :
- sur les fonds euros (le fonds à capital garanti) ;
- et sur les unités de compte (tous les autres supports d’investissement boursiers et immobiliers).
Sur le fonds en euros, les frais sont retirés de la participation aux bénéfices versée chaque année (plus communément appelée taux de l’assurance vie). Ce taux est d’ailleurs affiché net de frais de gestion (mais brut de fiscalité).
Sur les unités de compte, les frais sont le plus souvent prélevés trimestriellement ou semestriellement et sont calculés en pourcentage de la valorisation globale de vos supports d’investissement à ce moment-là.
Par ailleurs, si vous incluez dans votre contrat une gestion pilotée via un mandat de gestion, il est probable que vous ayez à vous acquitter d’un petit supplément de frais.
➡️ Dans les meilleures gestions pilotées du marché, ce surplus payé pour déléguer la gestion de votre assurance vie est compris entre 0,10% et 0,90% par an.
📊 Statistiques sur les frais de gestion
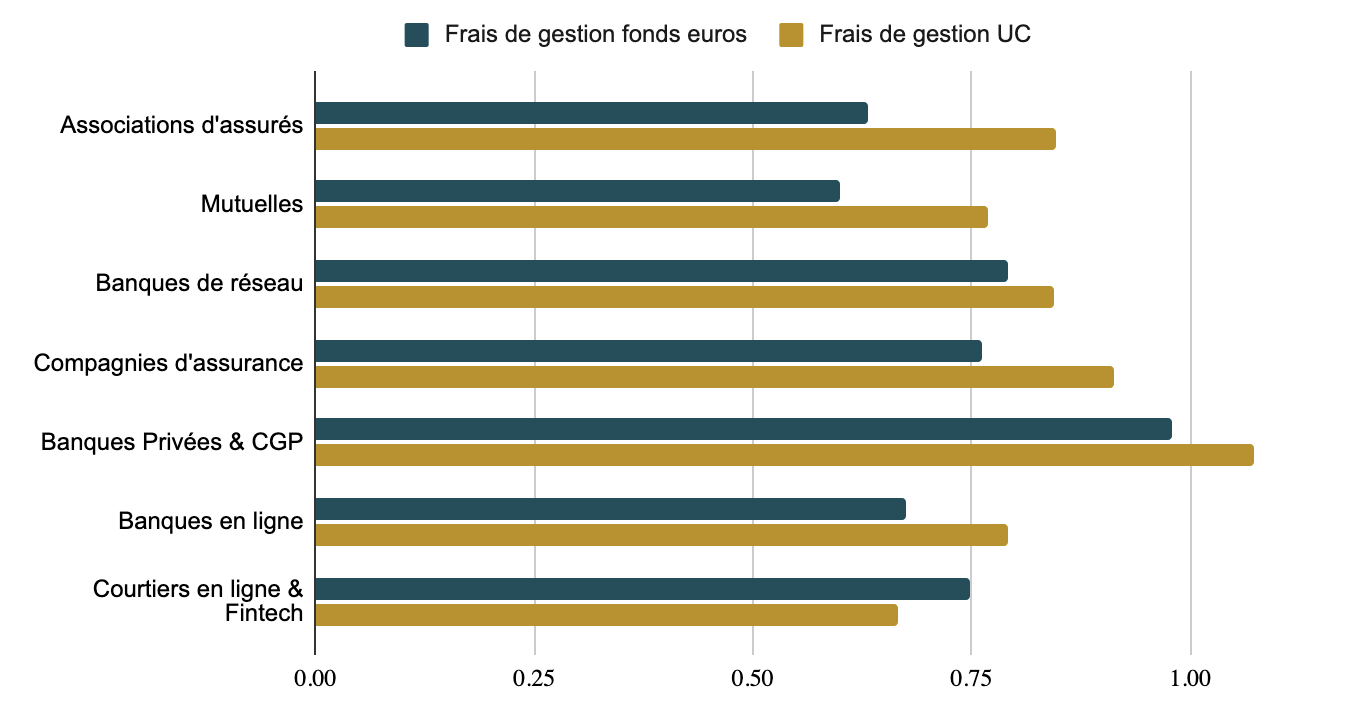
En moyenne les frais de gestion sont plus faibles sur le fonds euro que sur les unités de compte, bien que la disparité y soit plus forte. En effet :
- sur les fonds euros analysés :
- les frais varient de 0,35% à 2,3% par an.
- les contrats dont les frais de gestion sont inférieurs à 0,50% sur le fonds euros sont principalement ceux des mutuelles et des associations d’assurés, lesquels prélèvent malheureusement des frais d’entrée en contrepartie.
- Viennent ensuite les contrats commercialisés en ligne dont les frais se situent souvent entre 0,50% et 0,75%.
- sur les unités de comptes (UC) :
- on observe généralement des frais compris entre 0,30% et 1,80%.
- ➡️ Les contrats les moins chers sont, là encore, les assurances-vie en ligne, comme l’atteste le graphique suivant :
En plus de nos chiffres, voici ceux du rapport de l’OPEF 2026 :
| Type de frais | Moyenne 2025 |
| Frais sur versement vers le fonds en euros | 0,55% |
| Frais sur versement vers des UC en gestion libre | 0,54% |
| Frais sur versement vers des UC en gestion pilotée ou sous mandat | 0,65% |
| Frais sur versement vers des produits structurés | 0,72% |
| Frais de gestion du fonds en euros | 0,67% par an |
| Frais de gestion des UC, tous modes confondus | 0,88% par an |
| Frais de gestion des UC en gestion libre | 0,79% par an |
| Frais de gestion des UC en gestion pilotée ou sous mandat | 1,08% par an |
| Frais de gestion des produits structurés | 0,81% par an |
| Frais d’arbitrage en gestion libre | 0,13% du montant arbitré |
| Frais sur les arrérages de rente lorsqu’ils sont facturés | 2,79% |
(25 Juin 2026)
Ces données correspondent à des moyennes pondérées de frais effectivement perçus. Elles ne doivent pas être directement comparées à une moyenne simple des plafonds figurant dans les conditions générales.
🔎 Pour les frais de rente, la moyenne de 2,79% porte uniquement sur les 14 organismes, parmi les 21 interrogés, qui déclaraient réellement en facturer.
Les frais d’arbitrage
Si vous êtes d’humeur changeante et que vous aimez modifier vos supports d’investissements de temps à autre, vous pouvez réaliser ce qu’on appelle un arbitrage. Cela permet de « transvaser » une fraction de votre épargne d’un fonds A à un fonds B.
Vous devrez alors supporter des frais supplémentaires, proportionnels au montant de l’opération…
📊 Statistiques sur les frais d’arbitrage
D’après notre étude, 66% des assurances-vie commercialisées en France présentent des frais d’arbitrage compris entre 0,1% et 1%.
Toutefois, certaines compagnies proposent un ou deux arbitrages gratuits chaque année.
➡️ Et sans surprise, les arbitrages sont gratuits sur la plupart des assurances-vie en ligne !
Les frais « cachés » de votre contrat d’assurance-vie

Les frais dits « cachés » ne sont pas dissimulés : ils figurent normalement dans le document d’informations clés, le tableau standardisé de frais ou le relevé annuel.
Ils restent néanmoins moins visibles que les frais de versement et peuvent être difficiles à additionner.
Nous avons vu que les contrats d’assurance-vie prévoyaient des frais associés à la gestion des unités de compte afin de rémunérer l’assureur.
Les unités de compte sont des supports d’investissement boursiers et parfois immobiliers (SCPI et OPCI) gérés par des sociétés de gestion. Mais, ces sociétés de gestion doivent aussi se rémunérer. Chaque support a donc ses propres frais de gestion : comptez autour de 1 à 2% pour un fonds en actions. Certaines sociétés de gestion peuvent, en plus, prélever des commissions de surperformance en cas de dépassement des objectifs.
➡️ Par conséquent, ces frais, rarement mis en avant par l’assureur, peuvent vite devenir les plus importants. Qui plus est, certaines sociétés de gestion redistribuent une partie de ces frais aux assureurs et aux courtiers sous forme de rétrocessions, et cela crée inévitablement des conflits d’intérêts.
Focus sur les frais de gestion moyens des UC
Pour se rendre compte des frais des supports, on peut regarder la moyenne des frais mesurée pour les grandes catérogies d’unités de compte. Dans le tableau suivant, on voit par exemple les frais internes moyens propres aux UC investis en Bourse. Et en comparaison, les frais de gestion des ETF de même catégorie, qui sont également des fonds boursiers, mais bien moins coûteux.
| Catégories de supports | Coûts moyens en 2025 | Catégories d’ETF | Coûts moyens en 2025 |
| Ensemble des fonds en unités de compte | 1,60% | Ensemble des ETF | 0,38% |
| Fonds actions | 1,80% | ETF actions | 0,45% |
| Fonds obligataires | 1,16% | ETF obligataires | 0,32% |
| Fonds monétaires | 0,29% | ETF monétaires | 0,15% |
✅ Comme vous le constatez, si vous voulez réduire les frais de supports, le plus sage est d’opter pour des ETF. Un ETF, aussi appelé tracker, est un fonds d’investissement dont la performance suit celle d’un indice boursier (comme le CAC 40 ou Dow Jones, par exemple). Ces fonds sont gérés de manière quasi-automatique. Leurs coûts de fonctionnement sont donc très réduits et cela se ressent dans les frais prélevés aux investisseurs. Comptez entre 3 et 5 fois moins de frais sur un ETF actions que sur un fonds actions traditionnel.
Attention, tous les contrats d’assurance-vie ne proposent pas d’ETF. Nous les avons listés dans notre comparatif des assurances-vie !
🚨 Pour obtenir le coût total annuel il faut donc additionner :
- les frais de gestion du contrat (par exemple 0,50% sur les UC)
- et les frais de gestion des UC (par exemple 0,40% pour un ETF action)
Dans cet exemple hypothétique avec un seul UC, on arriverait à un coût annuel de 0,90%. Avec un fonds actif facturant 1,80% et un contrat à 0,85%, le coût récurrent approche au contraire 2,65% par an, hors éventuels frais de versement, d’arbitrage ou de surperformance.
Il s’agit d’une addition pédagogique : les frais peuvent être prélevés à des dates et sur des assiettes légèrement différentes.
Les coûts spécifiques aux SCPI et aux supports immobiliers
Pour une SCPI logée dans une assurance-vie, les frais sont les suivants :
- les frais de gestion de la SCPI (comme en prélève n’importe quel fonds) ;
- et les commissions d’acquisition ou de vente qu’encaisse la société de gestion lorsque la SCPI achète ou vend un immeuble.
➡️ Toutefois, le rendement d’une SCPI (le taux de distribution) est toujours communiqué net de ces frais, vous pouvez donc vous y fier pour choisir parmi les meilleures SCPI en assurance-vie.
🚨 En revanche, il faut être vigilant aux frais d’entrée ou de souscription, prélevés encore par une majorité de SCPI sur vos versements. Pour les éviter, vous pouvez privilégier des SCPI sans frais d’entrée.
Les frais des produits structurés et des fonds de private equity
Attention à ces deux catégories d’UC qui peuvent être particulièrement chargées en frais.
Les produits structurés sont en effet souvent soumis à :
- des frais de versement,
- des frais de gestion,
- des frais intégrés dans la construction du produit.
🚨 En juin 2026, l’Autorité des marchés financiers (AMF) a alerté dans un rapport sur le coût des produits structurés pour les épagnants. Dans son pannel, le coût moyen d’entrée était de 5,83%, ce qui est exorbitant.
De leurs côté, les fonds de private equity affichent en général des frais de gestion élevée, qui rémunèrent le travail de sélection et d’accompagnement des entreprises non cotées en Bourse qui les composent. Les frais internes moyens de cette catégorie d’UC sont de l’ordre de 2% à 3% par an.
💡 Pour approfondir ce sujet, je vous recommande ces articles : Produits structurés : fonctionnement, avantages et inconvénients et Le Private equity en assurance-vie, une bonne idée ?
Les produits structurés ne sont en général pas des UC que j’affectionne, en raison de leur compléxité et leurs coûts cachés. Quant aux fonds de private equity, ils me paraissent surtout utiles pour diversifier son patrimoine financier, mais seulement une fois que celui-ci est déjà bien en place, avec du fonds euros, des ETF, et des SCPI par exemple.
Les autres frais à ne pas oublier
Les frais de dossier ou d’adhésion
Ils sont fixes, ponctuels et non systématiques. Ils peuvent notamment correspondre à l’adhésion à une association souscriptrice dans le cas d’un contrat collectif. L’AMF les classe parmi les frais pouvant être demandés à l’ouverture.
Les frais supplémentaires de gestion pilotée
La gestion pilotée ne se limite pas toujours aux frais des supports. Elle peut entraîner :
- une majoration des frais de gestion du contrat ;
- des frais de mandat distincts ;
- l’utilisation de fonds eux-mêmes chargés en frais ;
- parfois des frais de surperformance.
Les frais moyens du contrat sur les UC atteignaient 1,08% en gestion pilotée, profilée, déléguée ou sous mandat en 2025, contre 0,79% en gestion libre.
🚨 Mais attention, ces chiffres n’incluent pas les coûts internes des supports. Ainsi, je vous recommande plutôt la gestion libre pour réduire les frais.
Les frais de transaction sur les ETF et les titres vifs
Certains contrats annoncent « 0% de frais d’arbitrage » tout en facturant une commission spécifique sur les ETF ou les actions en direct. Plusieurs contrats actuels facturent environ 0,06% à 0,10% sur ces opérations. Cf. notre comparatif des meilleures assurances-vie.
Donc l’absence de frais d’arbitrage ne signifie pas nécessairement que tous les achats et toutes les ventes sont gratuits.
💡 Bref, n’oubliez pas de consulter les lignes spécifiques aux ETF, aux actions, aux produits structurés et aux supports immobiliers.
Les frais sur arrérages de rente
Si vous décidez de dénouer votre contrat sous forme de revenus réguliers plutôt qu’en capital, l’assureur applique des frais de conversion et de versement. Ils se matérialisent par :
- des frais de transformation du capital en rente (souvent de 1 % à 3 % du capital accumulé) ;
- des frais de gestion spécifiques sur les encours en rente ;
- des frais sur chaque versement (appelés arrérages), généralement compris entre 1 % et 3 % de chaque mensualité ou trimestre versé.
🚨 Attention, ces frais réduisent mécaniquement le montant net de la rente que vous percevez chaque mois, et ce, tout au long de votre vie.
Top 3 des contrats d’assurances vie les moins chers
Pour vous donner une idée des contrats les moins chers en frais du marché, voici deux top 3 : le premier en gestion libre – pour les épargnants souhaitant gérer eux-mêmes leurs investissements – et le second en gestion pilotée.
💡 À noter que ces assurances vie ont un point commun : la possibilité d’investir en ETF, des fonds qui, en faisant baisser le coût des supports, permettent de réduire substantiellement le coût annuel global.
En gestion libre :
Frais au plancher, bourse et immobilier : excellent contrat multifonction !
- Fonds euros : 3,08% à 3,26% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
+ 1,50% de bonus

L’assurance-vie la moins chère du marché, tout simplement !
- Fonds euros : 2,33% en 2025
- Versement minimal : 500 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- OPCI
+ 2,70% de bonus
En gestion pilotée :
Simplicité, efficacité, et performance : une très bonne gestion pilotée !
- Fonds euros : 2,50% en 2025
- Versement minimal : 1000 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- Gestion pilotée
Jusqu’à 500 € de frais offerts

Une gestion pilotée personnalisée. Boost de +1,6% sur le fonds en euros !
- Fonds euros : 2,90% en 2025
- Versement minimal : 1000 €
- ETF
- SCPI/SCI
- Gestion pilotée
- 0 frais d’entrée
- 0 frais d’arbitrage
500 € offerts

Une gestion pilotée qui intègre ETF, SCPI et private equity
- Fonds euros : 2,5% en 2025
- Versement minimal : 1000 €
- 0 frais d’entrée
- 0 frais d’arbitrage
- ETF
- SCPI/SCI
- Gestion pilotée
500 € offerts
Y a-t-il des frais pour retirer son argent d’une assurance-vie ?
Même si la plupart des contrats modernes ne facturent pas de frais de rachat, certains contrats peuvent encore prévoir une indemnité.
En général, elle ne peut pas dépasser 5% de la valeur des engagements et aucune indemnité ordinaire ne peut être appliquée après dix ans.
Depuis octobre 2024, des exceptions existent toutefois pour certaines unités de compte investies dans des actifs non cotés et particulièrement illiquides. Les plafonds peuvent alors atteindre 10 % ou 20 % selon les circonstances prévues par le Code des assurances. (Légifrance)
🔎 Enfin, il faut bien distinguer :
- les frais de rachat, prélevés par l’assureur lorsqu’ils sont prévus ;
- la fiscalité du rachat, qui porte uniquement sur la fraction de gains ;
- les prélèvements sociaux, qui sont des impôts et non des frais du contrat.
Les frais de sortie en rente
La conversion en rente peut entraîner :
- des frais de conversion ;
- des frais annuels de gestion de la rente ;
- des frais sur chaque arrérage versé.
Parmi les assureurs qui en facturaient, les frais sur arrérages représentaient en moyenne 2,79% de chaque échéance en 2025.
La sortie en rente reste cependant très minoritaire en assurance-vie : en 2024, elle représentait moins de 1% des prestations des contrats individuels à versements libres.
Les options de votre contrat d’assurance vie
Un contrat d’assurance vie contient pléthore d’options : arbitrages automatiques pour sécuriser vos gains ou limiter la casse en cas de chute de la bourse ; garantie plancher pour assurer votre capital à la succession, etc.
Toutes ces options ont un coût qu’il convient de bien analyser avant d’y souscrire !
L’impact cumulé des frais sur la performance de l’assurance-vie
Visuellement les frais de gestion peuvent paraître faibles et sans importance. Quelques pourcents par-ci et quelques pourcents par là. En réalité, ils peuvent avoir un impact majeur sur la performance à long terme de votre assurance-vie.
Rendement brut vs rendement net
Pour se rendre compte de l’importance des frais de gestion, on peut tout simplement comparer le rendement brut et le rendement net des supports d’investissement.
Plusieurs performances peuvent apparaître dans les documents de votre assurance-vie. La performance d’un fonds est généralement communiquée après déduction de ses propres coûts récurrents, mais avant les frais de gestion prélevés par l’assureur sur votre contrat. La performance finale de votre investissement tient compte de ces deux couches de frais.
Par exemple, un bon fonds en actions aura une performance brute annuelle moyenne de l’ordre de 8% par an. Si l’on suppose que ce fonds prélève 2,15% et que votre assurance-vie prélève 0,85% de frais, le rendement net tombe à 5%. C’est plus d’un tiers de performance en moins !
Or, de même que les intérêts se cumulent avec le temps, les frais aussi se cumulent avec le temps. Et un tiers de performance en moins peut se traduire par des milliers d’euros de perdus à long terme. Pour illustrer nos propos, réalisons une petite simulation.
Simulation de l’impact des frais sur 10, 20 et 30 ans
Imaginons un placement initial de 10 000 €, avec une performance brute annuelle de 8 %.
Comparons deux situations :
- l’un avec des frais de gestion annuels de 0,85% et de 2,15% sur les supports, soit un total de 3% de frais de gestion annuels (c’est typiquement le cas pour les assurances-vie des banques traditionnelles avec des fonds d’investissement en actions).
- Et l’autre, avec 0,5% sur l’assurance-vie et 0,5% sur les supports, soit un total de 1% (ce que vous obtiendriez avec une bonne assurance-vie en ligne et des ETF).
Voici le résultat :

Sur ce graphique, on voit que l’écart se creuse avec les années. Après 3 ou 4 ans, la courbe verte (avec 3% de frais) est encore très proche de la courbe jaune (1% de frais) et de la courbe rouge (sans frais).
Mais au bout de 30 ans, l’écart est tout simplement considérable ! Avec 1% de frais, votre épargne est valorisée 75 000 €, contre seulement 43 000 € pour l’assurance-vie avec 3% de frais. Un manque à gagner de 32 000 euros qui risque de vous donner envie de décortiquer les petites lignes de votre assurance-vie.
Mais ce n’est pas tout, sur ce graphique on voit aussi que, même avec 1% de frais seulement, l’impact sur la performance n’est pas négligeable. Car si vous n’aviez pas eu de frais du tout, c’est bien 100 000 € que vous auriez obtenus ! Cela montre que chaque petit point de pourcentage compte.
Cet exemple est volontairement simple pour votre compréhension. Il faut néanmoins ajouter trois précisions :
- les frais sont simplifiés par une soustraction directe au rendement ;
- les performances sont supposées constantes ;
- la fiscalité n’est pas prise en compte.
Conclusion : comment réduire les frais de votre assurance vie ?
➡️ À la suite de notre analyse, la conclusion est sans appel. Si vous souhaitez minimiser les frais de votre assurance vie, le mieux reste encore :
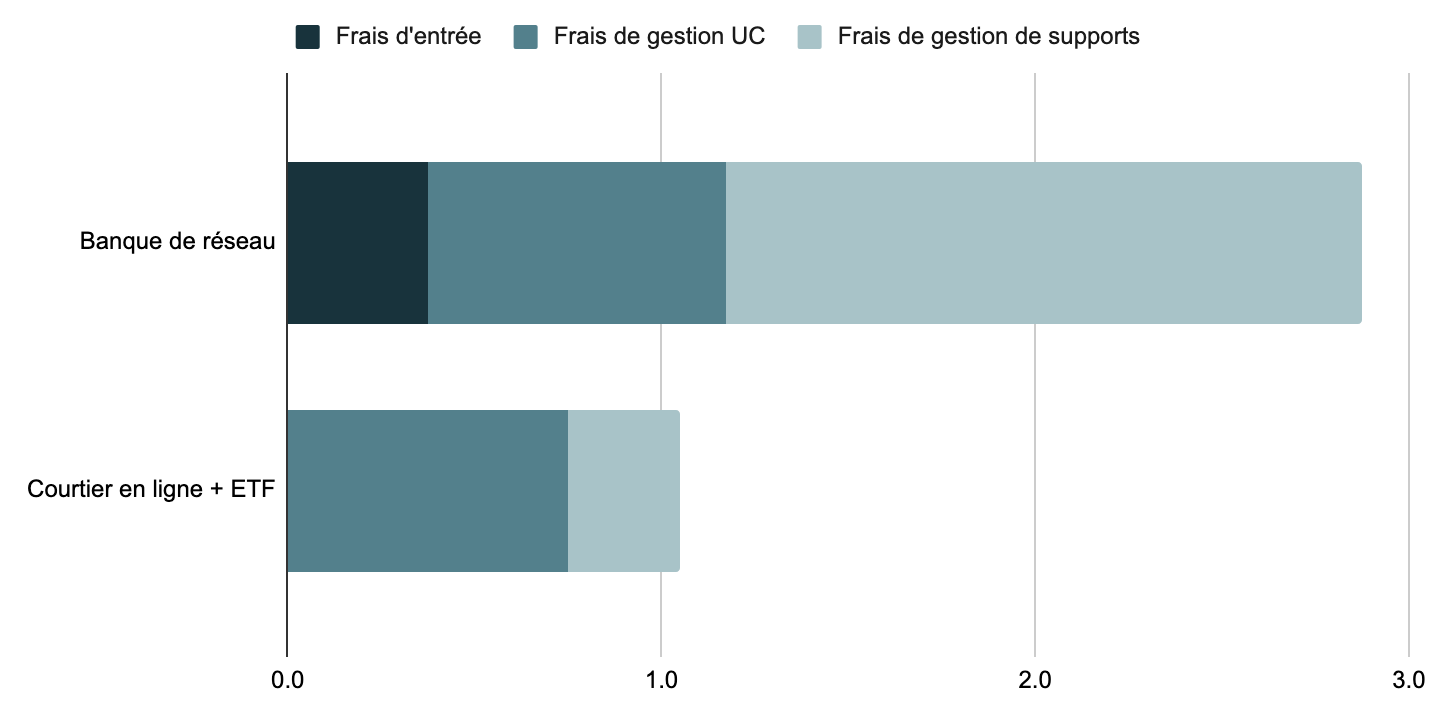
- d’opter pour un contrat commercialisé par un courtier en ligne ou une Fintech, sans frais d’entrée et avec des frais de gestion réduits ;
- de choisir des ETF plutôt que des fonds d’investissement classiques en ce qui concerne vos unités de compte.
Le graphique ci-dessous vous donne un aperçu des frais économisés en procédant de la sorte : vous divisez la facture par 3 sur vos unités de compte !
➡️ Sinon, c’est par ici pour trouver la meilleure assurance-vie !
Questions fréquentes
Par abus de langage, certains parlent d’assurance-vie sans frais, alors qu’il s’agit en réalité d’assurances-vie sans frais d’entrée. Il n’existe donc pas d’assurance-vie sans aucun frais. Il y a toutefois une exception, le contrat Corum Life, qui ne présente ni frais d’entrée ni frais de gestion. En revanche, cette assurance-vie ne permet d’investir que dans les supports d’investissement de Corum, lesquels ont des frais non négligeables.
Le PEA et le CTO évitent les frais annuels propres à l’enveloppe d’assurance-vie sur les unités de compte. Ils peuvent néanmoins entraîner des frais de courtage, de garde, de change ou de transfert, auxquels s’ajoutent les coûts des fonds détenus.
Si vous hésitez, on vous aide à choisir entre le PEA et l’assurance-vie ici, et le compte-titres et l’assurance-vie là.
- Rapport 2026 de l’OPEF ;
- Service-Public.gouv.fr pour la souscription d’une assurance-vie et l’information tarifaire ;
- AMF – S’informer sur les frais liés à vos investissements financiers ;
- article R. 132-5-3 du Code des assurances sur les indemnités de rachat.